

3.1 Extinction et phénomène de seuil
41
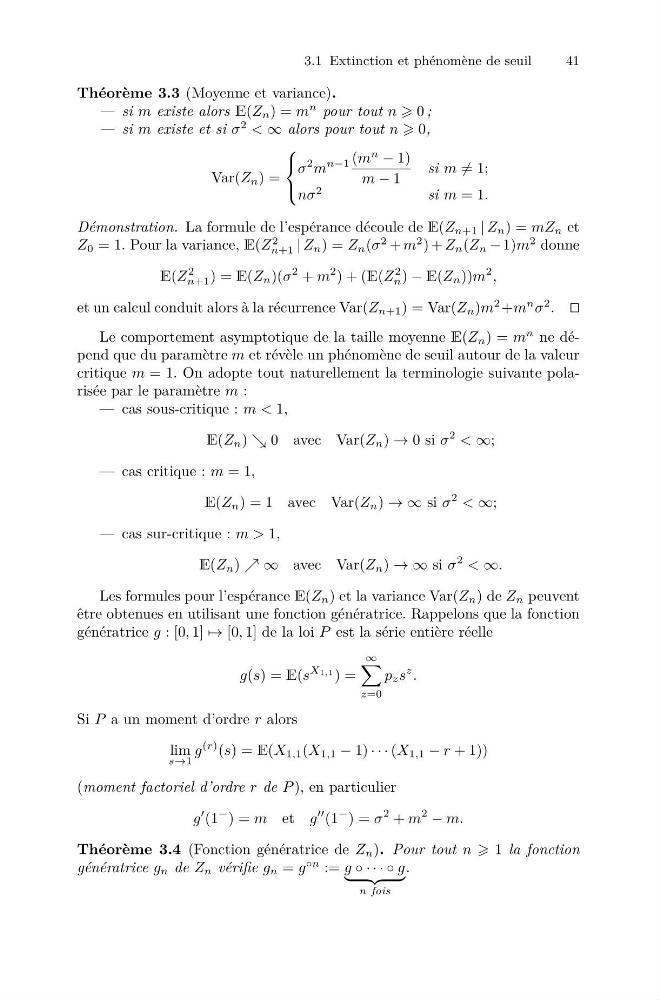
Théorème 3.3 (Moyenne et variance).
— si m existe alors E(Z n ) = m
n pour tout n 0 ;
— si m existe et si σ
2 < ∞ alors pour tout n 0,
Var(Z n ) =
⎧
⎨
⎩
σ
2 m
n−1 (m
n
− 1)
m − 1
si m = 1;
nσ
2
si m = 1.
Démonstration. La formule de l’espérance découle de E(Z n+1 | Z n ) = mZ n et
Z 0 = 1. Pour la variance, E(Z
2
n+1 | Z n ) = Z n (σ
2 + m
2 ) + Z n (Z n − 1)m
2 donne
E(Z
2
n+1 ) = E(Z n )(σ
2 + m
2 ) + (E(Z
2
n ) − E(Z n ))m
2 ,
et un calcul conduit alors à la récurrence Var(Z n+1 ) = Var(Z n )m
2 +m
n σ
2 .
Le comportement asymptotique de la taille moyenne E(Z n ) = m
n ne dépend que du paramètre m et révèle un phénomène de seuil autour de la valeur
critique m = 1. On adopte tout naturellement la terminologie suivante polarisée par le paramètre m :
— cas sous-critique : m < 1,
E(Z n ) 0 avec Var(Z n ) → 0 si σ
2 < ∞;
— cas critique : m = 1,
E(Z n ) = 1 avec Var(Z n ) → ∞ si σ
2 < ∞;
— cas sur-critique : m > 1,
E(Z n ) ∞ avec Var(Z n ) → ∞ si σ
2 < ∞.
Les formules pour l’espérance E(Z n ) et la variance Var(Z n ) de Z n peuvent
être obtenues en utilisant une fonction génératrice. Rappelons que la fonction
génératrice g : [0, 1] → [0, 1] de la loi P est la série entière réelle
g(s) = E(s
X1,1 ) =
∞
z=0
p z s
z .
Si P a un moment d’ordre r alors
lim
s→1
g
(r) (s) = E(X 1,1 (X 1,1 − 1) · · · (X 1,1 − r + 1))
(moment factoriel d’ordre r de P ), en particulier
g
(1
− ) = m et g
(1
− ) = σ
2 + m
2
− m.
Théorème 3.4 (Fonction génératrice de Z n ). Pour tout n 1 la fonction
génératrice g n de Z n vérifie g n = g
◦n := g ◦ · · · ◦ g
n fois
.