

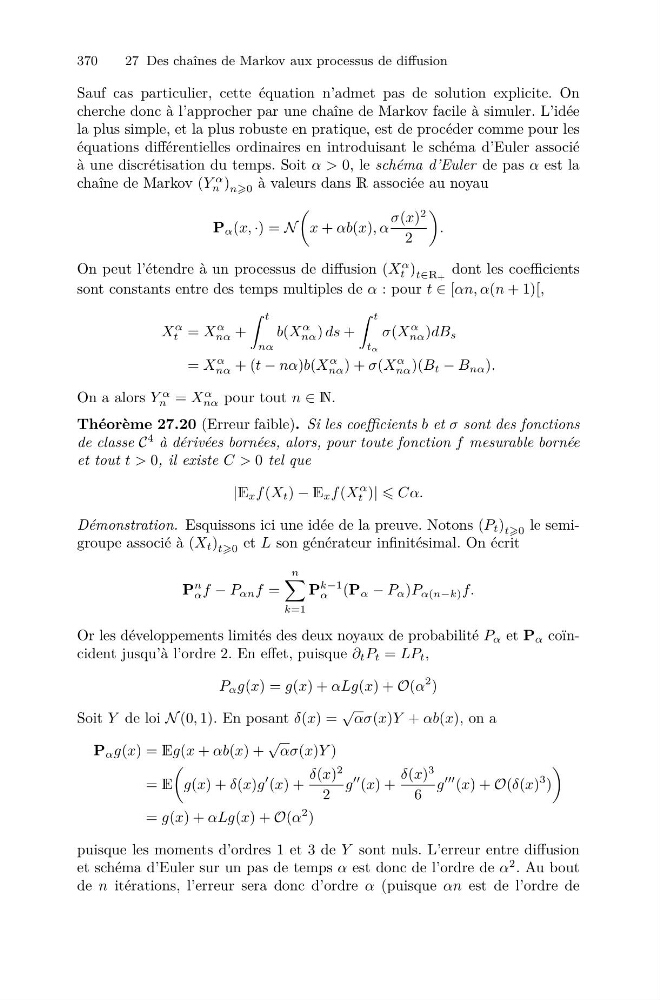
370
27 Des chaînes de Markov aux processus de diffusion
Sauf cas particulier, cette équation n’admet pas de solution explicite. On
cherche donc à l’approcher par une chaîne de Markov facile à simuler. L’idée
la plus simple, et la plus robuste en pratique, est de procéder comme pour les
équations différentielles ordinaires en introduisant le schéma d’Euler associé
à une discrétisation du temps. Soit α > 0, le schéma d’Euler de pas α est la
chaîne de Markov (Y
α
n ) n0 à valeurs dans R associée au noyau
P α (x, ·) = N
x + αb(x), α
σ(x)
2
2
.
On peut l’étendre à un processus de diffusion (X
α
t ) t∈R+ dont les coefficients
sont constants entre des temps multiples de α : pour t ∈ [αn, α(n + 1)[,
X
α
t = X
α
nα +
t
nα
b(X
α
nα ) ds +
t
tα
σ(X
α
nα )dB s
= X
α
nα + (t − nα)b(X
α
nα ) + σ(X
α
nα )(B t − B nα ).
On a alors Y
α
n = X
α
nα pour tout n ∈ N.
Théorème 27.20 (Erreur faible). Si les coefficients b et σ sont des fonctions
de classe C
4 à dérivées bornées, alors, pour toute fonction f mesurable bornée
et tout t > 0, il existe C > 0 tel que
|E x f (X t ) − E x f (X
α
t )| Cα.
Démonstration. Esquissons ici une idée de la preuve. Notons (P t ) t0 le semigroupe associé à (X t ) t0 et L son générateur infinitésimal. On écrit
P
n
α f − P αn f =
n
k=1
P
k−1
α (P α − P α )P α(n−k) f.
Or les développements limités des deux noyaux de probabilité P α et P α coïncident jusqu’à l’ordre 2. En effet, puisque ∂ t P t = LP t ,
P α g(x) = g(x) + αLg(x) + O(α
2 )
Soit Y de loi N (0, 1). En posant δ(x) =
√ ασ(x)Y + αb(x), on a
P α g(x) = Eg(x + αb(x) +
√
ασ(x)Y )
= E
g(x) + δ(x)g
(x) +
δ(x)
2
2
g
(x) +
δ(x)
3
6
g
(x) + O(δ(x)
3 )
= g(x) + αLg(x) + O(α
2 )
puisque les moments d’ordres 1 et 3 de Y sont nuls. L’erreur entre diffusion
et schéma d’Euler sur un pas de temps α est donc de l’ordre de α
2 . Au bout
de n itérations, l’erreur sera donc d’ordre α (puisque αn est de l’ordre de