

27.4 Application aux processus de Wright-Fisher
365
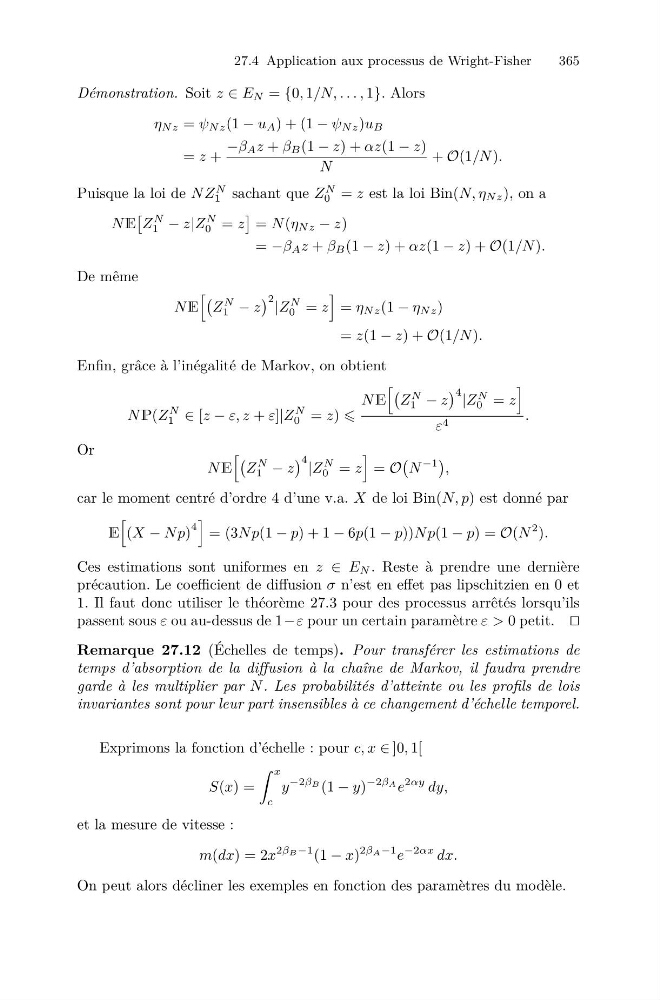
Démonstration. Soit z ∈ E N = {0, 1/N, . . . , 1}. Alors
η Nz = ψ Nz (1 − u A ) + (1 − ψ Nz )u B
= z +
−β A z + β B (1 − z) + αz(1 − z)
N
+ O(1/N ).
Puisque la loi de NZ
N
1 sachant que Z
N
0 = z est la loi Bin(N, η Nz ), on a
N E
Z
N
1 − z|Z
N
0 = z
= N (η Nz − z)
= −β A z + β B (1 − z) + αz(1 − z) + O(1/N ).
De même
N E
Z
N
1 − z
2 |Z
N
0 = z
= η Nz (1 − η Nz )
= z(1 − z) + O(1/N ).
Enfin, grâce à l’inégalité de Markov, on obtient
N P(Z
N
1 ∈ [z − ε, z + ε]|Z
N
0 = z)
N E
Z
N
1 − z
4 |Z
N
0 = z
ε 4
.
Or
N E
Z
N
1 − z
4 |Z
N
0 = z
= O
N
−1
,
car le moment centré d’ordre 4 d’une v.a. X de loi Bin(N, p) est donné par
E
(X − Np)
4
= (3Np(1 − p) + 1 − 6p(1 − p))Np(1 − p) = O(N
2 ).
Ces estimations sont uniformes en z ∈ E N . Reste à prendre une dernière
précaution. Le coefficient de diffusion σ n’est en effet pas lipschitzien en 0 et
1. Il faut donc utiliser le théorème 27.3 pour des processus arrêtés lorsqu’ils
passent sous ε ou au-dessus de 1−ε pour un certain paramètre ε > 0 petit.
Remarque 27.12 (Échelles de temps). Pour transférer les estimations de
temps d’absorption de la diffusion à la chaîne de Markov, il faudra prendre
garde à les multiplier par N . Les probabilités d’atteinte ou les profils de lois
invariantes sont pour leur part insensibles à ce changement d’échelle temporel.
Exprimons la fonction d’échelle : pour c, x ∈ ]0, 1[
S(x) =
x
c
y
−2β B (1 − y)
−2β A e
2αy dy,
et la mesure de vitesse :
m(dx) = 2x
2β B −1 (1 − x)
2β A −1 e
−2αx dx.
On peut alors décliner les exemples en fonction des paramètres du modèle.