

27.3 Diffusion sur un intervalle
363
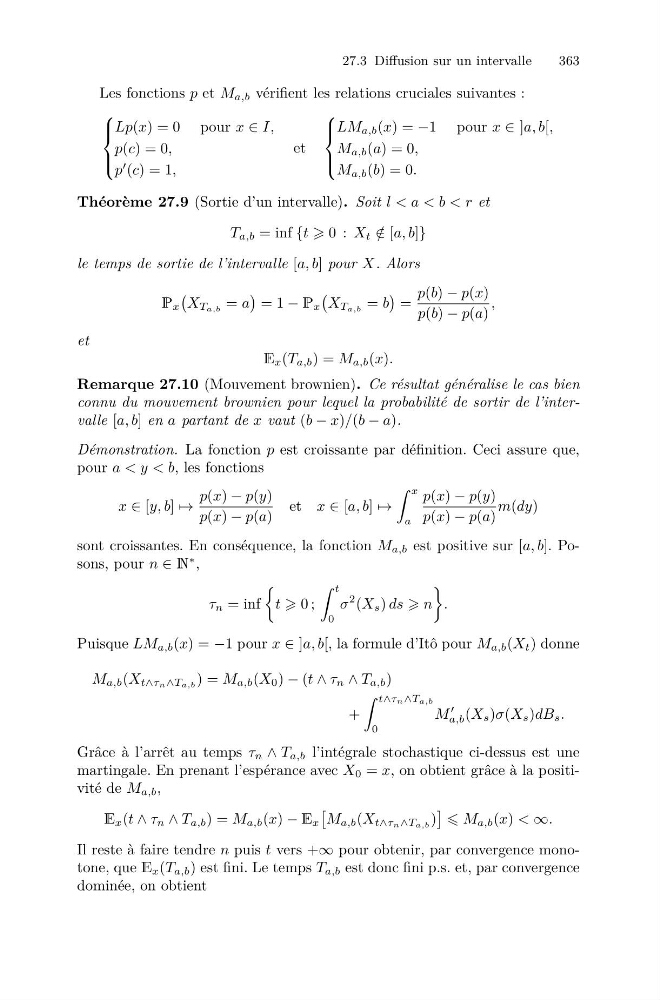
Les fonctions p et M a,b vérifient les relations cruciales suivantes :
⎧
⎪ ⎨
⎪ ⎩
Lp(x) = 0 pour x ∈ I,
p(c) = 0,
p
(c) = 1,
et
⎧
⎪ ⎨
⎪ ⎩
LM a,b (x) = −1 pour x ∈ ]a, b[,
M a,b (a) = 0,
M a,b (b) = 0.
Théorème 27.9 (Sortie d’un intervalle). Soit l < a < b < r et
T a,b = inf {t 0 : X t /
∈ [a, b]}
le temps de sortie de l’intervalle [a, b] pour X. Alors
P x
X T a,b = a
= 1 − P x
X T a,b = b
=
p(b) − p(x)
p(b) − p(a)
,
et
E x (T a,b ) = M a,b (x).
Remarque 27.10 (Mouvement brownien). Ce résultat généralise le cas bien
connu du mouvement brownien pour lequel la probabilité de sortir de l’intervalle [a, b] en a partant de x vaut (b − x)/(b − a).
Démonstration. La fonction p est croissante par définition. Ceci assure que,
pour a < y < b, les fonctions
x ∈ [y, b] →
p(x) − p(y)
p(x) − p(a)
et x ∈ [a, b] →
x
a
p(x) − p(y)
p(x) − p(a)
m(dy)
sont croissantes. En conséquence, la fonction M a,b est positive sur [a, b]. Posons, pour n ∈ N
∗ ,
τ n = inf
t 0 ;
t
0
σ
2 (X s ) ds n
.
Puisque LM a,b (x) = −1 pour x ∈ ]a, b[, la formule d’Itô pour M a,b (X t ) donne
M a,b (X t∧τn∧T a,b ) = M a,b (X 0 ) − (t ∧ τ n ∧ T a,b )
+
t∧τn∧T a,b
0
M
a,b (X s )σ(X s )dB s .
Grâce à l’arrêt au temps τ n ∧ T a,b l’intégrale stochastique ci-dessus est une
martingale. En prenant l’espérance avec X 0 = x, on obtient grâce à la positivité de M a,b ,
E x (t ∧ τ n ∧ T a,b ) = M a,b (x) − E x
M a,b (X t∧τn∧T a,b )
M a,b (x) < ∞.
Il reste à faire tendre n puis t vers +∞ pour obtenir, par convergence monotone, que E x (T a,b ) est fini. Le temps T a,b est donc fini p.s. et, par convergence
dominée, on obtient