

362
27 Des chaînes de Markov aux processus de diffusion
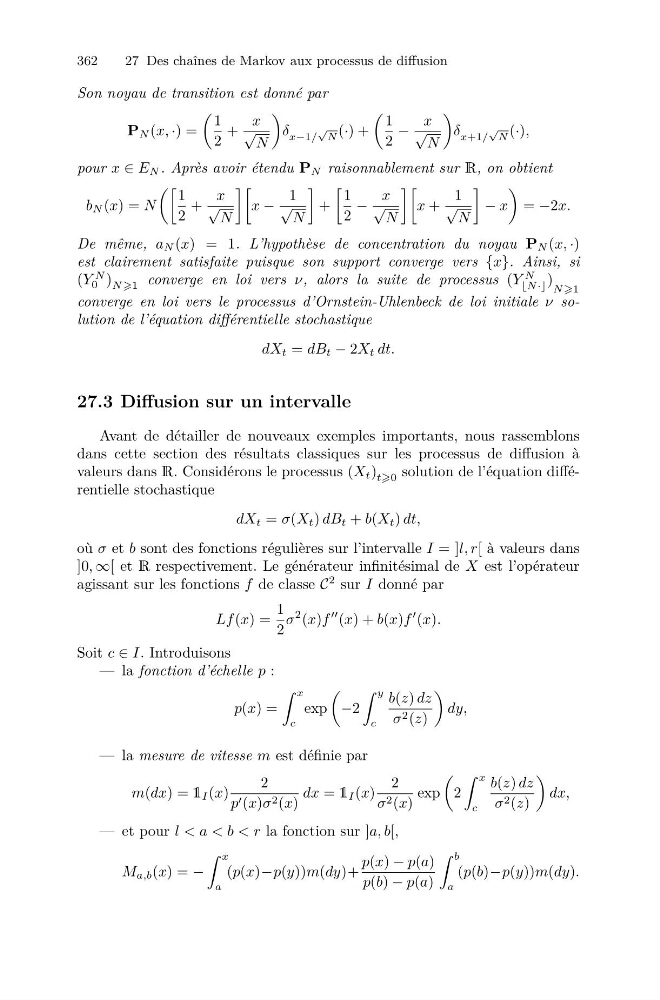
Son noyau de transition est donné par
P N (x, ·) =
1
2
+
x
√
N
δ x−1/
√
N (·) +
1
2
−
x
√
N
δ x+1/
√
N (·),
pour x ∈ E N . Après avoir étendu P N raisonnablement sur R, on obtient
b N (x) = N
1
2
+
x
√
N
x −
1
√
N
+
1
2
−
x
√
N
x +
1
√
N
− x
= −2x.
De même, a N (x) = 1. L’hypothèse de concentration du noyau P N (x, ·)
est clairement satisfaite puisque son support converge vers {x}. Ainsi, si
(Y
N
0 ) N 1 converge en loi vers ν, alors la suite de processus (Y
N
N ·· )
N 1
converge en loi vers le processus d’Ornstein-Uhlenbeck de loi initiale ν solution de l’équation différentielle stochastique
dX t = dB t − 2X t dt.
27.3 Diffusion sur un intervalle
Avant de détailler de nouveaux exemples importants, nous rassemblons
dans cette section des résultats classiques sur les processus de diffusion à
valeurs dans R. Considérons le processus (X t ) t0 solution de l’équation différentielle stochastique
dX t = σ(X t ) dB t + b(X t ) dt,
où σ et b sont des fonctions régulières sur l’intervalle I = ]l, r[ à valeurs dans
]0, ∞[ et R respectivement. Le générateur infinitésimal de X est l’opérateur
agissant sur les fonctions f de classe C
2 sur I donné par
Lf (x) =
1
2
σ
2 (x)f
(x) + b(x)f
(x).
Soit c ∈ I. Introduisons
— la fonction d’échelle p :
p(x) =
x
c
exp
−2
y
c
b(z) dz
σ 2 (z)
dy,
— la mesure de vitesse m est définie par
m(dx) = 1 I (x)
2
p (x)σ 2 (x)
dx = 1 I (x)
2
σ 2 (x)
exp
2
x
c
b(z) dz
σ 2 (z)
dx,
— et pour l < a < b < r la fonction sur ]a, b[,
M a,b (x) = −
x
a
(p(x)−p(y))m(dy)+
p(x) − p(a)
p(b) − p(a)
b
a
(p(b)−p(y))m(dy).