

358
27 Des chaînes de Markov aux processus de diffusion
Espace continu
temps continu
Espace continu
temps discret
Espace continu
temps discret
Espace discret
temps continu
l
i
m
i
t
e
d
i
ff
u
s
i
v
e
Théorème 27.3
Section 27.4
Exemple 27.8
fi l e s fl u i d e s
Section 27.7
schéma d’Euler
Section 27.6
échantillonnage
Section 27.1
paresse
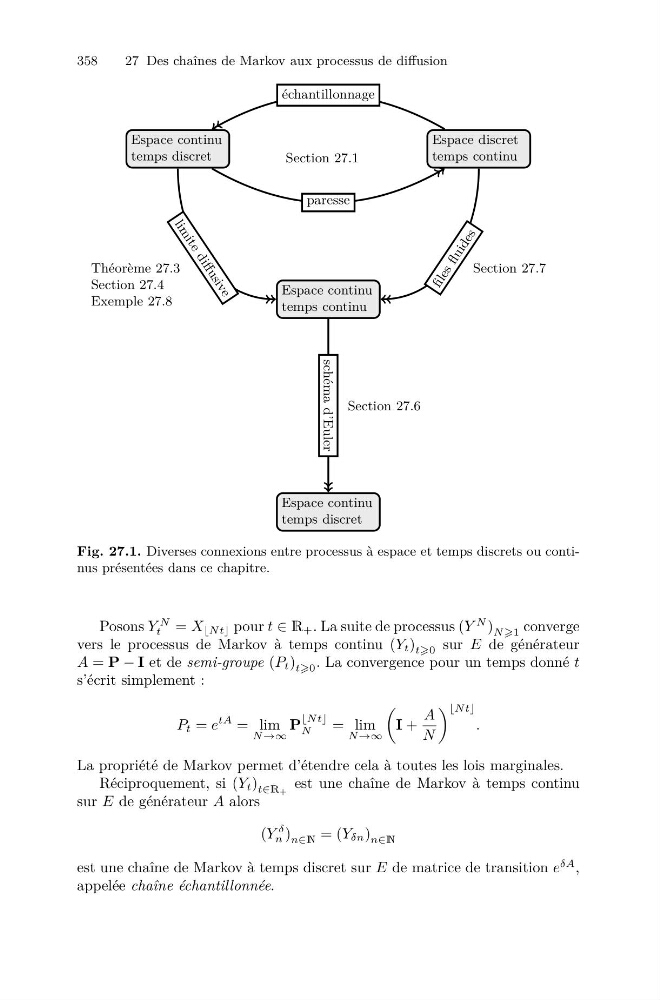
Fig. 27.1. Diverses connexions entre processus à espace et temps discrets ou continus présentées dans ce chapitre.
Posons Y
N
t = X Nt pour t ∈ R + . La suite de processus (Y
N ) N 1 converge
vers le processus de Markov à temps continu (Y t ) t0 sur E de générateur
A = P − I et de semi-groupe (P t ) t0 . La convergence pour un temps donné t
s’écrit simplement :
P t = e
tA = lim
N →∞
P
Nt
N
= lim
N →∞
I +
A
N
Nt
.
La propriété de Markov permet d’étendre cela à toutes les lois marginales.
Réciproquement, si (Y t ) t∈R+ est une chaîne de Markov à temps continu
sur E de générateur A alors
(Y
δ
n ) n∈N = (Y δn ) n∈N
est une chaîne de Markov à temps discret sur E de matrice de transition e
δA ,
appelée chaîne échantillonnée.