

340
25 Processus d’Ornstein-Uhlenbeck
= −
lim
t→∞
t
0
Φ
(N s f )N s Af ds
dγ
= − lim
t→∞
t
0
Φ
(N s f )N s Af dγ
ds
= lim
t→∞
t
0
Φ
(N s f )(N s f )
2 dγ
ds
= lim
t→∞
t
0
e
−2s
Φ
(N s f )(N s (f
))
2 dγ
ds
= lim
t→∞
t
0
e
−2s
Ψ (N s f, N s (f
)) dγ
ds
lim
t→∞
t
0
e
−2s
N s (Ψ (f, f
)) dγ
ds
=
lim
t→∞
t
0
e
−2s ds
Ψ (f, f
) dγ
=
1
2
Ψ (f, f
) dγ.
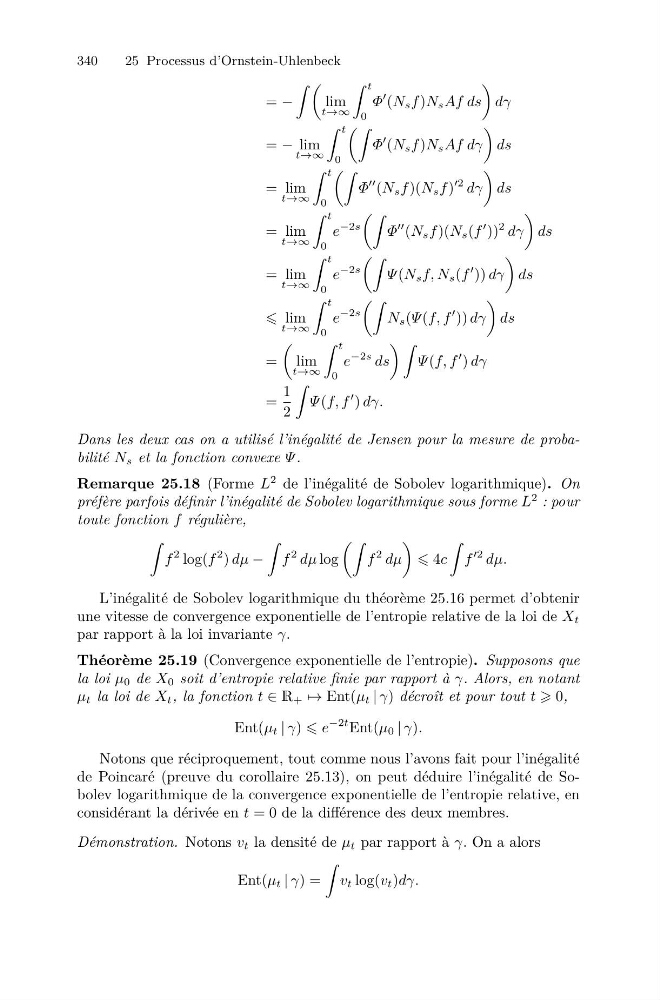
Dans les deux cas on a utilisé l’inégalité de Jensen pour la mesure de probabilité N s et la fonction convexe Ψ .
Remarque 25.18 (Forme L
2 de l’inégalité de Sobolev logarithmique). On
préfère parfois définir l’inégalité de Sobolev logarithmique sous forme L
2 : pour
toute fonction f régulière,
f
2 log(f
2 ) dμ −
f
2 dμ log
f
2 dμ
4c
f
2 dμ.
L’inégalité de Sobolev logarithmique du théorème 25.16 permet d’obtenir
une vitesse de convergence exponentielle de l’entropie relative de la loi de X t
par rapport à la loi invariante γ.
Théorème 25.19 (Convergence exponentielle de l’entropie). Supposons que
la loi μ 0 de X 0 soit d’entropie relative finie par rapport à γ. Alors, en notant
μ t la loi de X t , la fonction t ∈ R + → Ent(μ t | γ) décroît et pour tout t 0,
Ent(μ t | γ) e
−2t Ent(μ 0 | γ).
Notons que réciproquement, tout comme nous l’avons fait pour l’inégalité
de Poincaré (preuve du corollaire 25.13), on peut déduire l’inégalité de Sobolev logarithmique de la convergence exponentielle de l’entropie relative, en
considérant la dérivée en t = 0 de la différence des deux membres.
Démonstration. Notons v t la densité de μ t par rapport à γ. On a alors
Ent(μ t | γ) =
v t log(v t )dγ.