

21.5 Pour aller plus loin
293
x
r dμ
⊕
ρ (x) =
r−1
k=0
ρ
k
k + 1
r
k
r − 1
k
.
En particulier, la loi μ
⊕
ρ a pour moyenne 1 et variance ρ. La loi μ
⊕
ρ est un
mélange entre une masse de Dirac en 0 et une loi à densité par rapport à
la mesure de Lebesgue. L’atome en 0 est dû au fait que la matrice n’est pas
forcément de rang plein. Il disparaît lorsque ρ 1. Lorsque ρ = 1, la matrice
Y est en quelque sorte asymptotiquement carrée. Dans ce cas, a = 0 et b = 4.
Par changement de variable, presque sûrement la mesure de comptage du
spectre
6 de (
1
n Y Y
)
1/2 converge étroitement quand n → ∞ vers la loi du
quart-de-cercle de densité x →
1
π
√
4 − x 2 1 [0,2] (x).
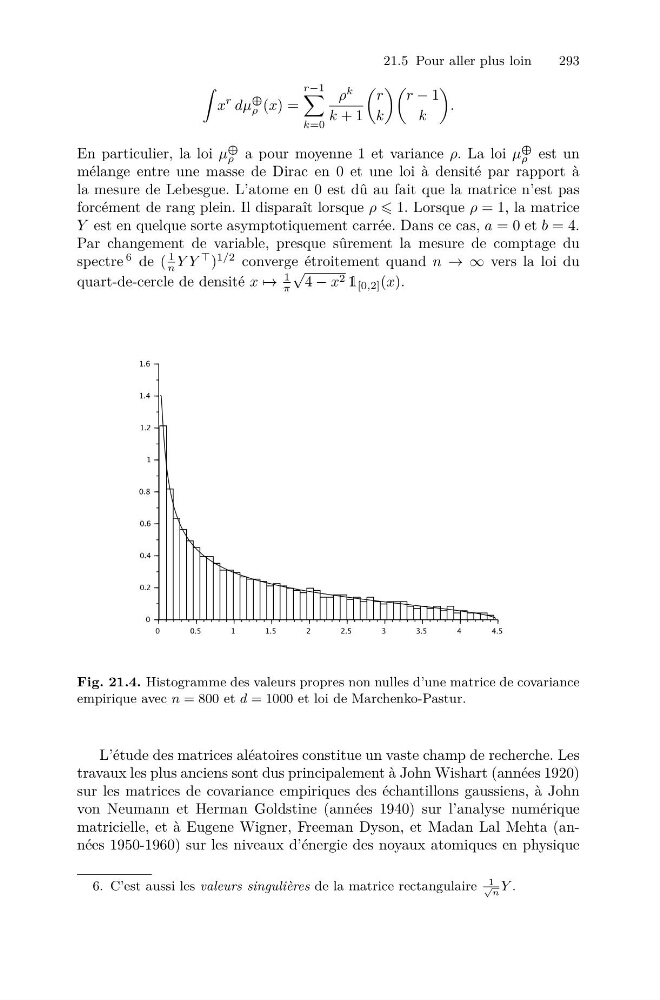
Fig. 21.4. Histogramme des valeurs propres non nulles d’une matrice de covariance
empirique avec n = 800 et d = 1000 et loi de Marchenko-Pastur.
L’étude des matrices aléatoires constitue un vaste champ de recherche. Les
travaux les plus anciens sont dus principalement à John Wishart (années 1920)
sur les matrices de covariance empiriques des échantillons gaussiens, à John
von Neumann et Herman Goldstine (années 1940) sur l’analyse numérique
matricielle, et à Eugene Wigner, Freeman Dyson, et Madan Lal Mehta (années 1950-1960) sur les niveaux d’énergie des noyaux atomiques en physique
6. C’est aussi les valeurs singulières de la matrice rectangulaire
1
√
n
Y .