

286
21 Matrices aléatoires
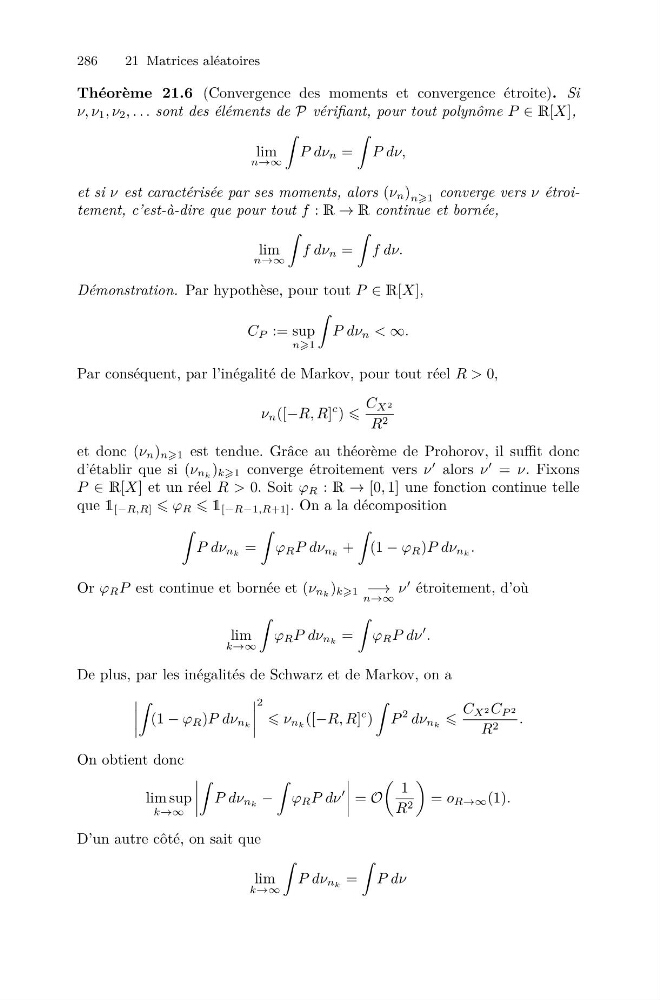
Théorème 21.6 (Convergence des moments et convergence étroite). Si
ν, ν 1 , ν 2 , . . . sont des éléments de P vérifiant, pour tout polynôme P ∈ R[X],
lim
n→∞
P dν n =
P dν,
et si ν est caractérisée par ses moments, alors (ν n ) n1 converge vers ν étroitement, c’est-à-dire que pour tout f : R → R continue et bornée,
lim
n→∞
f dν n =
f dν.
Démonstration. Par hypothèse, pour tout P ∈ R[X],
C P := sup
n1
P dν n < ∞.
Par conséquent, par l’inégalité de Markov, pour tout réel R > 0,
ν n ([−R, R]
c )
C X 2
R 2
et donc (ν n ) n1 est tendue. Grâce au théorème de Prohorov, il suffit donc
d’établir que si (ν n k ) k1 converge étroitement vers ν
alors ν
= ν. Fixons
P ∈ R[X] et un réel R > 0. Soit ϕ R : R → [0, 1] une fonction continue telle
que 1 [−R,R] ϕ R 1 [−R−1,R+1] . On a la décomposition
P dν n k =
ϕ R P dν n k +
(1 − ϕ R )P dν n k .
Or ϕ R P est continue et bornée et (ν n k ) k1 −→
n→∞
ν
étroitement, d’où
lim
k→∞
ϕ R P dν n k =
ϕ R P dν
.
De plus, par les inégalités de Schwarz et de Markov, on a
(1 − ϕ R )P dν n k
2
ν n k ([−R, R]
c )
P
2 dν n k
C X 2 C P 2
R 2 .
On obtient donc
lim sup
k→∞
P dν n k −
ϕ R P dν
= O
1
R 2
= o R→∞ (1).
D’un autre côté, on sait que
lim
k→∞
P dν n k =
P dν