

260
19 Polymères dirigés en environnement aléatoire
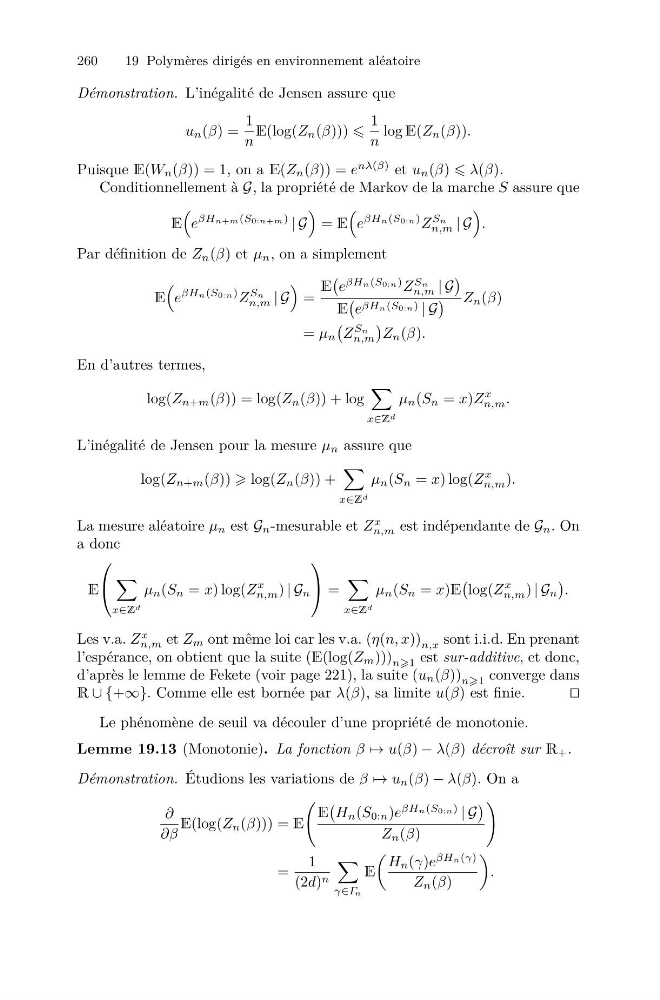
Démonstration. L’inégalité de Jensen assure que
u n (β) =
1
n
E(log(Z n (β)))
1
n
log E(Z n (β)).
Puisque E(W n (β)) = 1, on a E(Z n (β)) = e
nλ(β) et u n (β) λ(β).
Conditionnellement à G, la propriété de Markov de la marche S assure que
E
e
βHn+m(S0:n+m)
| G
= E
e
βHn(S0:n) Z
Sn
n,m | G
.
Par définition de Z n (β) et μ n , on a simplement
E
e
βHn(S0:n) Z
Sn
n,m | G
=
E
e
βHn(S0:n) Z
Sn
n,m | G
E
e βHn(S0:n) | G
Z n (β)
= μ n
Z
Sn
n,m
Z n (β).
En d’autres termes,
log(Z n+m (β)) = log(Z n (β)) + log
x∈Z d
μ n (S n = x)Z
x
n,m .
L’inégalité de Jensen pour la mesure μ n assure que
log(Z n+m (β)) log(Z n (β)) +
x∈Z d
μ n (S n = x) log(Z
x
n,m ).
La mesure aléatoire μ n est G n -mesurable et Z
x
n,m est indépendante de G n . On
a donc
E
⎛
⎝
𨐾
x∈Z d
μ n (S n = x) log(Z
x
n,m ) | G n
⎞
⎠ =
x∈Z d
μ n (S n = x)E
log(Z
x
n,m ) | G n
.
Les v.a. Z
x
n,m et Z m ont même loi car les v.a. (η(n, x)) n,x sont i.i.d. En prenant
l’espérance, on obtient que la suite (E(log(Z m ))) n1 est sur-additive, et donc,
d’après le lemme de Fekete (voir page 221), la suite (u n (β)) n1 converge dans
R ∪ {+∞}. Comme elle est bornée par λ(β), sa limite u(β) est finie.
Le phénomène de seuil va découler d’une propriété de monotonie.
Lemme 19.13 (Monotonie). La fonction β → u(β) − λ(β) décroît sur R + .
Démonstration. Étudions les variations de β → u n (β) − λ(β). On a
∂
∂β
E(log(Z n (β))) = E
E
H n (S 0:n )e
βHn(S0:n)
| G
Z n (β)
=
1
(2d) n
γ∈Γn
E
H n (γ)e
βHn(γ)
Z n (β)
.