

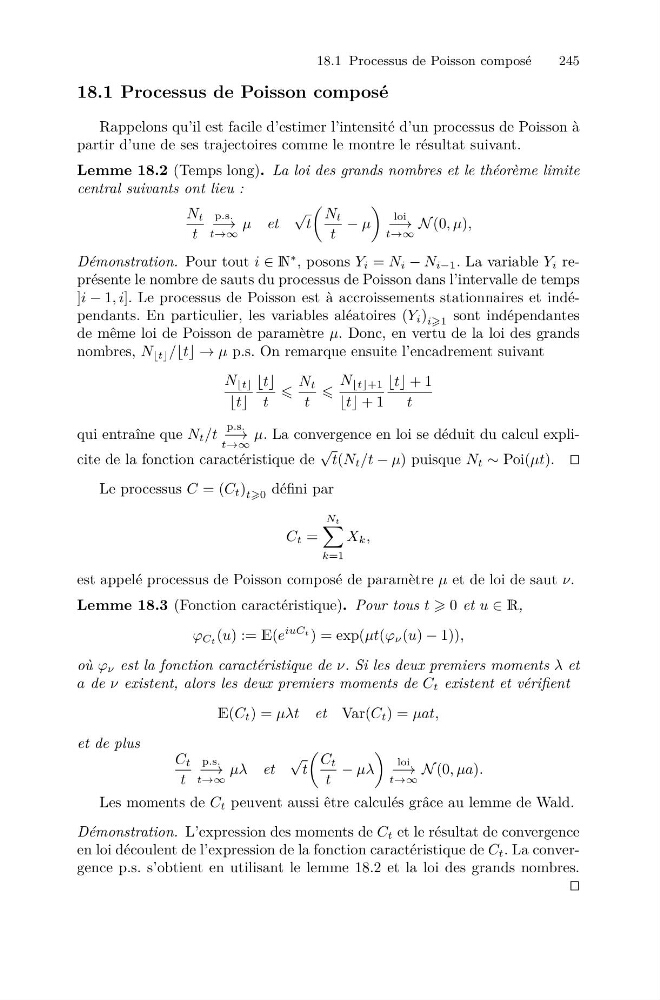
18.1 Processus de Poisson composé
245
18.1 Processus de Poisson composé
Rappelons qu’il est facile d’estimer l’intensité d’un processus de Poisson à
partir d’une de ses trajectoires comme le montre le résultat suivant.
Lemme 18.2 (Temps long). La loi des grands nombres et le théorème limite
central suivants ont lieu :
N t
t
p.s.
−→
t→∞
μ et
√
t
N t
t
− μ
loi
−→
t→∞
N (0, μ),
Démonstration. Pour tout i ∈ N
∗ , posons Y i = N i − N i−1 . La variable Y i représente le nombre de sauts du processus de Poisson dans l’intervalle de temps
]i − 1, i]. Le processus de Poisson est à accroissements stationnaires et indépendants. En particulier, les variables aléatoires (Y i ) i1 sont indépendantes
de même loi de Poisson de paramètre μ. Donc, en vertu de la loi des grands
nombres, N t /t → μ p.s. On remarque ensuite l’encadrement suivant
N t
t
t
t
N t
t
N t+1
t + 1
t + 1
t
qui entraîne que N t /t
p.s.
−→
t→∞
μ. La convergence en loi se déduit du calcul explicite de la fonction caractéristique de
√
t(N t /t − μ) puisque N t ∼ Poi(μt).
Le processus C = (C t ) t0 défini par
C t =
Nt
k=1
X k ,
est appelé processus de Poisson composé de paramètre μ et de loi de saut ν.
Lemme 18.3 (Fonction caractéristique). Pour tous t 0 et u ∈ R,
ϕ Ct (u) := E(e
iuCt ) = exp(μt(ϕ ν (u) − 1)),
où ϕ ν est la fonction caractéristique de ν. Si les deux premiers moments λ et
a de ν existent, alors les deux premiers moments de C t existent et vérifient
E(C t ) = μλt et Var(C t ) = μat,
et de plus
C t
t
p.s.
−→
t→∞
μλ et
√
t
C t
t
− μλ
loi
−→
t→∞
N (0, μa).
Les moments de C t peuvent aussi être calculés grâce au lemme de Wald.
Démonstration. L’expression des moments de C t et le résultat de convergence
en loi découlent de l’expression de la fonction caractéristique de C t . La convergence p.s. s’obtient en utilisant le lemme 18.2 et la loi des grands nombres.