

244
18 Ruine d’une compagnie d’assurance
c
T1
T2
T3
T4
T5
Y (c)
τ (c)
t
Rt
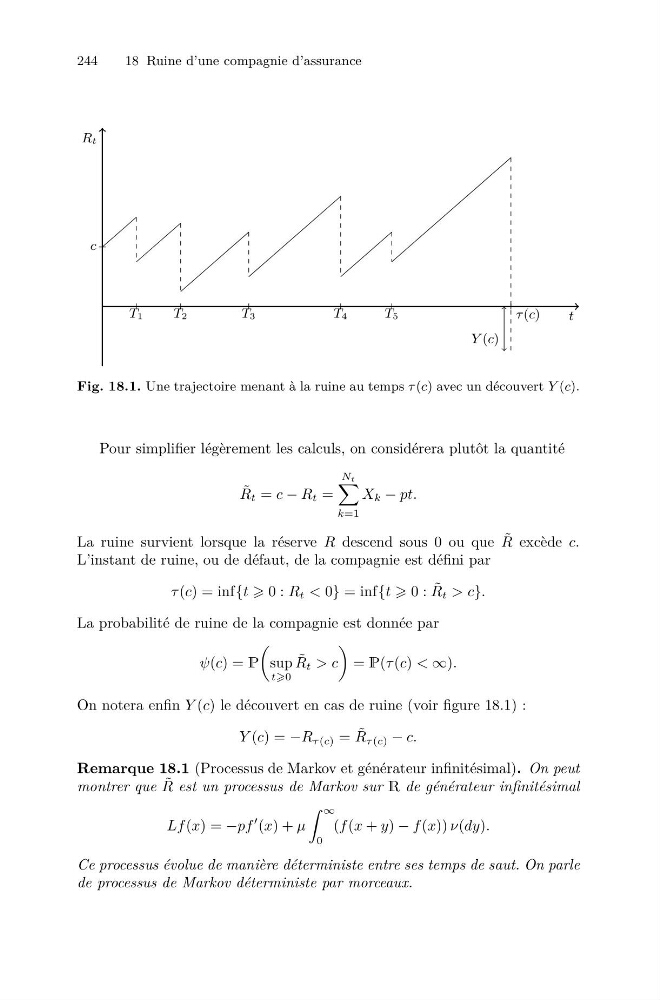
Fig. 18.1. Une trajectoire menant à la ruine au temps τ (c) avec un découvert Y (c).
Pour simplifier légèrement les calculs, on considérera plutôt la quantité
˜
R t = c − R t =
Nt
k=1
X k − pt.
La ruine survient lorsque la réserve R descend sous 0 ou que ˜
R excède c.
L’instant de ruine, ou de défaut, de la compagnie est défini par
τ (c) = inf{t 0 : R t < 0} = inf{t 0 : ˜
R t > c}.
La probabilité de ruine de la compagnie est donnée par
ψ(c) = P
sup
t0
˜
R t > c
= P(τ (c) < ∞).
On notera enfin Y (c) le découvert en cas de ruine (voir figure 18.1) :
Y (c) = −R τ (c) = ˜
R τ (c) − c.
Remarque 18.1 (Processus de Markov et générateur infinitésimal). On peut
montrer que ˜
R est un processus de Markov sur R de générateur infinitésimal
Lf (x) = −pf
(x) + μ
∞
0
(f (x + y) − f (x)) ν(dy).
Ce processus évolue de manière déterministe entre ses temps de saut. On parle
de processus de Markov déterministe par morceaux.