

17.3 Branchement et croissance-fragmentation
239
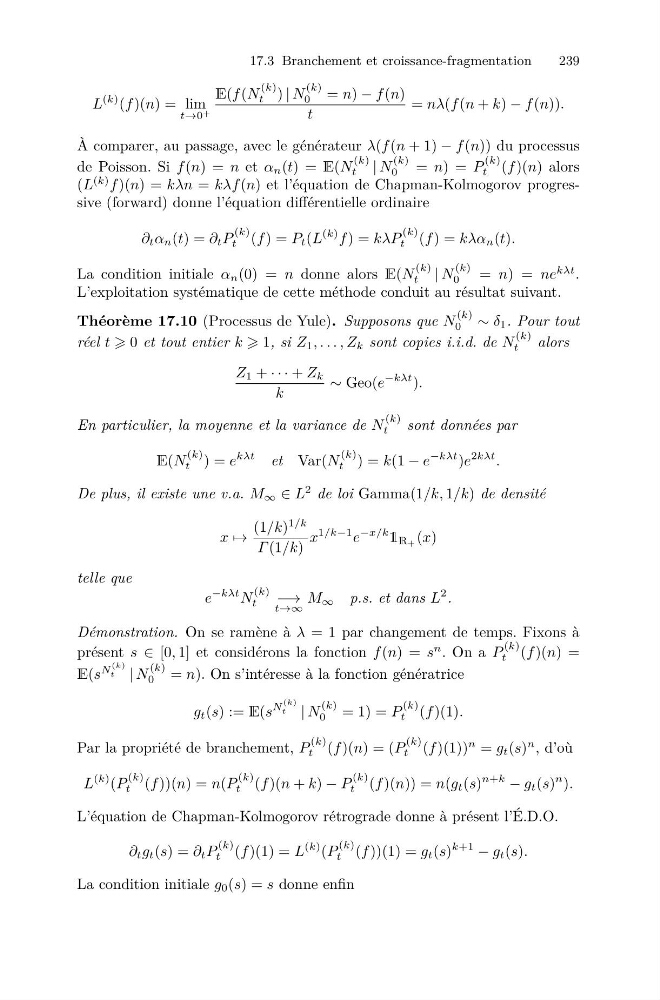
L
(k) (f )(n) = lim
t→0 +
E(f (N
(k)
t ) | N
(k)
0
= n) − f (n)
t
= nλ(f (n + k) − f (n)).
À comparer, au passage, avec le générateur λ(f (n + 1) − f (n)) du processus
de Poisson. Si f (n) = n et α n (t) = E(N
(k)
t
| N
(k)
0
= n) = P
(k)
t (f )(n) alors
(L
(k) f )(n) = kλn = kλf (n) et l’équation de Chapman-Kolmogorov progressive (forward) donne l’équation différentielle ordinaire
∂ t α n (t) = ∂ t P
(k)
t (f ) = P t (L
(k) f ) = kλP
(k)
t (f ) = kλα n (t).
La condition initiale α n (0) = n donne alors E(N
(k)
t
| N
(k)
0
= n) = ne
kλt .
L’exploitation systématique de cette méthode conduit au résultat suivant.
Théorème 17.10 (Processus de Yule). Supposons que N
(k)
0
∼ δ 1 . Pour tout
réel t 0 et tout entier k 1, si Z 1 , . . . , Z k sont copies i.i.d. de N
(k)
t
alors
Z 1 + · · · + Z k
k
∼ Geo(e
−kλt ).
En particulier, la moyenne et la variance de N
(k)
t
sont données par
E(N
(k)
t ) = e
kλt
et Var(N
(k)
t ) = k(1 − e
−kλt )e
2kλt .
De plus, il existe une v.a. M ∞ ∈ L
2 de loi Gamma(1/k, 1/k) de densité
x →
(1/k)
1/k
Γ (1/k)
x
1/k−1 e
−x/k
1 R+ (x)
telle que
e
−kλt N
(k)
t
−→
t→∞
M ∞ p.s. et dans L
2 .
Démonstration. On se ramène à λ = 1 par changement de temps. Fixons à
présent s ∈ [0, 1] et considérons la fonction f (n) = s
n . On a P
(k)
t (f )(n) =
E(s
N
(k)
t
| N
(k)
0
= n). On s’intéresse à la fonction génératrice
g t (s) := E(s
N
(k)
t
| N
(k)
0
= 1) = P
(k)
t (f )(1).
Par la propriété de branchement, P
(k)
t (f )(n) = (P
(k)
t (f )(1))
n = g t (s)
n , d’où
L
(k) (P
(k)
t (f ))(n) = n(P
(k)
t (f )(n + k) − P
(k)
t (f )(n)) = n(g t (s)
n+k
− g t (s)
n ).
L’équation de Chapman-Kolmogorov rétrograde donne à présent l’É.D.O.
∂ t g t (s) = ∂ t P
(k)
t (f )(1) = L
(k) (P
(k)
t (f ))(1) = g t (s)
k+1
− g t (s).
La condition initiale g 0 (s) = s donne enfin