

236
17 Croissance et fragmentation
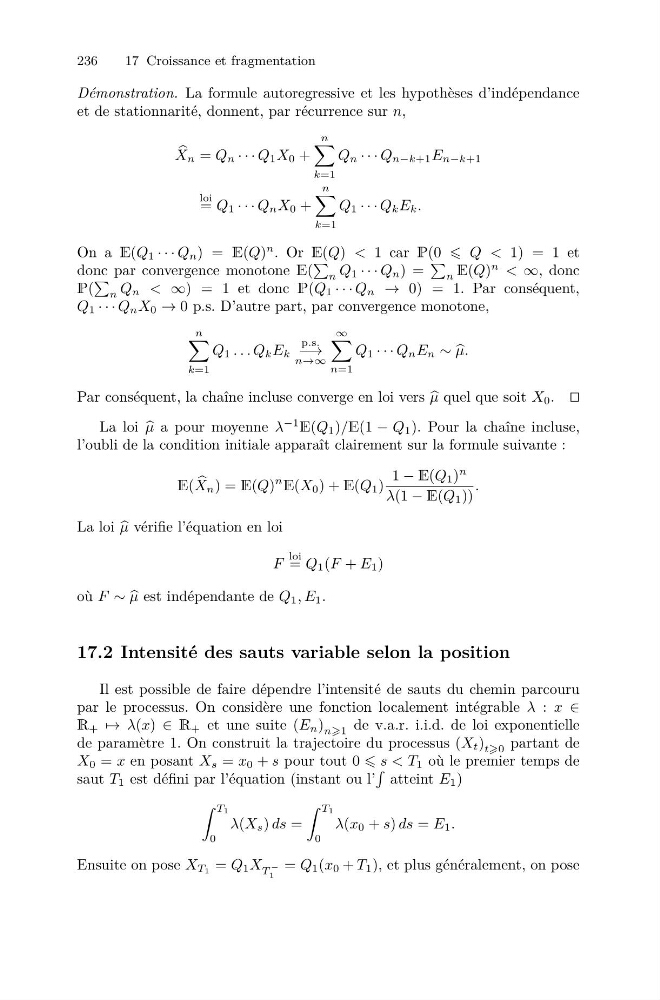
Démonstration. La formule autoregressive et les hypothèses d’indépendance
et de stationnarité, donnent, par récurrence sur n,
X n = Q n · · · Q 1 X 0 +
n
k=1
Q n · · · Q n−k+1 E n−k+1
loi
= Q 1 · · · Q n X 0 +
n
k=1
Q 1 · · · Q k E k .
On a E(Q 1 · · · Q n ) = E(Q)
n . Or E(Q) < 1 car P(0 Q < 1) = 1 et
donc par convergence monotone E(
n Q 1 · · · Q n ) =
n E(Q)
n < ∞, donc
P(
n Q n < ∞) = 1 et donc P(Q 1 · · · Q n → 0) = 1. Par conséquent,
Q 1 · · · Q n X 0 → 0 p.s. D’autre part, par convergence monotone,
n
k=1
Q 1 . . . Q k E k
p.s.
−→
n→∞
∞
n=1
Q 1 · · · Q n E n ∼
μ.
Par conséquent, la chaîne incluse converge en loi vers
μ quel que soit X 0 .
La loi
μ a pour moyenne λ
−1
E(Q 1 )/E(1 − Q 1 ). Pour la chaîne incluse,
l’oubli de la condition initiale apparaît clairement sur la formule suivante :
E(
X n ) = E(Q)
n
E(X 0 ) + E(Q 1 )
1 − E(Q 1 )
n
λ(1 − E(Q 1 ))
.
La loi
μ vérifie l’équation en loi
F
loi
= Q 1 (F + E 1 )
où F ∼
μ est indépendante de Q 1 , E 1 .
17.2 Intensité des sauts variable selon la position
Il est possible de faire dépendre l’intensité de sauts du chemin parcouru
par le processus. On considère une fonction localement intégrable λ : x ∈
R + → λ(x) ∈ R + et une suite (E n ) n1 de v.a.r. i.i.d. de loi exponentielle
de paramètre 1. On construit la trajectoire du processus (X t ) t0 partant de
X 0 = x en posant X s = x 0 + s pour tout 0 s < T 1 où le premier temps de
saut T 1 est défini par l’équation (instant ou l’
atteint E 1 )
T1
0
λ(X s ) ds =
T1
0
λ(x 0 + s) ds = E 1 .
Ensuite on pose X T1 = Q 1 X T
−
1
= Q 1 (x 0 + T 1 ), et plus généralement, on pose