

234
17 Croissance et fragmentation
Remarque 17.6 (Irréductibilité). Pour tout x 0 et conditionnellement
à l’événement {X 0 = x}, le processus X entre dans tout intervalle en un
temps fini avec probabilité positive. En d’autres termes, sa trajectoire coupe
toute bande horizontale en un temps fini avec probabilité positive. Cela est
immédiat si la bande est au-dessus de x. Si la bande est en dessous de x, il
suffit de considérer une trajectoire en dents de scie.
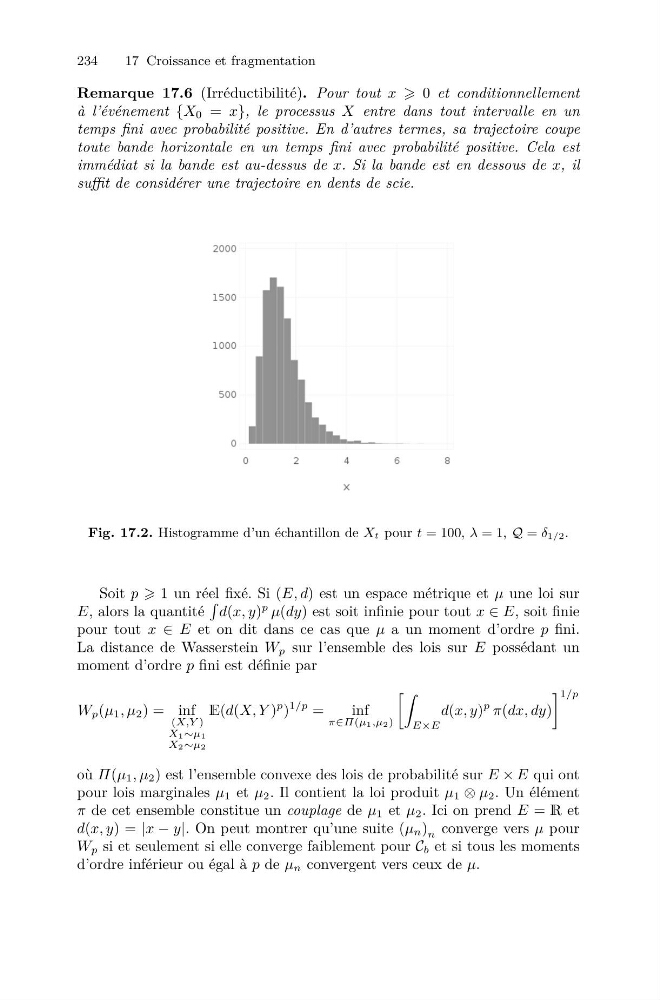
Fig. 17.2. Histogramme d’un échantillon de Xt pour t = 100, λ = 1, Q = δ 1/2 .
Soit p 1 un réel fixé. Si (E, d) est un espace métrique et μ une loi sur
E, alors la quantité
d(x, y)
p μ(dy) est soit infinie pour tout x ∈ E, soit finie
pour tout x ∈ E et on dit dans ce cas que μ a un moment d’ordre p fini.
La distance de Wasserstein W p sur l’ensemble des lois sur E possédant un
moment d’ordre p fini est définie par
W p (μ 1 , μ 2 ) = inf
(X,Y )
X1∼μ1
X2∼μ2
E(d(X, Y )
p )
1/p =
inf
π∈Π(μ1,μ2)
E×E
d(x, y)
p π(dx, dy)
1/p
où Π(μ 1 , μ 2 ) est l’ensemble convexe des lois de probabilité sur E × E qui ont
pour lois marginales μ 1 et μ 2 . Il contient la loi produit μ 1 ⊗ μ 2 . Un élément
π de cet ensemble constitue un couplage de μ 1 et μ 2 . Ici on prend E = R et
d(x, y) = |x − y|. On peut montrer qu’une suite (μ n ) n converge vers μ pour
W p si et seulement si elle converge faiblement pour C b et si tous les moments
d’ordre inférieur ou égal à p de μ n convergent vers ceux de μ.