

15.1 Urne de Pólya
201
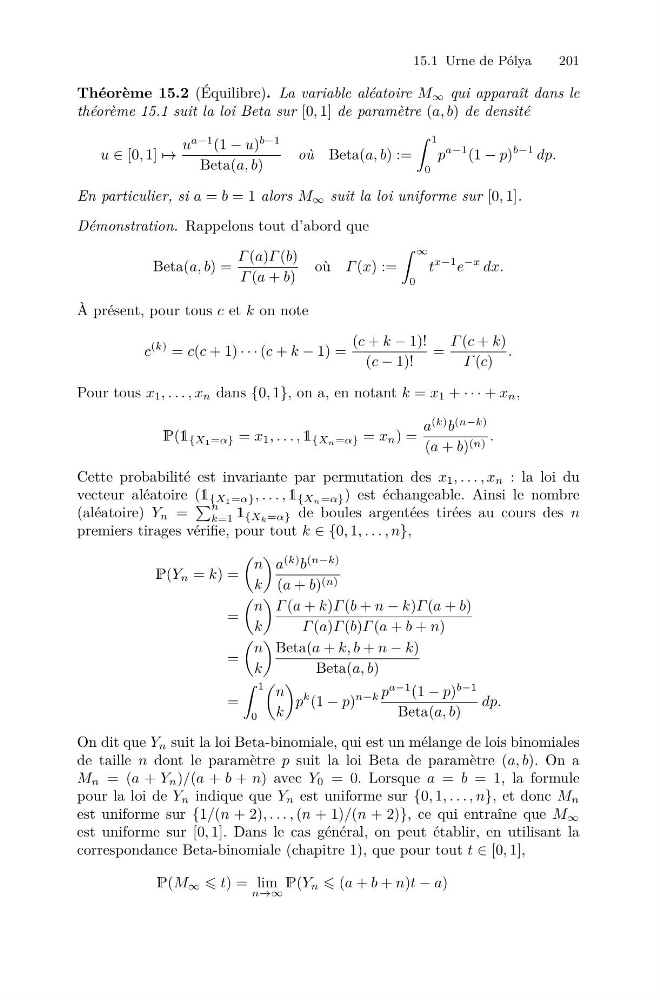
Théorème 15.2 (Équilibre). La variable aléatoire M ∞ qui apparaît dans le
théorème 15.1 suit la loi Beta sur [0, 1] de paramètre (a, b) de densité
u ∈ [0, 1] →
u
a−1 (1 − u)
b−1
Beta(a, b)
où Beta(a, b) :=
1
0
p
a−1 (1 − p)
b−1 dp.
En particulier, si a = b = 1 alors M ∞ suit la loi uniforme sur [0, 1].
Démonstration. Rappelons tout d’abord que
Beta(a, b) =
Γ (a)Γ (b)
Γ (a + b)
où Γ (x) :=
∞
0
t
x−1 e
−x dx.
À présent, pour tous c et k on note
c
(k) = c(c + 1) · · · (c + k − 1) =
(c + k − 1)!
(c − 1)!
=
Γ (c + k)
Γ (c)
.
Pour tous x 1 , . . . , x n dans {0, 1}, on a, en notant k = x 1 + · · · + x n ,
P(1 {X1=α} = x 1 , . . . , 1 {Xn=α} = x n ) =
a
(k) b
(n−k)
(a + b) (n) .
Cette probabilité est invariante par permutation des x 1 , . . . , x n : la loi du
vecteur aléatoire (1 {X1=α} , . . . , 1 {Xn=α} ) est échangeable. Ainsi le nombre
(aléatoire) Y n =
n
k=1 1 {X k =α} de boules argentées tirées au cours des n
premiers tirages vérifie, pour tout k ∈ {0, 1, . . . , n},
P(Y n = k) =
n
k
a
(k) b
(n−k)
(a + b) (n)
=
n
k
Γ (a + k)Γ (b + n − k)Γ (a + b)
Γ (a)Γ (b)Γ (a + b + n)
=
n
k
Beta(a + k, b + n − k)
Beta(a, b)
=
1
0
n
k
p
k (1 − p)
n−k p
a−1 (1 − p)
b−1
Beta(a, b)
dp.
On dit que Y n suit la loi Beta-binomiale, qui est un mélange de lois binomiales
de taille n dont le paramètre p suit la loi Beta de paramètre (a, b). On a
M n = (a + Y n )/(a + b + n) avec Y 0 = 0. Lorsque a = b = 1, la formule
pour la loi de Y n indique que Y n est uniforme sur {0, 1, . . . , n}, et donc M n
est uniforme sur {1/(n + 2), . . . , (n + 1)/(n + 2)}, ce qui entraîne que M ∞
est uniforme sur [0, 1]. Dans le cas général, on peut établir, en utilisant la
correspondance Beta-binomiale (chapitre 1), que pour tout t ∈ [0, 1],
P(M ∞ t) = lim
n→∞
P(Y n (a + b + n)t − a)