

12.4 Modèle de Wright-Fisher avec mutations
165
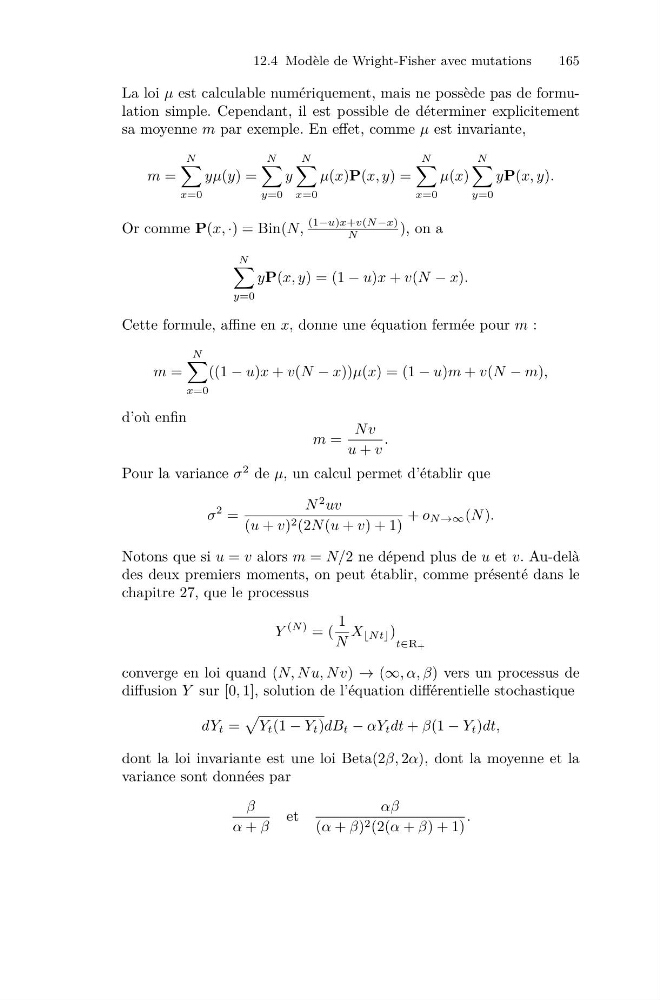
La loi μ est calculable numériquement, mais ne possède pas de formulation simple. Cependant, il est possible de déterminer explicitement
sa moyenne m par exemple. En effet, comme μ est invariante,
m =
N
x=0
yμ(y) =
N
y=0
y
N
x=0
μ(x)P(x, y) =
N
x=0
μ(x)
N
y=0
yP(x, y).
Or comme P(x, ·) = Bin(N,
(1−u)x+v(N −x)
N
), on a
N
y=0
yP(x, y) = (1 − u)x + v(N − x).
Cette formule, affine en x, donne une équation fermée pour m :
m =
N
x=0
((1 − u)x + v(N − x))μ(x) = (1 − u)m + v(N − m),
d’où enfin
m =
Nv
u + v
.
Pour la variance σ
2 de μ, un calcul permet d’établir que
σ
2 =
N
2 uv
(u + v) 2 (2N (u + v) + 1)
+ o N →∞ (N ).
Notons que si u = v alors m = N/2 ne dépend plus de u et v. Au-delà
des deux premiers moments, on peut établir, comme présenté dans le
chapitre 27, que le processus
Y
(N ) = (
1
N
X Nt )
t∈R+
converge en loi quand (N, N u, N v) → (∞, α, β) vers un processus de
diffusion Y sur [0, 1], solution de l’équation différentielle stochastique
dY t =
Y t (1 − Y t )dB t − αY t dt + β(1 − Y t )dt,
dont la loi invariante est une loi Beta(2β, 2α), dont la moyenne et la
variance sont données par
β
α + β
et
αβ
(α + β) 2 (2(α + β) + 1)
.