

146
11 File d’attente M/M/Infini
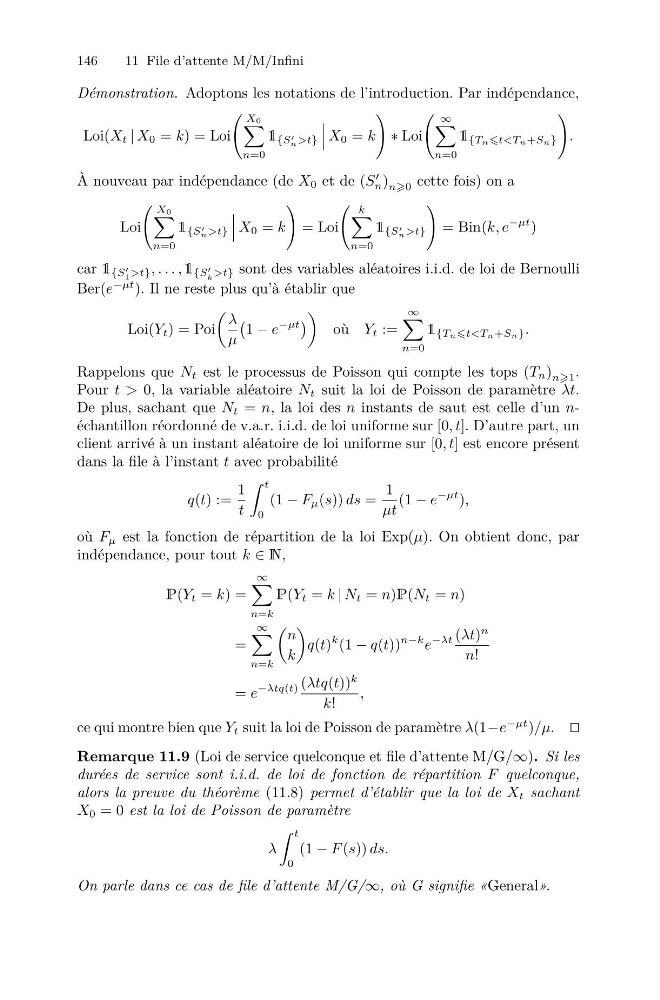
Démonstration. Adoptons les notations de l’introduction. Par indépendance,
Loi(X t | X 0 = k) = Loi
X0
n=0
1 {S
n >t}
X 0 = k
∗ Loi
∞
n=0
1 {Tnt
À nouveau par indépendance (de X 0 et de (S
n ) n0 cette fois) on a
Loi
X0
n=0
1 {S
n >t}
X 0 = k
= Loi
k
n=0
1 {S
n >t}
= Bin(k, e
−μt )
car 1 {S
1 >t} , . . . , 1 {S
k
>t} sont des variables aléatoires i.i.d. de loi de Bernoulli
Ber(e
−μt ). Il ne reste plus qu’à établir que
Loi(Y t ) = Poi
λ
μ
1 − e
−μt
où Y t :=
∞
n=0
1 {Tnt
Pour t > 0, la variable aléatoire N t suit la loi de Poisson de paramètre λt.
De plus, sachant que N t = n, la loi des n instants de saut est celle d’un néchantillon réordonné de v.a.r. i.i.d. de loi uniforme sur [0, t]. D’autre part, un
client arrivé à un instant aléatoire de loi uniforme sur [0, t] est encore présent
dans la file à l’instant t avec probabilité
q(t) :=
1
t
t
0
(1 − F μ (s)) ds =
1
μt
(1 − e
−μt ),
où F μ est la fonction de répartition de la loi Exp(μ). On obtient donc, par
indépendance, pour tout k ∈ N,
P(Y t = k) =
∞
n=k
P(Y t = k | N t = n)P(N t = n)
=
∞
n=k
n
k
q(t)
k (1 − q(t))
n−k e
−λt (λt)
n
n!
= e
−λtq(t) (λtq(t))
k
k!
,
ce qui montre bien que Y t suit la loi de Poisson de paramètre λ(1−e
−μt )/μ.
Remarque 11.9 (Loi de service quelconque et file d’attente M/G/∞). Si les
durées de service sont i.i.d. de loi de fonction de répartition F quelconque,
alors la preuve du théorème (11.8) permet d’établir que la loi de X t sachant
X 0 = 0 est la loi de Poisson de paramètre
λ
t
0
(1 − F (s)) ds.
On parle dans ce cas de file d’attente M/G/∞, où G signifie «General».