

134
10 Records, extrêmes, et recrutements
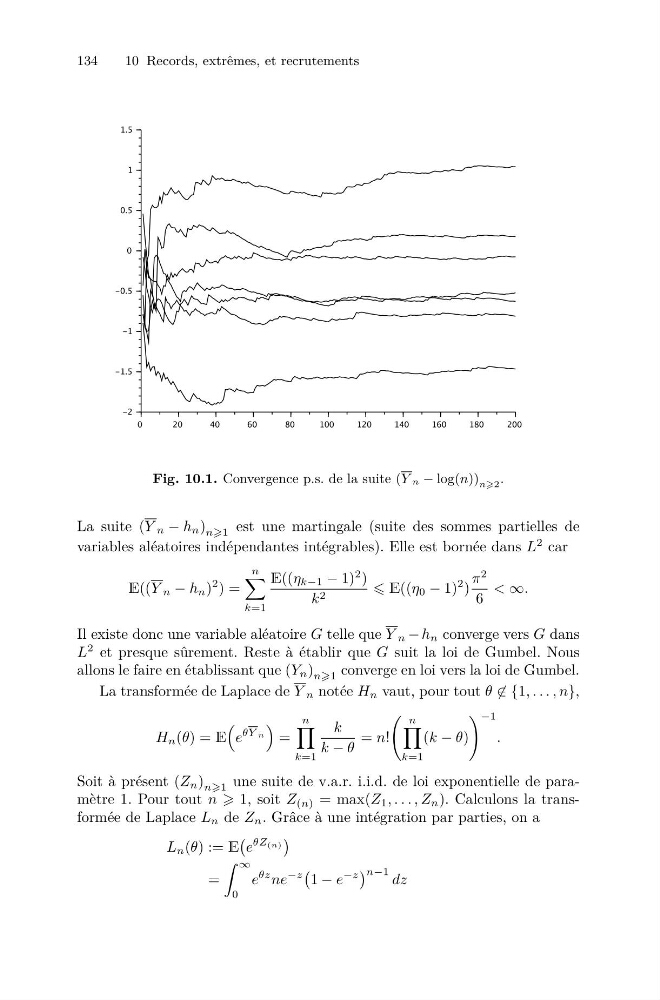
Fig. 10.1. Convergence p.s. de la suite (Y n − log(n)) n2 .
La suite (Y n − h n ) n1 est une martingale (suite des sommes partielles de
variables aléatoires indépendantes intégrables). Elle est bornée dans L
2 car
E((Y n − h n )
2 ) =
n
k=1
E((η k−1 − 1)
2 )
k 2
E((η 0 − 1)
2 )
π
2
6
< ∞.
Il existe donc une variable aléatoire G telle que Y n − h n converge vers G dans
L
2 et presque sûrement. Reste à établir que G suit la loi de Gumbel. Nous
allons le faire en établissant que (Y n ) n1 converge en loi vers la loi de Gumbel.
La transformée de Laplace de Y n notée H n vaut, pour tout θ ∈ {1, . . . , n},
H n (θ) = E
e
θY n
=
n
k=1
k
k − θ
= n!
n
k=1
(k − θ)
−1
.
Soit à présent (Z n ) n1 une suite de v.a.r. i.i.d. de loi exponentielle de paramètre 1. Pour tout n 1, soit Z (n) = max(Z 1 , . . . , Z n ). Calculons la transformée de Laplace L n de Z n . Grâce à une intégration par parties, on a
L n (θ) := E
e
θZ (n)
=
∞
0
e
θz ne
−z
1 − e
−z
n−1 dz