

238
Chapitre II. Enoncés des résultats
l’expression qui définit I
˜
L,E
˜
R
(R
, δ, f ˜
L,ω ). Reportons ensuite (5) dans l’égalité (3).
On obtient
I
˜
G,E
˜
M
(M
, δ
M
, f ) =
˜
L∈L( ˜
R)
d
˜
G
˜
R
( ˜
M , ˜
L)I
˜
L,E
˜
R
(R
, δ, f ˜
L,ω ).
C’est l’égalité du (i) de l’énoncé.
La preuve de (ii) est similaire, à ceci près que l’on raisonne par récurrence.
On part de l’égalité analogue à (1)
I
˜
G
˜
M
(δ
M , B, f )
= S
˜
G
˜
M
(δ
M , B, f ) +
s∈Z( ˆ
M ) Γ F /Z( ˆ
G) Γ F ,s =1
i ˜
M ( ˜
G, ˜
G
(s))S
G
(s)
M
(δ
M , B, f
G
(s) ).
Pour le terme associé à s = 1, on peut appliquer par récurrence la relation (ii) au
terme indexé par s. Pour le premier terme du membre de droite, on l’applique aussi
mais, puisqu’on ne sait pas encore qu’elle est vraie, on doit ajouter la différence
X entre le membre de gauche et celui de droite de l’égalité du (ii). Le calcul se
poursuit (c’en est un cas particulier) et on obtient finalement
I
˜
G
˜
M
(δ
M , B, f ) = X +
˜
L∈L( ˜
R)
d
˜
G
˜
R
( ˜
M , ˜
L)I
˜
L
˜
R
(δ, B, f ˜
L ).
Il reste à appliquer le lemme 1.7 (dont on a dit qu’il se généralisait aux distributions
relatives au système de fonctions B) pour conclure X = 0, ce que l’on voulait
prouver.
La preuve de (iii) est plus délicate. Montrons d’abord que l’on peut imposer
des hypothèses supplémentaires aux données R
et δ. Du côté des groupes duaux, la
situation est la même que dans le cas (i). On peut définir ˆ
R comme la composante
neutre du commutant de Z( ˆ
R
)
ΓF ,0 dans ˆ
G. On a déjà supposé ˆ
M standard et,
par un procédé analogue, on peut supposer que ˆ
R est lui-aussi standard. Les deux
Levi ˆ
M et ˆ
R sont invariants par Γ F et par ˆ
θ. On pose R
= M
∩ ( ˆ
R W F ). On
a encore M
= ˆ
M
R
. Deux cas sont possibles. Le premier est
(7) ˆ
R ne correspond à aucun Levi de G.
Supposons au contraire que ˆ
R corresponde à un Levi R de G. Dans ce cas, R
s’étend naturellement en un espace de Levi ˜
R de ˜
G et (R
, R
, ˜
ζ) est une donnée
endoscopique de (R, ˜
R, a). Alors l’hypothèse que R
n’est pas relevant signifie que
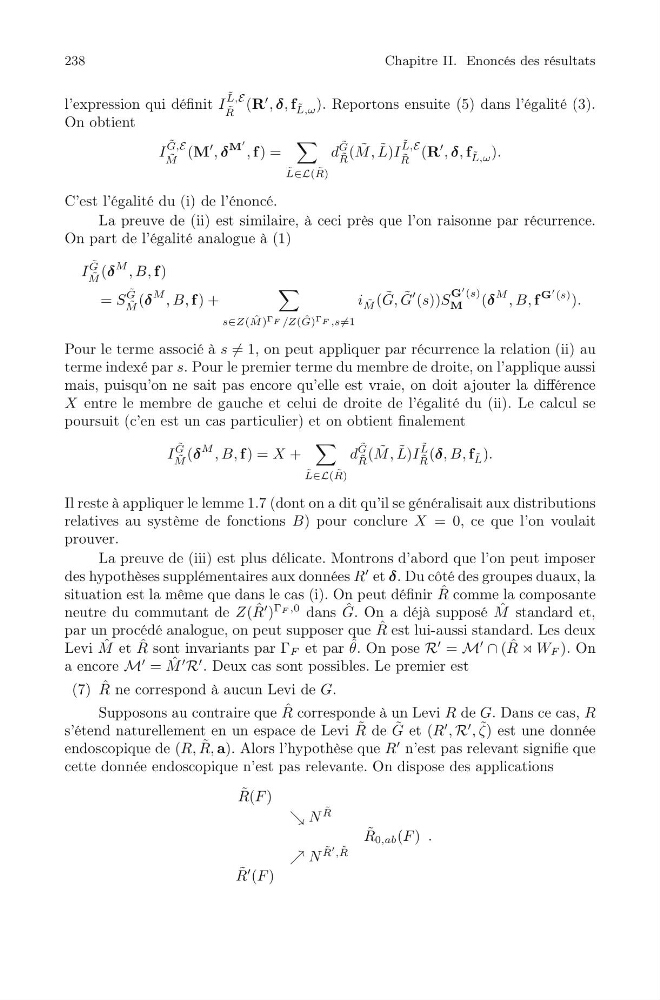
cette donnée endoscopique n’est pas relevante. On dispose des applications
˜
R(F )
N
˜
R
˜
R 0,ab (F )
N
˜
R
, ˜
R
˜
R
(F )
.