

672
Chapitre VI. La partie géométrique de la formule
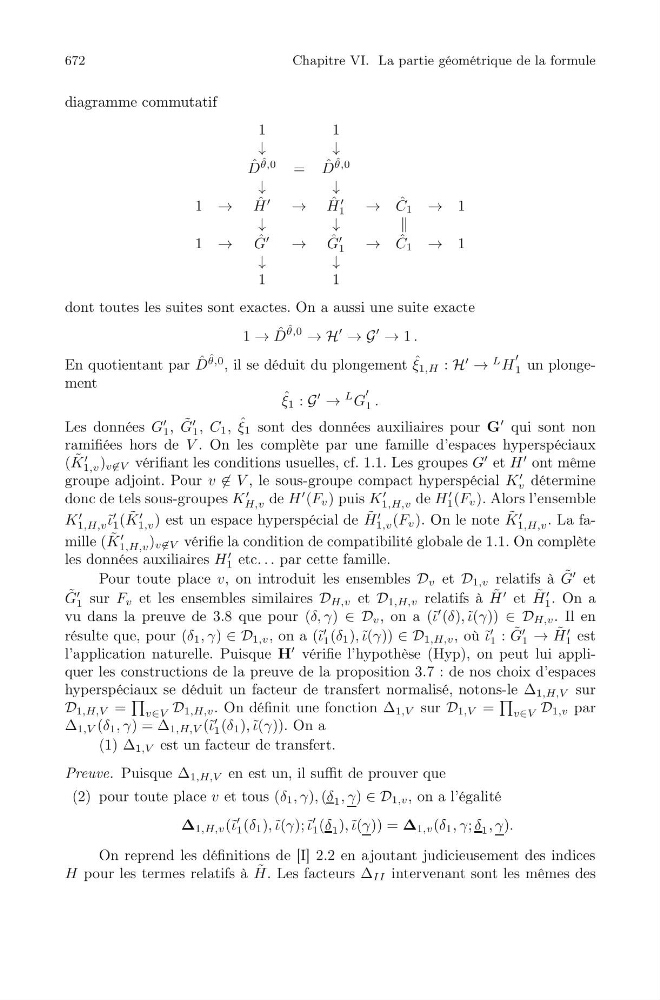
diagramme commutatif
1
1
↓
↓
ˆ
D
ˆ
θ,0
= ˆ
D
ˆ
θ,0
↓
↓
1 →
ˆ
H
→
ˆ
H
1
→ ˆ
C 1 → 1
↓
↓
↓
1 →
ˆ
G
→
ˆ
G
1
→ ˆ
C 1 → 1
↓
↓
1
1
dont toutes les suites sont exactes. On a aussi une suite exacte
1 → ˆ
D
ˆ
θ,0
→ H
→ G
→ 1 .
En quotientant par ˆ
D
ˆ
θ,0 , il se déduit du plongement ˆ
ξ 1,H : H
→
L H
1 un plongement
ˆ
ξ 1 : G
→
L G
1 .
Les données G
1 , ˜
G
1 , C 1 , ˆ
ξ 1 sont des données auxiliaires pour G
qui sont non
ramifiées hors de V . On les complète par une famille d’espaces hyperspéciaux
( ˜
K
1,v ) v ∈V vérifiant les conditions usuelles, cf. 1.1. Les groupes G
et H
ont même
groupe adjoint. Pour v ∈ V , le sous-groupe compact hyperspécial K
v détermine
donc de tels sous-groupes K
H,v de H
(F v ) puis K
1,H,v de H
1 (F v ). Alors l’ensemble
K
1,H,v ˜ ι
1 ( ˜
K
1,v ) est un espace hyperspécial de ˜
H
1,v (F v ). On le note ˜
K
1,H,v . La famille ( ˜
K
1,H,v ) v ∈V vérifie la condition de compatibilité globale de 1.1. On complète
les données auxiliaires H
1 etc. . . par cette famille.
Pour toute place v, on introduit les ensembles D v et D 1,v relatifs à ˜
G
et
˜
G
1 sur F v et les ensembles similaires D H,v et D 1,H,v relatifs à ˜
H
et ˜
H
1 . On a
vu dans la preuve de 3.8 que pour (δ, γ) ∈ D v , on a (˜ ι
(δ), ˜ ι(γ)) ∈ D H,v . Il en
résulte que, pour (δ 1 , γ) ∈ D 1,v , on a (˜ ι
1 (δ 1 ), ˜ ι(γ)) ∈ D 1,H,v , où ˜ ι
1 : ˜
G
1 → ˜
H
1 est
l’application naturelle. Puisque H
vérifie l’hypothèse (Hyp), on peut lui appliquer les constructions de la preuve de la proposition 3.7 : de nos choix d’espaces
hyperspéciaux se déduit un facteur de transfert normalisé, notons-le Δ 1,H,V sur
D 1,H,V =
v∈V D 1,H,v . On définit une fonction Δ 1,V sur D 1,V =
v∈V D 1,v par
Δ 1,V (δ 1 , γ) = Δ 1,H,V (˜ ι
1 (δ 1 ), ˜ ι(γ)). On a
(1) Δ 1,V est un facteur de transfert.
Preuve. Puisque Δ 1,H,V en est un, il suffit de prouver que
(2) pour toute place v et tous (δ 1 , γ), (δ 1 , γ) ∈ D 1,v , on a l’égalité
Δ 1,H,v (˜ ι
1 (δ 1 ), ˜ ι(γ); ˜ ι
1 (δ 1 ), ˜ ι(γ)) = Δ 1,v (δ 1 , γ; δ 1 , γ).
On reprend les définitions de [I] 2.2 en ajoutant judicieusement des indices
H pour les termes relatifs à ˜
H. Les facteurs Δ II intervenant sont les mêmes des