

2.2 Quelques illustrations
43
Les trajectoires ainsi s´ electionn´ ees
X
i
n vivent d´ esormais dans l’espace de chemins E n = (E
)
n+1 .
Mutation trajectorielle :
L’´ etape de mutation d´ epend uniquement de la nature des transitions de probabilit´ es M n+1 (x n , dx n+1 ) de E n dans E n+1 . Supposons que ces derni` eres
correspondent aux transitions de probabilit´ es d’un processus historique associ´ e ` a une ´ evolution markovienne sur E
.
Dans cette situation, on rappelle que ces transitions M n+1 (x n , dy n+1 ) s’expriment sous la forme suivante :
M n+1 ((x
0 , . . . , x
n ), d(y
0 , . . . , y
n+1 ))
= δ (x
0 ,...,x
n ) (d(y
0 , . . . , y
n ))M
n+1 (y
n , dy
n+1 )
M
n+1 est une transition de Markov de E
vers lui mˆ eme. Autrement dit,
simuler une variable al´ eatoire trajectorielle de loi
M n+1 ((x
0 , . . . , x
n ), d(y
0 , . . . , y
n+1 ))
revient ` a conserver tout d’abord le segment de trajectoire
x n = (x
0 , . . . , x
n )
On lui adjoint ensuite une extension ´ el´ ementaire choisie al´ eatoirement selon
la loi M
n+1 (x
n , dy
n+1 )
x
n y
n+1
Durant l’´ etape de mutation correspondante
X
i
n =
X
i
0,n , . . . ,
X
i
n,n
∈ E
N
n
↓
X
i
n+1 =
(X
i
0,n+1 , . . . , X
i
n,n+1 ), X
i
n+1,n+1
∈ E
N
n+1
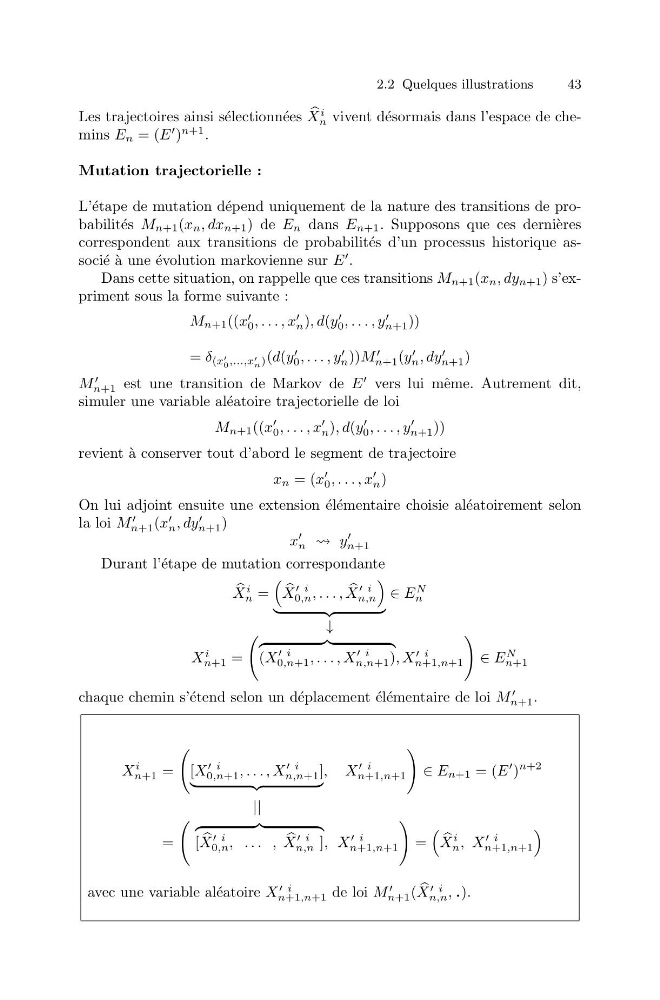
chaque chemin s’´ etend selon un d´ eplacement ´ el´ ementaire de loi M
n+1 .
X
i
n+1 =
[X
i
0,n+1 , . . . , X
i
n,n+1 ]
, X
i
n+1,n+1
∈ E n+1 = (E
)
n+2
||
=
[
X
i
0,n , ... ,
X
i
n,n ], X
i
n+1,n+1
=
X
i
n , X
i
n+1,n+1
avec une variable al´ eatoire X
i
n+1,n+1 de loi M
n+1 (
X
i
n,n , .).