

42
2 Chaˆ ınes de Markov abstraites
E n = E
× . . . × E
(n+1)-fois
o` u E
d´ esigne un ensemble quelconque, suffisamment r´ egulier. Pour fixer les
id´ ees, on pourra supposer que E = Z
d , ou E = R
d . On conviendra que les
points de E n sont donn´ es par des (n + 1)-uplets repr´ esentant des trajectoires
de longueur n dans l’espace E
x n = (x
0 , . . . , x
n ) ∈ E n = (E
)
n+1
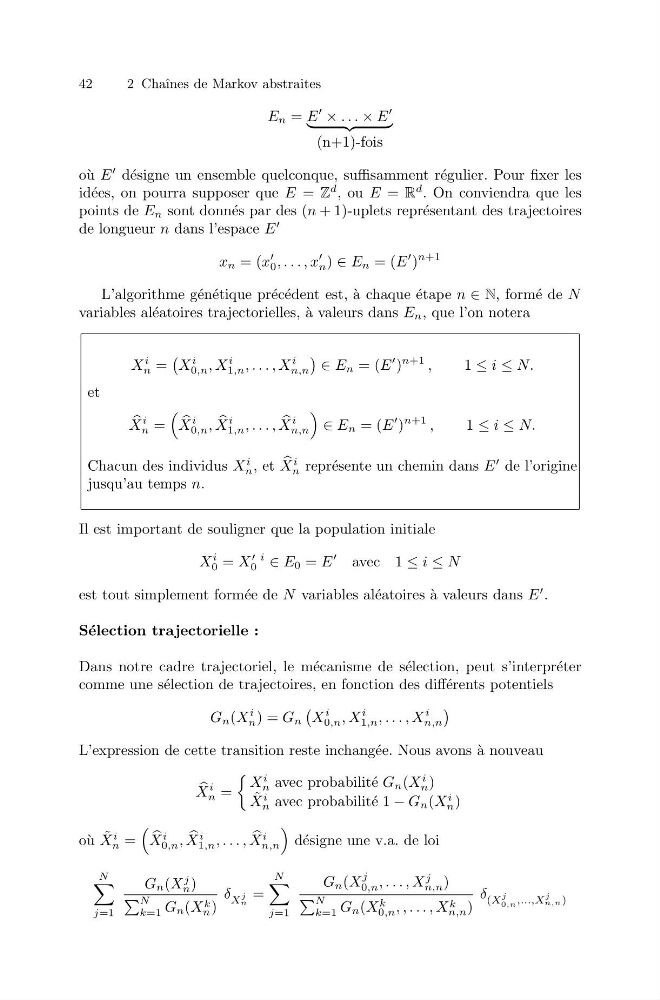
L’algorithme g´ en´ etique pr´ ec´ edent est, ` a chaque ´ etape n ∈ N, form´ e de N
variables al´ eatoires trajectorielles, ` a valeurs dans E n , que l’on notera
X
i
n =
X
i
0,n , X
i
1,n , . . . , X
i
n,n
∈ E n = (E
)
n+1 ,
1 ≤ i ≤ N.
et
X
i
n =
X
i
0,n ,
X
i
1,n , . . . ,
X
i
n,n
∈ E n = (E
)
n+1 ,
1 ≤ i ≤ N.
Chacun des individus X
i
n , et
X
i
n repr´ esente un chemin dans E
de l’origine
jusqu’au temps n.
Il est important de souligner que la population initiale
X
i
0 = X
i
0 ∈ E 0 = E
avec 1 ≤ i ≤ N
est tout simplement form´ ee de N variables al´ eatoires `
a valeurs dans E
.
S´ election trajectorielle :
Dans notre cadre trajectoriel, le m´ ecanisme de s´ election, peut s’interpr´ eter
comme une s´ election de trajectoires, en fonction des diff´ erents potentiels
G n (X
i
n ) = G n
X
i
0,n , X
i
1,n , . . . , X
i
n,n
L’expression de cette transition reste inchang´ ee. Nous avons `
a nouveau
X
i
n =
X
i
n avec probabilit´ e G n (X
i
n )
˜
X
i
n avec probabilit´ e 1 − G n (X
i
n )
o` u ˜
X
i
n =
X
i
0,n ,
X
i
1,n , . . . ,
X
i
n,n
d´ esigne une v.a. de loi
N
j=1
G n (X
j
n )
N
k=1 G n (X k
n )
δ X
j
n
=
N
j=1
G n (X
j
0,n , . . . , X
j
n,n )
N
k=1 G n (X k
0,n , , . . . , X k
n,n )
δ (X
j
0,n ,...,X
j
n,n )