

2.2 Quelques illustrations
29
Dans la formule ci-dessus, λ > 0 d´ esigne un param` etre fix´ e. En interpr´ etant
(2.4) comme une formule de Bayes s´ equentielle, on obtient
P
(T0,...,Tn) (d(t 0 , . . . , t n )) =
n
p=1
P
Tp|Tp−1 (dt p |t p−1 )
P
T0 (dt 0 )
avec
P
T0 (dt 0 ) = 1 [0,∞) (t 0 ) λ e
−λt0 dt 0
P
Tn|Tn−1 (dt n |t n−1 ) = 1 [tn−1,∞) (t n ) λ e
−λ(tn−tn−1) dt n
Par un simple changement de variable, on montre aussi facilement que
U 0 = d´ ef. T 0 et U n = d´ ef. (T n − T n−1 )
forment une suite de v.a. exponentielles et ind´ ependantes de param` etre λ. Le
processus continu de comptage des sauts
t ∈ R + → N (t) =
n≥0
1 [Tn,∞) (t) ∈ N
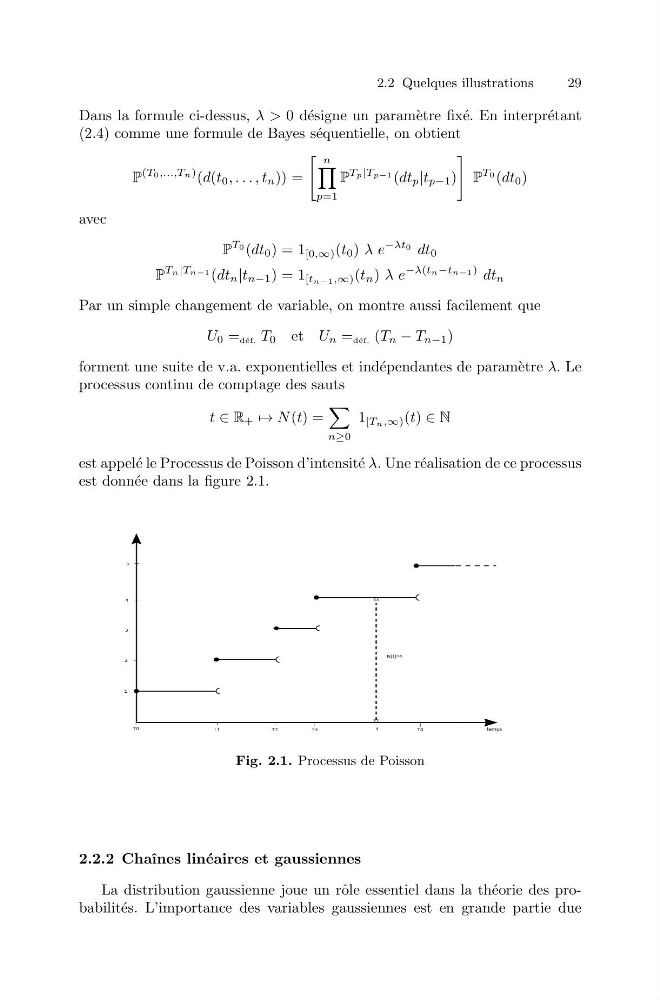
est appel´ e le Processus de Poisson d’intensit´ e λ. Une r´ ealisation de ce processus
est donn´ ee dans la figure 2.1.
Fig. 2.1. Processus de Poisson
2.2.2 Chaˆ ınes lin´ eaires et gaussiennes
La distribution gaussienne joue un rˆ ole essentiel dans la th´ eorie des probabilit´ es. L’importance des variables gaussiennes est en grande partie due