

2.1 Description des mod` eles
27
En utilisant (2.2), nous obtenons la formule de transport int´ egral des lois
des ´ etats de la chaˆ ıne
η n = η n−1 M n = η 0 M 1 M 2 . . . M n
(2.3)
Cette ´ equation int´ egrale, appel´ ee la formule de Chapman-Kolmogorov,
permet de voir les lois η n comme solution d’un syst` eme dynamique (d´ eterministe) int´ egral (et donc lin´ eaire) sur les espaces de mesures de probabilit´ es.
2.1.3 Processus historique
Comme nous l’avons vu pour les chaˆ ınes discr` etes dans la section 1.2.2, le
cadre non homog` ene est utile pour repr´ esenter des mod` eles trajectoriels, tel le
processus historique associ´ e `
a une chaˆ ıne de Markov ´ el´ ementaire. La construction abstraite de ces mod` eles trajectoriels est analogue ` a celle pr´ esent´ ee ` a
l’exemple 1.2.2. Ainsi, si X
n est une chaˆ ıne de Markov de transitions M
n sur
des ensembles E
n , les s´ equences de trajectoires
X n = (X
0 , . . . , X
n )
forment un processus de Markov sur les espaces produits
E n = (E
0 × . . . × E
n )
Le passage de X n ` a X n+1 s’effectue en deux temps. On conserve tout d’abord
le segment de trajectoire X n = (X
0 , . . . , X
n ), puis on lui adjoint une extension
´ el´ ementaire al´ eatoire X
n+1 de loi M
n+1 (X
n , dx
). Plus formellement, nous
avons
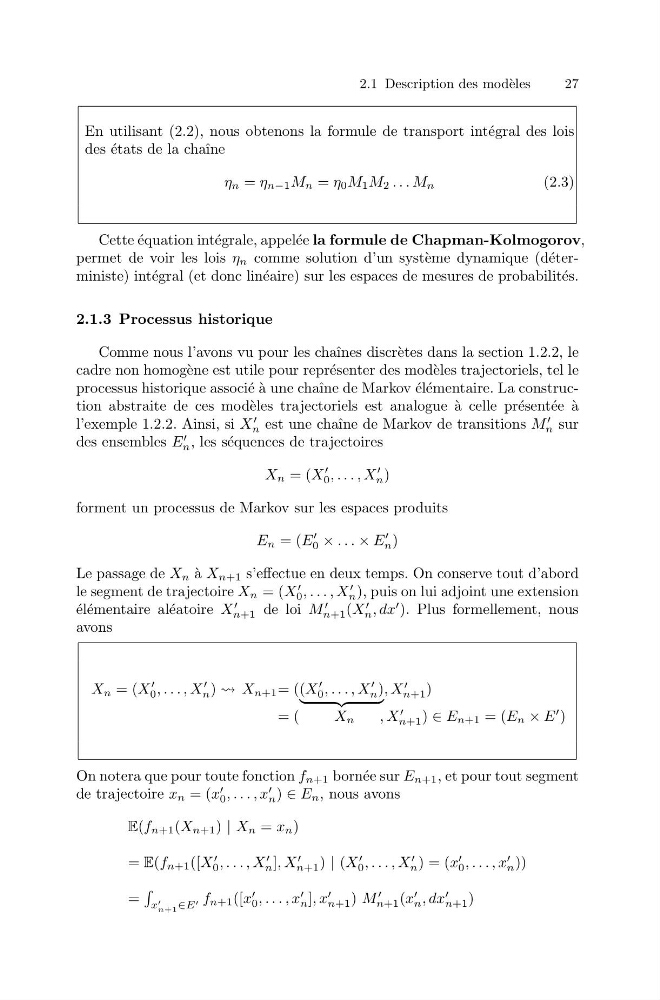
X n = (X
0 , . . . , X
n ) X n+1 = ((X
0 , . . . , X
n )
, X
n+1 )
= (
X n
, X
n+1 ) ∈ E n+1 = (E n × E
)
On notera que pour toute fonction f n+1 born´ ee sur E n+1 , et pour tout segment
de trajectoire x n = (x
0 , . . . , x
n ) ∈ E n , nous avons
E(f n+1 (X n+1 ) | X n = x n )
= E(f n+1 ([X
0 , . . . , X
n ], X
n+1 ) | (X
0 , . . . , X
n ) = (x
0 , . . . , x
n ))
=
x
n+1 ∈E f n+1 ([x
0 , . . . , x
n ], x
n+1 ) M
n+1 (x
n , dx
n+1 )