

452
15 Analyse de risques
η n+1 = Ψ Gn (η n ) M n+1
Ces processus `
a valeurs mesures sont analogues aux flots de mesures (3.7)
pr´ esent´ es dans la section 3.6. En utilisant les r´ esultats d´ evelopp´ es dans cette
section, pour toute fonction born´ ee f sur R
d nous avons la formule de
Feynman-Kac suivante
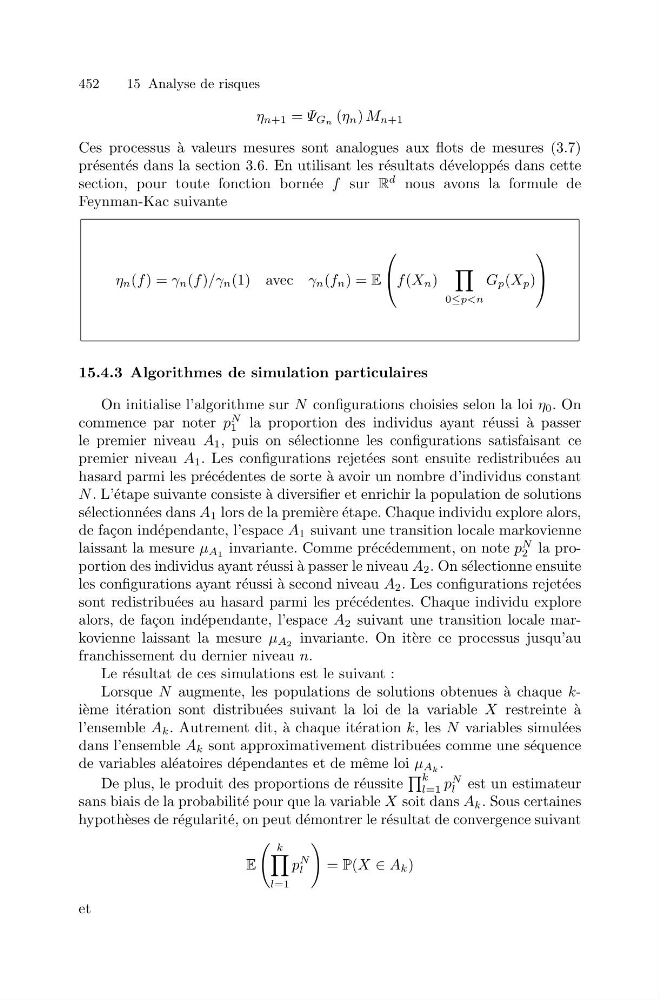
η n (f ) = γ n (f )/γ n (1) avec γ n (f n ) = E
⎛
⎝ f (X n )
0≤p
⎞
⎠
15.4.3 Algorithmes de simulation particulaires
On initialise l’algorithme sur N configurations choisies selon la loi η 0 . On
commence par noter p
N
1 la proportion des individus ayant r´ eussi ` a passer
le premier niveau A 1 , puis on s´ electionne les configurations satisfaisant ce
premier niveau A 1 . Les configurations rejet´ ees sont ensuite redistribu´ ees au
hasard parmi les pr´ ec´ edentes de sorte ` a avoir un nombre d’individus constant
N . L’´ etape suivante consiste ` a diversifier et enrichir la population de solutions
s´ electionn´ ees dans A 1 lors de la premi` ere ´ etape. Chaque individu explore alors,
de fa¸ con ind´ ependante, l’espace A 1 suivant une transition locale markovienne
laissant la mesure μ A1 invariante. Comme pr´ ec´ edemment, on note p
N
2 la proportion des individus ayant r´ eussi ` a passer le niveau A 2 . On s´ electionne ensuite
les configurations ayant r´ eussi ` a second niveau A 2 . Les configurations rejet´ ees
sont redistribu´ ees au hasard parmi les pr´ ec´ edentes. Chaque individu explore
alors, de fa¸ con ind´ ependante, l’espace A 2 suivant une transition locale markovienne laissant la mesure μ A2 invariante. On it` ere ce processus jusqu’au
franchissement du dernier niveau n.
Le r´ esultat de ces simulations est le suivant :
Lorsque N augmente, les populations de solutions obtenues `
a chaque ki` eme it´ eration sont distribu´ ees suivant la loi de la variable X restreinte `
a
l’ensemble A k . Autrement dit, `
a chaque it´ eration k, les N variables simul´ ees
dans l’ensemble A k sont approximativement distribu´ ees comme une s´ equence
de variables al´ eatoires d´ ependantes et de mˆ eme loi μ A k .
De plus, le produit des proportions de r´ eussite
k
l=1 p
N
l est un estimateur
sans biais de la probabilit´ e pour que la variable X soit dans A k . Sous certaines
hypoth` eses de r´ egularit´ e, on peut d´ emontrer le r´ esultat de convergence suivant
E
k
l=1
p
N
l
= P(X ∈ A k )
et