

440
15 Analyse de risques
G p (X p ) = G p ((X p , X p+1 )) = e
λ(Vp+1(Xp+1)−Vp(Xp))
(15.12)
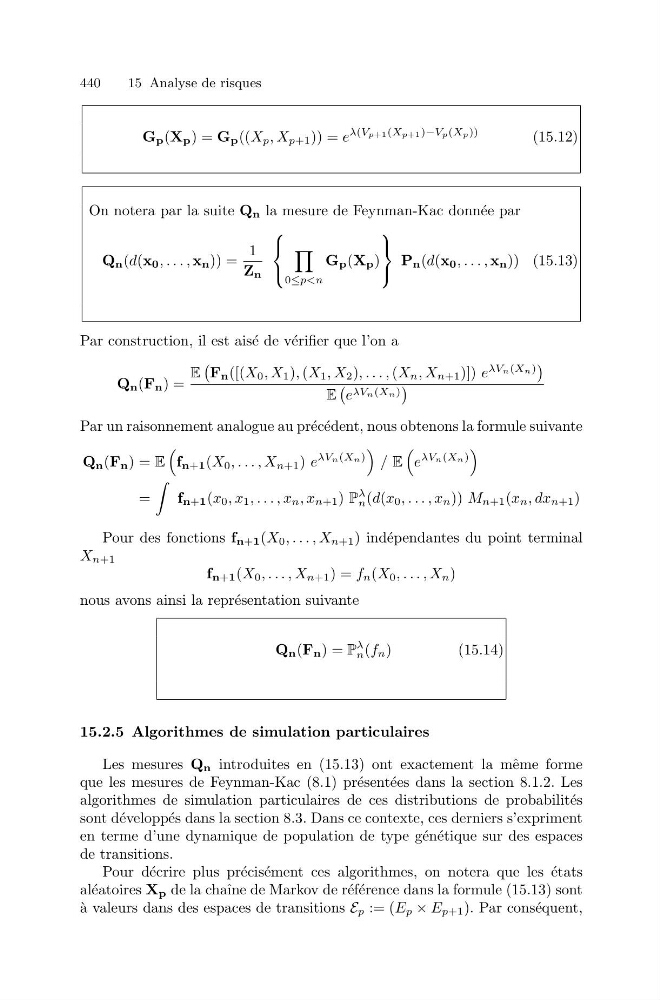
On notera par la suite Q n la mesure de Feynman-Kac donn´ ee par
Q n (d(x 0 , . . . , x n )) =
1
Z n
⎧
⎨
⎩
0≤p
⎫
⎬
⎭
P n (d(x 0 , . . . , x n )) (15.13)
Par construction, il est ais´ e de v´ erifier que l’on a
Q n (F n ) =
E
F n ([(X 0 , X 1 ), (X 1 , X 2 ), . . . , (X n , X n+1 )]) e
λVn(Xn)
E
e λVn(Xn)
Par un raisonnement analogue au pr´ ec´ edent, nous obtenons la formule suivante
Q n (F n ) = E
f n+1 (X 0 , . . . , X n+1 ) e
λVn(Xn)
/ E
e
λVn(Xn)
=
f n+1 (x 0 , x 1 , . . . , x n , x n+1 ) P
λ
n (d(x 0 , . . . , x n )) M n+1 (x n , dx n+1 )
Pour des fonctions f n+1 (X 0 , . . . , X n+1 ) ind´ ependantes du point terminal
X n+1
f n+1 (X 0 , . . . , X n+1 ) = f n (X 0 , . . . , X n )
nous avons ainsi la repr´ esentation suivante
Q n (F n ) = P
λ
n (f n )
(15.14)
15.2.5 Algorithmes de simulation particulaires
Les mesures Q n introduites en (15.13) ont exactement la mˆ eme forme
que les mesures de Feynman-Kac (8.1) pr´ esent´ ees dans la section 8.1.2. Les
algorithmes de simulation particulaires de ces distributions de probabilit´ es
sont d´ evelopp´ es dans la section 8.3. Dans ce contexte, ces derniers s’expriment
en terme d’une dynamique de population de type g´ en´ etique sur des espaces
de transitions.
Pour d´ ecrire plus pr´ ecis´ ement ces algorithmes, on notera que les ´ etats
al´ eatoires X p de la chaˆ ıne de Markov de r´ ef´ erence dans la formule (15.13) sont
` a valeurs dans des espaces de transitions E p := (E p × E p+1 ). Par cons´ equent,