

15.2 Echantillonnage pr´ ef´ erentiel
437
Le choix du param` etre optimal λ = λ n (a) est donn´ e en r´ esolvant l’´ equation
suivante
a =
E (V n (X n ) exp (λV n (X n )))
E (exp (λV n (X n )))
(15.8)
Cette strat´ egie d’estimation des probabilit´ es de d´ epassement de niveau est
au cœur de la th´ eorie des grandes d´ eviations. Ces in´ egalit´ es donnent souvent
des estimations assez pr´ ecises. Reprenons l’exemple pr´ esent´ e en (15.2). Si l’on
consid` ere la fonction V n (x) = x, il est alors assez ais´ e de v´ erifier que l’on a
Λ n (λ) = log E
e
λXn
= λ
2 n/2
Dans cette situation, nous avons
Λ n (λ) = λ
2 n/2
λ n (a) = a/n et Λ
n (a) = a
2 /(2n)
On en d´ eduit l’in´ egalit´ e exponentielle
P(X n ≥ a) ≤ e
−a
2 /(2n)
En utilisant les in´ egalit´ es de Mills, nous laissons le soin au lecteur de v´ erifier
que ces in´ egalit´ es donnent le bon taux de d´ ecroissance exponentiel.
Les deux points faibles de cette d´ emarche sont les suivants : tout d’abord,
il est souvent impossible ou tr` es coˆ uteux de calculer ou estimer la fonction
Λ n , et a fortiori la fonction Λ
n ; d’autre part, cette d´ emarche ne permet pas
de calculer les lois conditionnelles des trajectoires du processus ´ evoluant dans
le niveau critique.
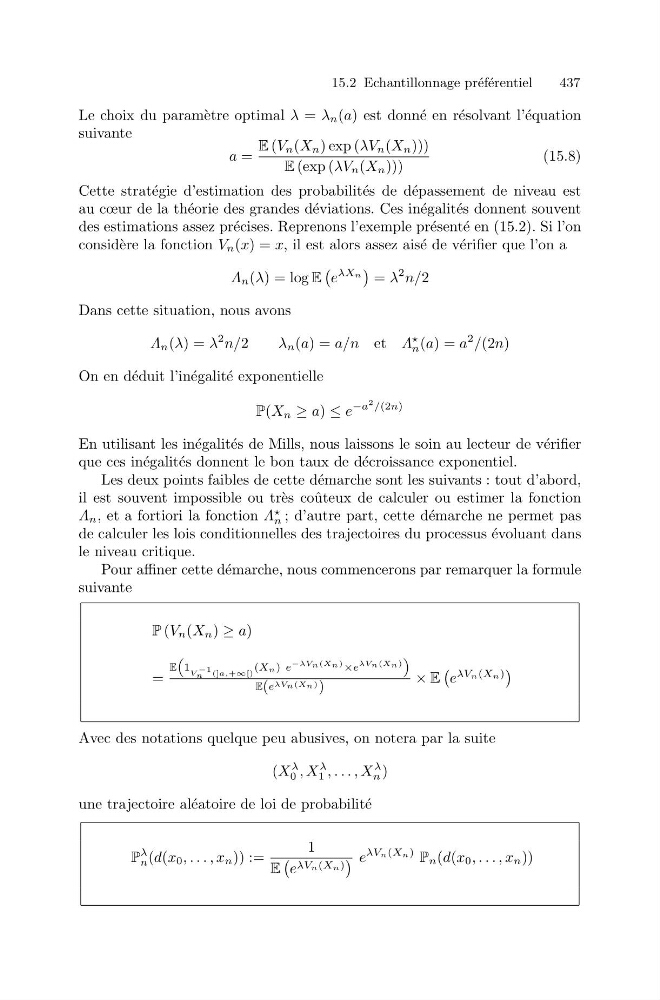
Pour affiner cette d´ emarche, nous commencerons par remarquer la formule
suivante
P (V n (X n ) ≥ a)
=
E
1 V
−1
n (]a,+∞[)
(Xn) e
−λVn (Xn ) ×e
λVn (Xn )
E(e λVn (Xn ) )
× E
e
λVn(Xn)
Avec des notations quelque peu abusives, on notera par la suite
(X
λ
0 , X
λ
1 , . . . , X
λ
n )
une trajectoire al´ eatoire de loi de probabilit´ e
P
λ
n (d(x 0 , . . . , x n )) :=
1
E
e λVn(Xn)
e
λVn(Xn)
P n (d(x 0 , . . . , x n ))