

15.2 Echantillonnage pr´ ef´ erentiel
435
dP n
dP λ
n
(x 0 , . . . , x n ) =
n
p=1
dM p (x p−1 , .)
dM λ
p (x p−1 , .)
(x p )
=
n
p=1
e
−λ(xp−xp−1)+
λ 2
2 = e
−λxn+
λ 2 n
2
(15.7)
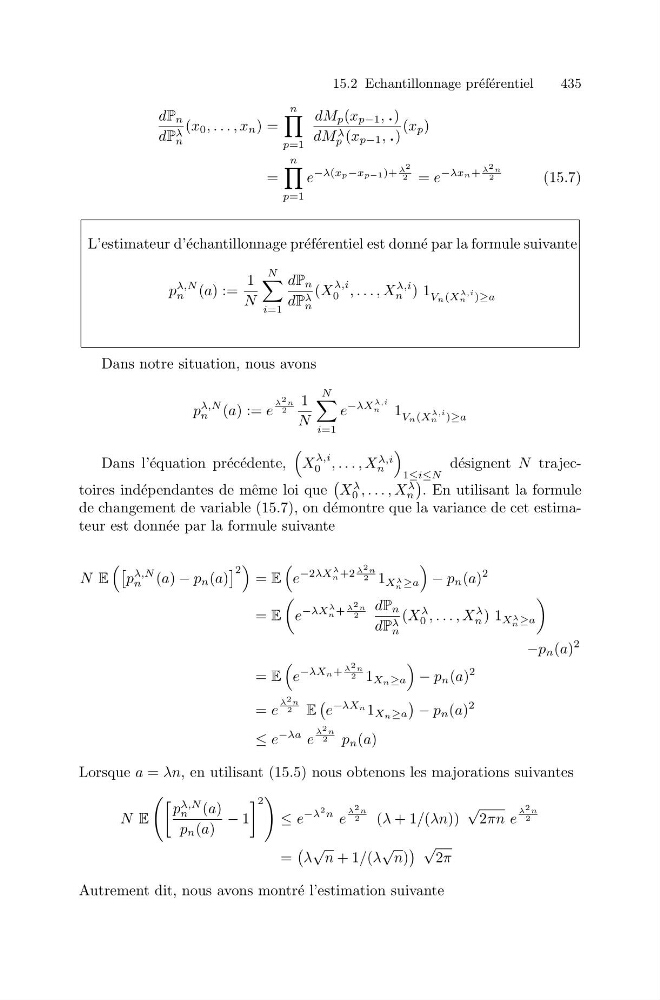
L’estimateur d’´ echantillonnage pr´ ef´ erentiel est donn´ e par la formule suivante
p
λ,N
n (a) :=
1
N
N
i=1
dP n
dP λ
n
(X
λ,i
0 , . . . , X
λ,i
n ) 1 Vn(X
λ,i
n )≥a
Dans notre situation, nous avons
p
λ,N
n (a) := e
λ 2 n
2
1
N
N
i=1
e
−λX
λ,i
n
1 Vn(X
λ,i
n )≥a
Dans l’´ equation pr´ ec´ edente,
X
λ,i
0 , . . . , X
λ,i
n
1≤i≤N
d´ esignent N trajectoires ind´ ependantes de mˆ eme loi que
X
λ
0 , . . . , X
λ
n
. En utilisant la formule
de changement de variable (15.7), on d´ emontre que la variance de cet estimateur est donn´ ee par la formule suivante
N E
p
λ,N
n (a) − p n (a)
2
= E
e
−2λX
λ
n +2
λ 2 n
2 1 X λ
n ≥a
− p n (a)
2
= E
e
−λX
λ
n +
λ 2 n
2
dP n
dP λ
n
(X
λ
0 , . . . , X
λ
n ) 1 X λ
n ≥a
−p n (a)
2
= E
e
−λXn+
λ 2 n
2 1 Xn≥a
− p n (a)
2
= e
λ 2 n
2
E
e
−λXn 1 Xn≥a
− p n (a)
2
≤ e
−λa e
λ 2 n
2
p n (a)
Lorsque a = λn, en utilisant (15.5) nous obtenons les majorations suivantes
N E
p
λ,N
n (a)
p n (a)
− 1
2
≤ e
−λ
2 n e
λ 2 n
2
(λ + 1/(λn))
√
2πn e
λ 2 n
2
=
λ
√
n + 1/(λ
√
n)
√
2π
Autrement dit, nous avons montr´ e l’estimation suivante