

434
15 Analyse de risques
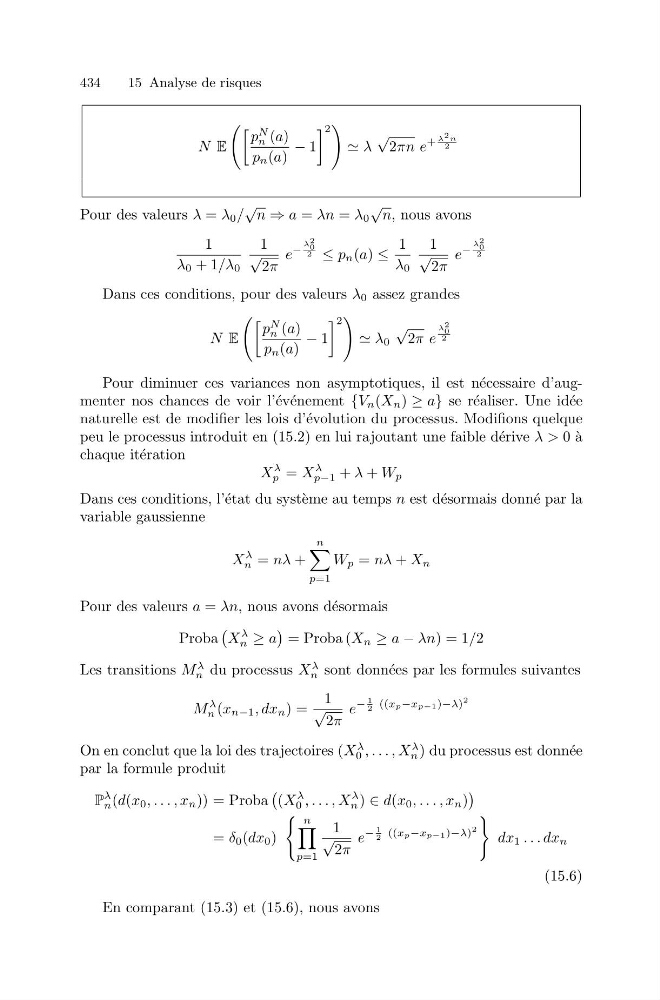
N E
p
N
n (a)
p n (a)
− 1
2
λ
√
2πn e
+
λ 2 n
2
Pour des valeurs λ = λ 0 /
√ n ⇒ a = λn = λ 0
√ n, nous avons
1
λ 0 + 1/λ 0
1
√
2π
e
−
λ 2
0
2 ≤ p n (a) ≤
1
λ 0
1
√
2π
e
−
λ 2
0
2
Dans ces conditions, pour des valeurs λ 0 assez grandes
N E
p
N
n (a)
p n (a)
− 1
2
λ 0
√
2π e
λ 2
0
2
Pour diminuer ces variances non asymptotiques, il est n´ ecessaire d’augmenter nos chances de voir l’´ ev´ enement {V n (X n ) ≥ a} se r´ ealiser. Une id´ ee
naturelle est de modifier les lois d’´ evolution du processus. Modifions quelque
peu le processus introduit en (15.2) en lui rajoutant une faible d´ erive λ > 0 `
a
chaque it´ eration
X
λ
p = X
λ
p−1 + λ + W p
Dans ces conditions, l’´ etat du syst` eme au temps n est d´ esormais donn´ e par la
variable gaussienne
X
λ
n = nλ +
n
p=1
W p = nλ + X n
Pour des valeurs a = λn, nous avons d´ esormais
Proba
X
λ
n ≥ a
= Proba (X n ≥ a − λn) = 1/2
Les transitions M
λ
n du processus X
λ
n sont donn´ ees par les formules suivantes
M
λ
n (x n−1 , dx n ) =
1
√
2π
e
−
1
2 ((xp−xp−1)−λ)
2
On en conclut que la loi des trajectoires (X
λ
0 , . . . , X
λ
n ) du processus est donn´ ee
par la formule produit
P
λ
n (d(x 0 , . . . , x n )) = Proba
(X
λ
0 , . . . , X
λ
n ) ∈ d(x 0 , . . . , x n )
= δ 0 (dx 0 )
n
p=1
1
√
2π
e
−
1
2 ((xp−xp−1)−λ)
2
dx 1 . . . dx n
(15.6)
En comparant (15.3) et (15.6), nous avons