

432
15 Analyse de risques
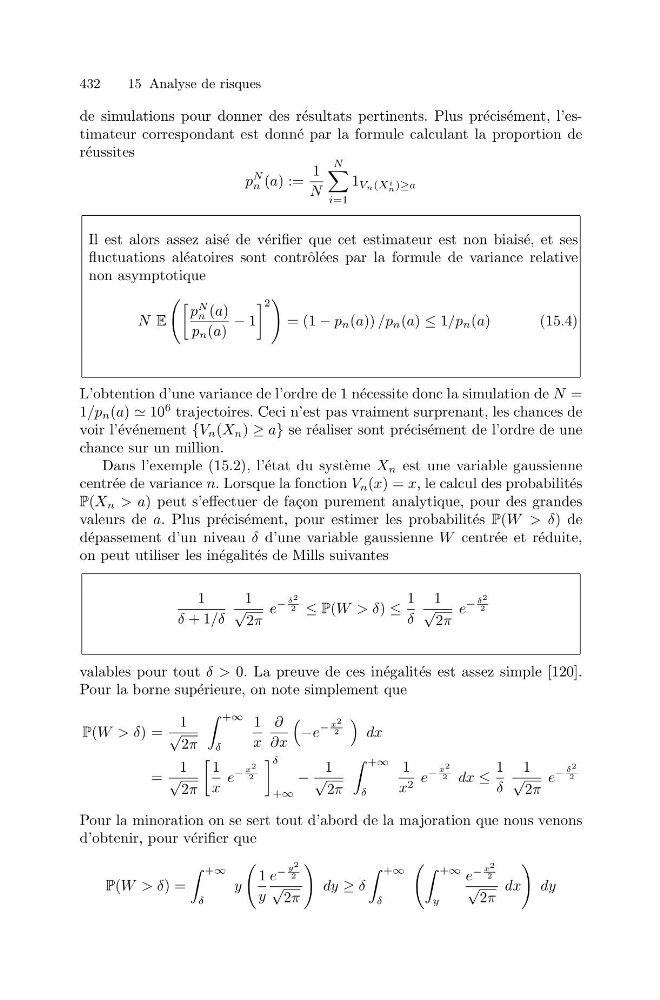
de simulations pour donner des r´ esultats pertinents. Plus pr´ ecis´ ement, l’estimateur correspondant est donn´ e par la formule calculant la proportion de
r´ eussites
p
N
n (a) :=
1
N
N
i=1
1 Vn(X i
n )≥a
Il est alors assez ais´ e de v´ erifier que cet estimateur est non biais´ e, et ses
fluctuations al´ eatoires sont contrˆ ol´ ees par la formule de variance relative
non asymptotique
N E
p
N
n (a)
p n (a)
− 1
2
= (1 − p n (a)) /p n (a) ≤ 1/p n (a)
(15.4)
L’obtention d’une variance de l’ordre de 1 n´ ecessite donc la simulation de N =
1/p n (a) 10
6 trajectoires. Ceci n’est pas vraiment surprenant, les chances de
voir l’´ ev´ enement {V n (X n ) ≥ a} se r´ ealiser sont pr´ ecis´ ement de l’ordre de une
chance sur un million.
Dans l’exemple (15.2), l’´ etat du syst` eme X n est une variable gaussienne
centr´ ee de variance n. Lorsque la fonction V n (x) = x, le calcul des probabilit´ es
P(X n > a) peut s’effectuer de fa¸ con purement analytique, pour des grandes
valeurs de a. Plus pr´ ecis´ ement, pour estimer les probabilit´ es P(W > δ) de
d´ epassement d’un niveau δ d’une variable gaussienne W centr´ ee et r´ eduite,
on peut utiliser les in´ egalit´ es de Mills suivantes
1
δ + 1/δ
1
√
2π
e
−
δ 2
2 ≤ P(W > δ) ≤
1
δ
1
√
2π
e
−
δ 2
2
valables pour tout δ > 0. La preuve de ces in´ egalit´ es est assez simple [120].
Pour la borne sup´ erieure, on note simplement que
P(W > δ) =
1
√
2π
+∞
δ
1
x
∂
∂x
−e
−
x 2
2
dx
=
1
√
2π
1
x
e
−
x 2
2
δ
+∞
−
1
√
2π
+∞
δ
1
x 2 e
−
x 2
2 dx ≤
1
δ
1
√
2π
e
−
δ 2
2
Pour la minoration on se sert tout d’abord de la majoration que nous venons
d’obtenir, pour v´ erifier que
P(W > δ) =
+∞
δ
y
1
y
e
−
y 2
2
√
2π
dy ≥ δ
+∞
δ
+∞
y
e
−
x 2
2
√
2π
dx
dy