

15.2 Echantillonnage pr´ ef´ erentiel
429
Ceci nous conduit ` a un estimateur ayant une variance nulle. Ce choix est
bien entendu hors de port´ ee car il d´ epend pr´ ecis´ ement de la valeur η(g) que
l’on cherche `
a estimer.
Terminons cette section par une s´ erie de remarques importantes.
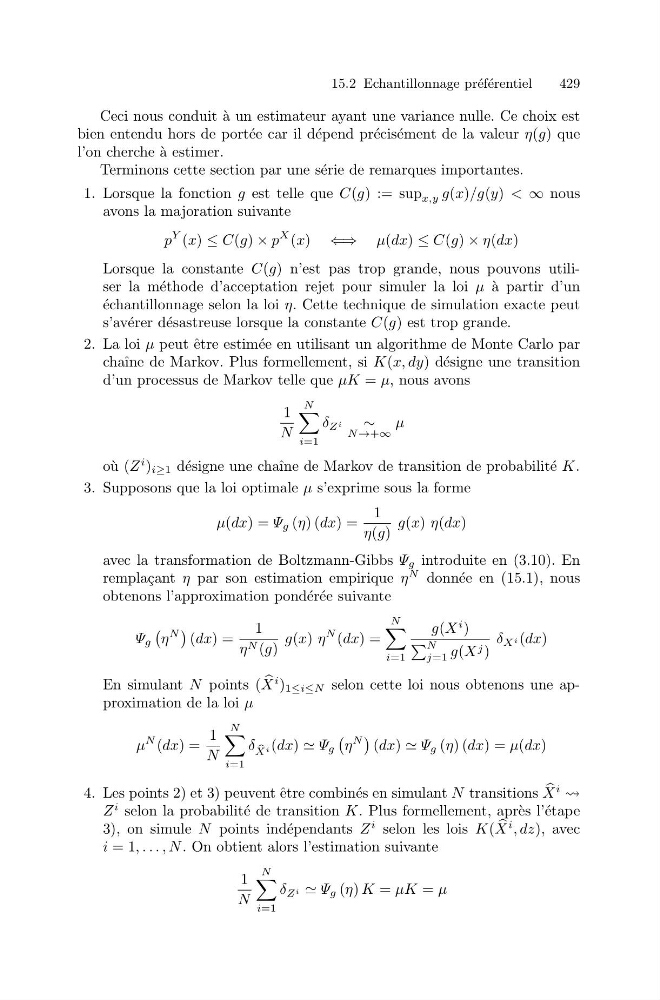
1. Lorsque la fonction g est telle que C(g) := sup x,y g(x)/g(y) < ∞ nous
avons la majoration suivante
p
Y (x) ≤ C(g) × p
X (x) ⇐⇒ μ(dx) ≤ C(g) × η(dx)
Lorsque la constante C(g) n’est pas trop grande, nous pouvons utiliser la m´ ethode d’acceptation rejet pour simuler la loi μ ` a partir d’un
´ echantillonnage selon la loi η. Cette technique de simulation exacte peut
s’av´ erer d´ esastreuse lorsque la constante C(g) est trop grande.
2. La loi μ peut ˆ etre estim´ ee en utilisant un algorithme de Monte Carlo par
chaˆ ıne de Markov. Plus formellement, si K(x, dy) d´ esigne une transition
d’un processus de Markov telle que μK = μ, nous avons
1
N
N
i=1
δ Z i ∼
N →+∞
μ
o` u (Z
i ) i≥1 d´ esigne une chaˆ ıne de Markov de transition de probabilit´ e K.
3. Supposons que la loi optimale μ s’exprime sous la forme
μ(dx) = Ψ g (η) (dx) =
1
η(g)
g(x) η(dx)
avec la transformation de Boltzmann-Gibbs Ψ g introduite en (3.10). En
rempla¸ cant η par son estimation empirique η
N donn´ ee en (15.1), nous
obtenons l’approximation pond´ er´ ee suivante
Ψ g
η
N
(dx) =
1
η N (g)
g(x) η
N (dx) =
N
i=1
g(X
i )
N
j=1 g(X j )
δ X i (dx)
En simulant N points (
X
i ) 1≤i≤N selon cette loi nous obtenons une approximation de la loi μ
μ
N (dx) =
1
N
N
i=1
δ
X i (dx) Ψ g
η
N
(dx) Ψ g (η) (dx) = μ(dx)
4. Les points 2) et 3) peuvent ˆ etre combin´ es en simulant N transitions
X
i
Z
i selon la probabilit´ e de transition K. Plus formellement, apr` es l’´ etape
3), on simule N points ind´ ependants Z
i selon les lois K(
X
i , dz), avec
i = 1, . . . , N. On obtient alors l’estimation suivante
1
N
N
i=1
δ Z i Ψ g (η) K = μK = μ