

424
14 Mod` eles de poursuite et localisation
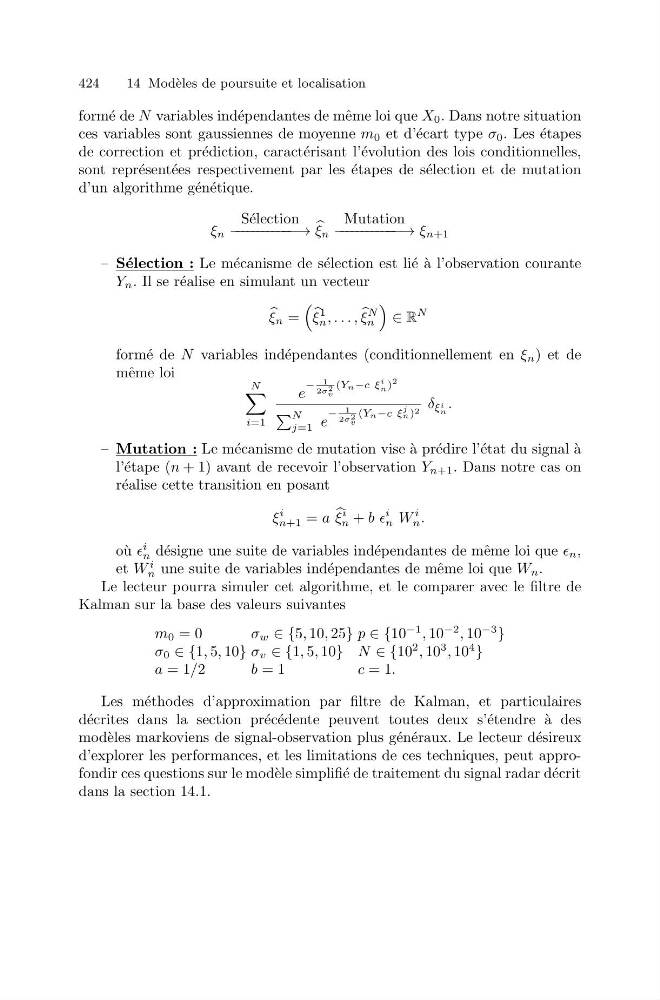
form´ e de N variables ind´ ependantes de mˆ eme loi que X 0 . Dans notre situation
ces variables sont gaussiennes de moyenne m 0 et d’´ ecart type σ 0 . Les ´ etapes
de correction et pr´ ediction, caract´ erisant l’´ evolution des lois conditionnelles,
sont repr´ esent´ ees respectivement par les ´ etapes de s´ election et de mutation
d’un algorithme g´ en´ etique.
ξ n
S´ election
− − − − − − − − − − − − −→
ξ n
Mutation
− − − − − − − − − − − − −→ ξ n+1
– S´ election : Le m´ ecanisme de s´ election est li´ e ` a l’observation courante
Y n . Il se r´ ealise en simulant un vecteur
ξ n =
ξ
1
n , . . . ,
ξ
N
n
∈ R
N
form´ e de N variables ind´ ependantes (conditionnellement en ξ n ) et de
mˆ eme loi
N
i=1
e
−
1
2σ 2
v
(Yn−c ξ
i
n )
2
N
j=1 e
−
1
2σ 2
v
(Yn−c ξ
j
n ) 2
δ ξ i
n
.
– Mutation : Le m´ ecanisme de mutation vise ` a pr´ edire l’´ etat du signal ` a
l’´ etape (n + 1) avant de recevoir l’observation Y n+1 . Dans notre cas on
r´ ealise cette transition en posant
ξ
i
n+1 = a
ξ
i
n + b b
i
n W
i
n .
o` u
i
n d´ esigne une suite de variables ind´ ependantes de mˆ eme loi que n ,
et W
i
n une suite de variables ind´ ependantes de mˆ eme loi que W n .
Le lecteur pourra simuler cet algorithme, et le comparer avec le filtre de
Kalman sur la base des valeurs suivantes
m 0 = 0
σ w ∈ {5, 10, 25} p ∈ {10
−1 , 10
−2 , 10
−3
}
σ 0 ∈ {1, 5, 10} σ v ∈ {1, 5, 10} N ∈ {10
2 , 10
3 , 10
4
}
a = 1/2
b = 1
c = 1.
Les m´ ethodes d’approximation par filtre de Kalman, et particulaires
d´ ecrites dans la section pr´ ec´ edente peuvent toutes deux s’´ etendre `
a des
mod` eles markoviens de signal-observation plus g´ en´ eraux. Le lecteur d´ esireux
d’explorer les performances, et les limitations de ces techniques, peut approfondir ces questions sur le mod` ele simplifi´ e de traitement du signal radar d´ ecrit
dans la section 14.1.