

14.7 Estimation de volatilit´ e boursi` ere
421
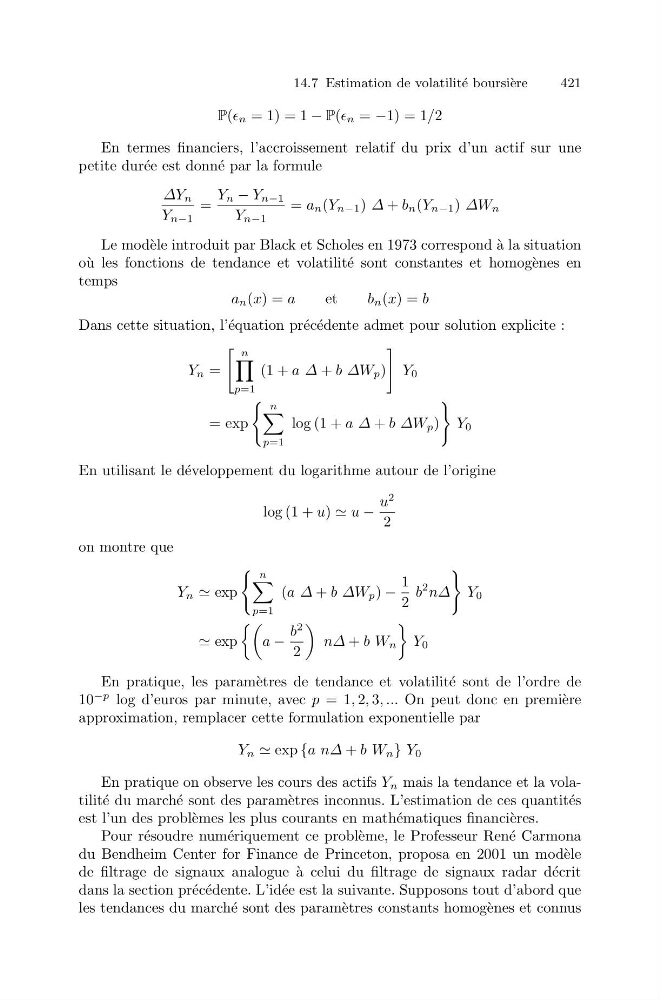
P( n = 1) = 1 − P( n = −1) = 1/2
En termes financiers, l’accroissement relatif du prix d’un actif sur une
petite dur´ ee est donn´ e par la formule
ΔY n
Y n−1
=
Y n − Y n−1
Y n−1
= a n (Y n−1 ) Δ + b n (Y n−1 ) ΔW n
Le mod` ele introduit par Black et Scholes en 1973 correspond `
a la situation
o` u les fonctions de tendance et volatilit´ e sont constantes et homog` enes en
temps
a n (x) = a
et
b n (x) = b
Dans cette situation, l’´ equation pr´ ec´ edente admet pour solution explicite :
Y n =
n
p=1
(1 + a Δ + b ΔW p )
Y 0
= exp
n
p=1
log (1 + a Δ + b ΔW p )
Y 0
En utilisant le d´ eveloppement du logarithme autour de l’origine
log (1 + u) u −
u
2
2
on montre que
Y n exp
n
p=1
(a Δ + b ΔW p ) −
1
2
b
2 nΔ
Y 0
exp
a −
b
2
2
nΔ + b W n
Y 0
En pratique, les param` etres de tendance et volatilit´ e sont de l’ordre de
10
−p log d’euros par minute, avec p = 1, 2, 3, ... On peut donc en premi` ere
approximation, remplacer cette formulation exponentielle par
Y n exp {a nΔ + b W n } Y 0
En pratique on observe les cours des actifs Y n mais la tendance et la volatilit´ e du march´ e sont des param` etres inconnus. L’estimation de ces quantit´ es
est l’un des probl` emes les plus courants en math´ ematiques financi` eres.
Pour r´ esoudre num´ eriquement ce probl` eme, le Professeur Ren´ e Carmona
du Bendheim Center for Finance de Princeton, proposa en 2001 un mod` ele
de filtrage de signaux analogue `
a celui du filtrage de signaux radar d´ ecrit
dans la section pr´ ec´ edente. L’id´ ee est la suivante. Supposons tout d’abord que
les tendances du march´ e sont des param` etres constants homog` enes et connus