

13.2 Chaˆ ınes de Markov cach´ ees
393
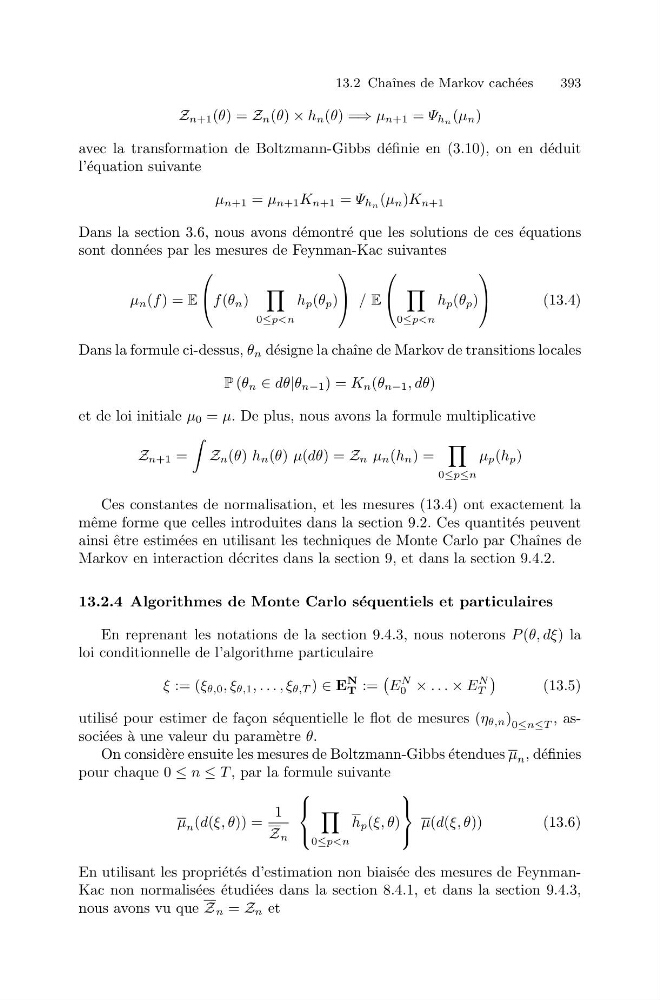
Z n+1 (θ) = Z n (θ) × h n (θ) =⇒ μ n+1 = Ψ hn (μ n )
avec la transformation de Boltzmann-Gibbs d´ efinie en (3.10), on en d´ eduit
l’´ equation suivante
μ n+1 = μ n+1 K n+1 = Ψ hn (μ n )K n+1
Dans la section 3.6, nous avons d´ emontr´ e que les solutions de ces ´ equations
sont donn´ ees par les mesures de Feynman-Kac suivantes
μ n (f ) = E
⎛
⎝ f (θ n )
0≤p
⎞
⎠ / E
⎛
⎝
0≤p
⎞
⎠
(13.4)
Dans la formule ci-dessus, θ n d´ esigne la chaˆ ıne de Markov de transitions locales
P (θ n ∈ dθ|θ n−1 ) = K n (θ n−1 , dθ)
et de loi initiale μ 0 = μ. De plus, nous avons la formule multiplicative
Z n+1 =
Z n (θ) h n (θ) μ(dθ) = Z n μ n (h n ) =
0≤p≤n
μ p (h p )
Ces constantes de normalisation, et les mesures (13.4) ont exactement la
mˆ eme forme que celles introduites dans la section 9.2. Ces quantit´ es peuvent
ainsi ˆ etre estim´ ees en utilisant les techniques de Monte Carlo par Chaˆ ınes de
Markov en interaction d´ ecrites dans la section 9, et dans la section 9.4.2.
13.2.4 Algorithmes de Monte Carlo s´ equentiels et particulaires
En reprenant les notations de la section 9.4.3, nous noterons P (θ, dξ) la
loi conditionnelle de l’algorithme particulaire
ξ := (ξ θ,0 , ξ θ,1 , . . . , ξ θ,T ) ∈ E
N
T :=
E
N
0 × . . . × E
N
T
(13.5)
utilis´ e pour estimer de fa¸ con s´ equentielle le flot de mesures (η θ,n ) 0≤n≤T , associ´ ees `
a une valeur du param` etre θ.
On consid` ere ensuite les mesures de Boltzmann-Gibbs ´ etendues μ n , d´ efinies
pour chaque 0 ≤ n ≤ T , par la formule suivante
μ n (d(ξ, θ)) =
1
Z n
⎧
⎨
⎩
0≤p
⎫
⎬
⎭
μ(d(ξ, θ))
(13.6)
En utilisant les propri´ et´ es d’estimation non biais´ ee des mesures de FeynmanKac non normalis´ ees ´ etudi´ ees dans la section 8.4.1, et dans la section 9.4.3,
nous avons vu que Z n = Z n et