

392
13 Analyse bay´ esienne
13.2.2 Algorithmes de Monte Carlo par chaˆ ınes de Markov
Examinons tout d’abord la situation o` u les fonctions de vraisemblance h n
d´ efinies en (13.2) sont calculables point par point. A titre d’exemple, supposons que le couple signal/observation (X n , Y n ) est repr´ esent´ e par une chaˆ ıne
de Markov de la mˆ eme forme que celle donn´ ee en (12.1) avec des matrices
(A n (θ), B n (θ), C n (θ), D n (θ)), et des vecteurs (a n (θ), c n (θ)) d´ ependant de la
r´ ealisation du param` etre θ
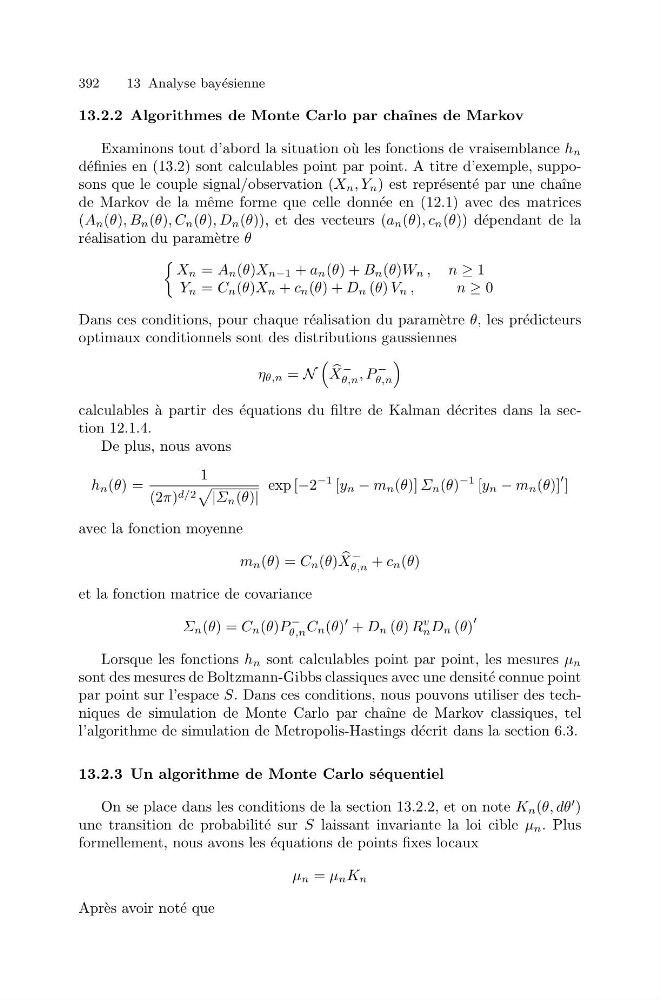
X n = A n (θ)X n−1 + a n (θ) + B n (θ)W n , n ≥ 1
Y n = C n (θ)X n + c n (θ) + D n (θ) V n ,
n≥ 0
Dans ces conditions, pour chaque r´ ealisation du param` etre θ, les pr´ edicteurs
optimaux conditionnels sont des distributions gaussiennes
η θ,n = N
X
−
θ,n , P
−
θ,n
calculables `
a partir des ´ equations du filtre de Kalman d´ ecrites dans la section 12.1.4.
De plus, nous avons
h n (θ) =
1
(2π) d/2
|Σ n (θ)|
exp [−2
−1 [y n − m n (θ)] Σ n (θ)
−1 [y n − m n (θ)]
]
avec la fonction moyenne
m n (θ) = C n (θ)
X
−
θ,n + c n (θ)
et la fonction matrice de covariance
Σ n (θ) = C n (θ)P
−
θ,n C n (θ)
+ D n (θ) R
v
n D n (θ)
Lorsque les fonctions h n sont calculables point par point, les mesures μ n
sont des mesures de Boltzmann-Gibbs classiques avec une densit´ e connue point
par point sur l’espace S. Dans ces conditions, nous pouvons utiliser des techniques de simulation de Monte Carlo par chaˆ ıne de Markov classiques, tel
l’algorithme de simulation de Metropolis-Hastings d´ ecrit dans la section 6.3.
13.2.3 Un algorithme de Monte Carlo s´ equentiel
On se place dans les conditions de la section 13.2.2, et on note K n (θ, dθ
)
une transition de probabilit´ e sur S laissant invariante la loi cible μ n . Plus
formellement, nous avons les ´ equations de points fixes locaux
μ n = μ n K n
Apr` es avoir not´ e que