

386
12 Traitement du signal
12.4.2 Un filtre de Kalman particulaire
Les interpr´ etations particulaires de chaˆ ıne de Markov non lin´ eaires d´ ecrites
dans la section 3.3 nous offrent une nouvel algorithme d’approximation particulaire du filtre de Kalman.
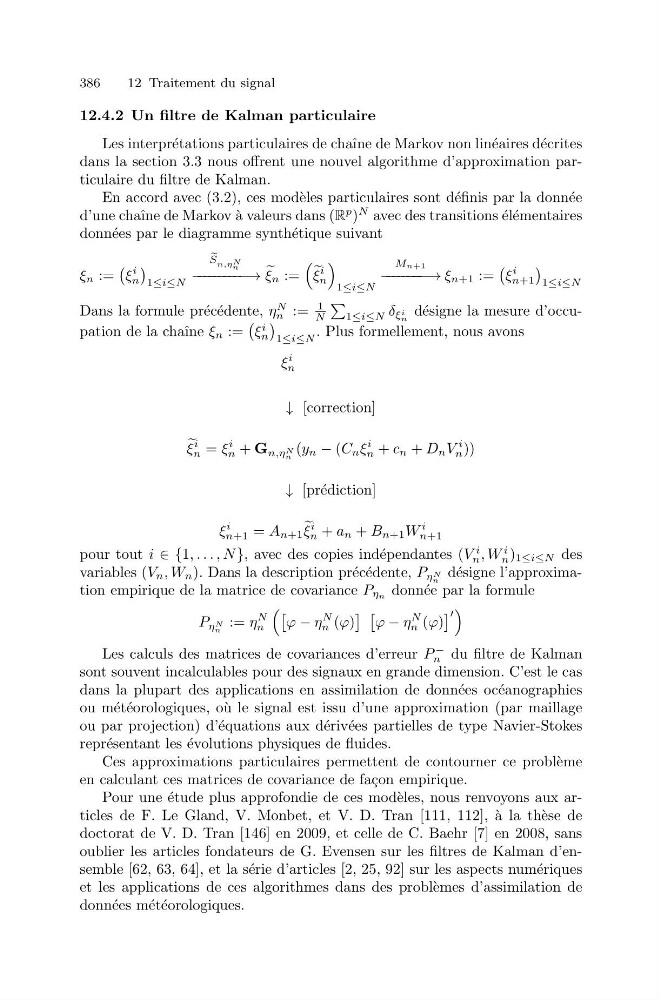
En accord avec (3.2), ces mod` eles particulaires sont d´ efinis par la donn´ ee
d’une chaˆ ıne de Markov ` a valeurs dans (R
p )
N avec des transitions ´ el´ ementaires
donn´ ees par le diagramme synth´ etique suivant
ξ n :=
ξ
i
n
1≤i≤N
S n,η N
n
− − − − − − − − − −→
ξ n :=
ξ
i
n
1≤i≤N
Mn+1
− − − − − − − − −→ ξ n+1 :=
ξ
i
n+1
1≤i≤N
Dans la formule pr´ ec´ edente, η
N
n :=
1
N
1≤i≤N δ ξ i
n
d´ esigne la mesure d’occupation de la chaˆ ıne ξ n :=
ξ
i
n
1≤i≤N
. Plus formellement, nous avons
ξ
i
n
↓ [correction]
ξ
i
n = ξ
i
n + G n,η N
n
(y n − (C n ξ
i
n + c n + D n V
i
n ))
↓ [pr´ ediction]
ξ
i
n+1 = A n+1
ξ
i
n + a n + B n+1 W
i
n+1
pour tout i ∈ {1, . . . , N}, avec des copies ind´ ependantes (V
i
n , W
i
n ) 1≤i≤N des
variables (V n , W n ). Dans la description pr´ ec´ edente, P η N
n
d´ esigne l’approximation empirique de la matrice de covariance P ηn donn´ ee par la formule
P η N
n
:= η
N
n
ϕ − η
N
n (ϕ)
ϕ − η
N
n (ϕ)
Les calculs des matrices de covariances d’erreur P
−
n du filtre de Kalman
sont souvent incalculables pour des signaux en grande dimension. C’est le cas
dans la plupart des applications en assimilation de donn´ ees oc´ eanographies
ou m´ et´ eorologiques, o` u le signal est issu d’une approximation (par maillage
ou par projection) d’´ equations aux d´ eriv´ ees partielles de type Navier-Stokes
repr´ esentant les ´ evolutions physiques de fluides.
Ces approximations particulaires permettent de contourner ce probl` eme
en calculant ces matrices de covariance de fa¸ con empirique.
Pour une ´ etude plus approfondie de ces mod` eles, nous renvoyons aux articles de F. Le Gland, V. Monbet, et V. D. Tran [111, 112], ` a la th` ese de
doctorat de V. D. Tran [146] en 2009, et celle de C. Baehr [7] en 2008, sans
oublier les articles fondateurs de G. Evensen sur les filtres de Kalman d’ensemble [62, 63, 64], et la s´ erie d’articles [2, 25, 92] sur les aspects num´ eriques
et les applications de ces algorithmes dans des probl` emes d’assimilation de
donn´ ees m´ et´ eorologiques.