

12.4 Filtres de Kalman d’ensemble
385
Ainsi, en reprenant la discussion men´ ee en (12.18), et en accord avec (12.15),
si on pose
G n (x) := N [C n x + c n ; D n R
v
n D
n ] (y n )
alors nous avons
η n = N (m ηn , P ηn ) =⇒ Ψ Gn (η n ) = N (m
ηn , P
ηn ) =
Ψ (η n )
avec la moyenne et la matrice de covariance donn´ ees par
m
ηn = m ηn + G n,ηn (y n − (C n m ηn + c n )) et P
ηn = (Id − G n,ηn C n )P ηn .
Pour des mod` eles de filtrage non lin´ eaires et/ou non gaussiens, la formule de
mise ` a jour
Ψ n’est pas ´ equivalente ` a la transformation de Bayes Ψ Gn .
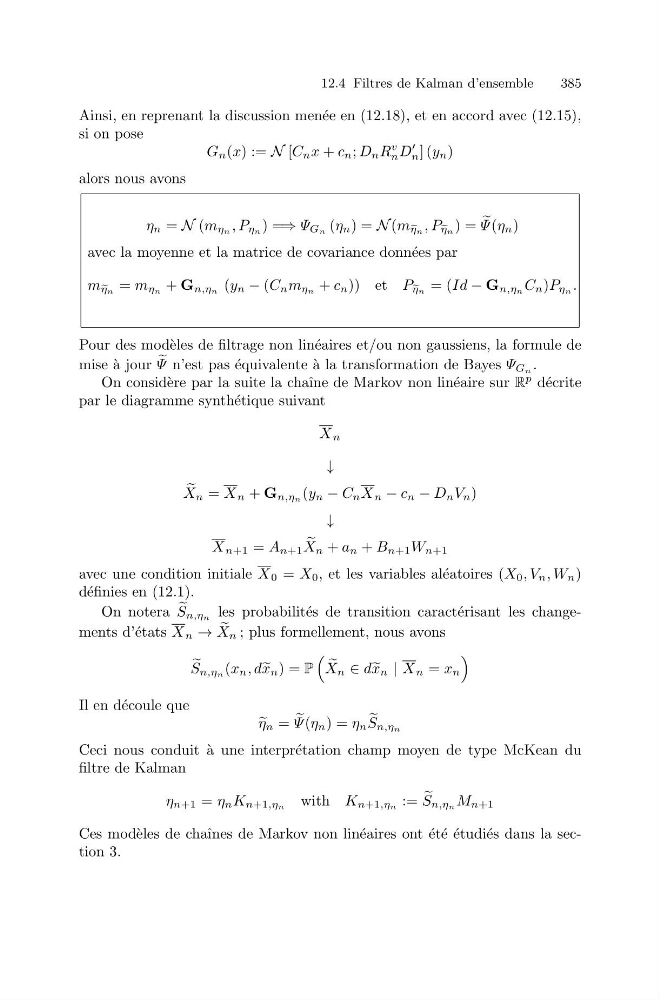
On consid` ere par la suite la chaˆ ıne de Markov non lin´ eaire sur R
p d´ ecrite
par le diagramme synth´ etique suivant
X n
↓
X n = X n + G n,ηn (y n − C n X n − c n − D n V n )
↓
X n+1 = A n+1
X n + a n + B n+1 W n+1
avec une condition initiale X 0 = X 0 , et les variables al´ eatoires (X 0 , V n , W n )
d´ efinies en (12.1).
On notera
S n,ηn les probabilit´ es de transition caract´ erisant les changements d’´ etats X n →
X n ; plus formellement, nous avons
S n,ηn (x n , d x n ) = P
X n ∈ d x n | X n = x n
Il en d´ ecoule que
η n =
Ψ (η n ) = η n
S n,ηn
Ceci nous conduit ` a une interpr´ etation champ moyen de type McKean du
filtre de Kalman
η n+1 = η n K n+1,ηn with K n+1,ηn :=
S n,ηn M n+1
Ces mod` eles de chaˆ ınes de Markov non lin´ eaires ont ´ et´ e ´ etudi´ es dans la section 3.