

384
12 Traitement du signal
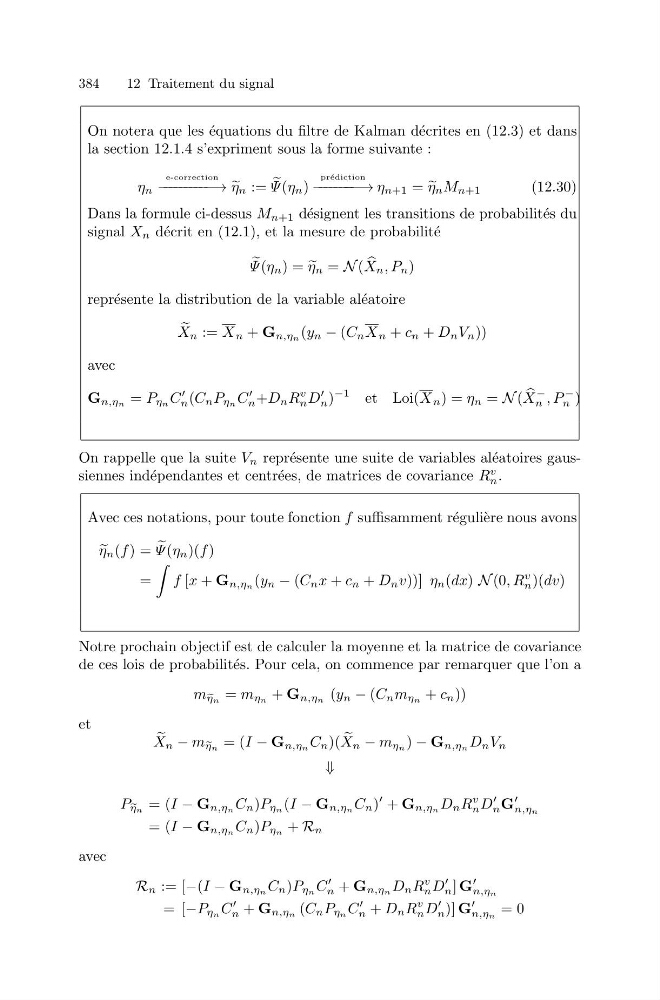
On notera que les ´ equations du filtre de Kalman d´ ecrites en (12.3) et dans
la section 12.1.4 s’expriment sous la forme suivante :
η n
e-correction
− − − − − − − − − −→
η n :=
Ψ (η n )
pr´ ediction
− − − − − − − − −→ η n+1 =
η n M n+1
(12.30)
Dans la formule ci-dessus M n+1 d´ esignent les transitions de probabilit´ es du
signal X n d´ ecrit en (12.1), et la mesure de probabilit´ e
Ψ (η n ) =
η n = N (
X n , P n )
repr´ esente la distribution de la variable al´ eatoire
X n := X n + G n,ηn (y n − (C n X n + c n + D n V n ))
avec
G n,ηn = P ηn C
n (C n P ηn C
n +D n R
v
n D
n )
−1
et Loi(X n ) = η n = N (
X
−
n , P
−
n )
On rappelle que la suite V n repr´ esente une suite de variables al´ eatoires gaussiennes ind´ ependantes et centr´ ees, de matrices de covariance R
v
n .
Avec ces notations, pour toute fonction f suffisamment r´ eguli` ere nous avons
η n (f ) =
Ψ (η n )(f )
=
f [x + G n,ηn (y n − (C n x + c n + D n v))] η n (dx) N (0, R
v
n )(dv)
Notre prochain objectif est de calculer la moyenne et la matrice de covariance
de ces lois de probabilit´ es. Pour cela, on commence par remarquer que l’on a
m
ηn = m ηn + G n,ηn (y n − (C n m ηn + c n ))
et
X n − m
ηn = (I − G n,ηn C n )(
X n − m ηn ) − G n,ηn D n V n
⇓
P
ηn = (I − G n,ηn C n )P ηn (I − G n,ηn C n )
+ G n,ηn D n R
v
n D
n G
n,ηn
= (I − G n,ηn C n )P ηn + R n
avec
R n := [−(I − G n,ηn C n )P ηn C
n + G n,ηn D n R
v
n D
n ] G
n,ηn
= [−P ηn C
n + G n,ηn (C n P ηn C
n + D n R
v
n D
n )] G
n,ηn = 0