

12.4 Filtres de Kalman d’ensemble
383
X n =
x
(1)
n , x
(2)
n , P n
X n+1 =
x
(1)
n+1 , x
(2)
n+1 , P n+1
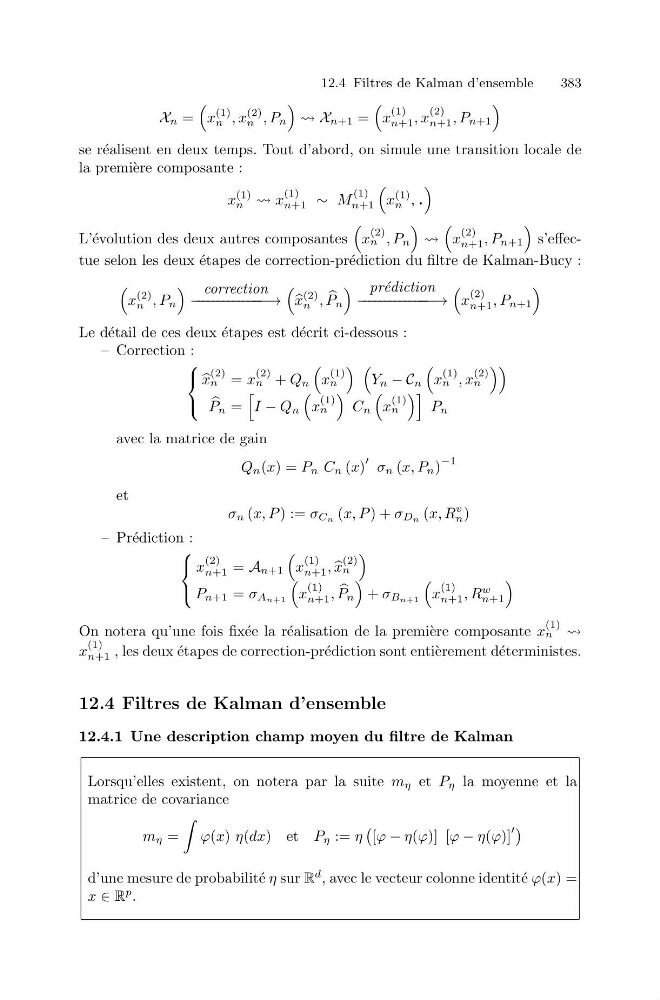
se r´ ealisent en deux temps. Tout d’abord, on simule une transition locale de
la premi` ere composante :
x
(1)
n x
(1)
n+1 ∼ M
(1)
n+1
x
(1)
n , .
L’´ evolution des deux autres composantes
x
(2)
n , P n
x
(2)
n+1 , P n+1
s’effectue selon les deux ´ etapes de correction-pr´ ediction du filtre de Kalman-Bucy :
x
(2)
n , P n
correction
− − − − − − − − − − − − − − −→
x
(2)
n ,
P n
pr´ ediction
− − − − − − − − − − − − − − −→
x
(2)
n+1 , P n+1
Le d´ etail de ces deux ´ etapes est d´ ecrit ci-dessous :
– Correction :
⎧
⎨
⎩
x
(2)
n = x
(2)
n + Q n
x
(1)
n
Y n − C n
x
(1)
n , x
(2)
n
P n =
I − Q n
x
(1)
n
C n
x
(1)
n
P n
avec la matrice de gain
Q n (x) = P n C n (x)
σ n (x, P n )
−1
et
σ n (x, P ) := σ Cn (x, P ) + σ Dn (x, R
v
n )
– Pr´ ediction :
⎧
⎨
⎩
x
(2)
n+1 = A n+1
x
(1)
n+1 ,
x
(2)
n
P n+1 = σ An+1
x
(1)
n+1 ,
P n
+ σ Bn+1
x
(1)
n+1 , R
w
n+1
On notera qu’une fois fix´ ee la r´ ealisation de la premi` ere composante x
(1)
n
x
(1)
n+1 , les deux ´ etapes de correction-pr´ ediction sont enti` erement d´ eterministes.
12.4 Filtres de Kalman d’ensemble
12.4.1 Une description champ moyen du filtre de Kalman
Lorsqu’elles existent, on notera par la suite m η et P η la moyenne et la
matrice de covariance
m η =
ϕ(x) η(dx) et P η := η
[ϕ − η(ϕ)] [ϕ − η(ϕ)]
d’une mesure de probabilit´ e η sur R
d , avec le vecteur colonne identit´ e ϕ(x) =
x ∈ R
p .