

12.3 Filtres de Kalman-Bucy en interaction
377
12.3.5 Calcul des vraisemblances conditionnelles
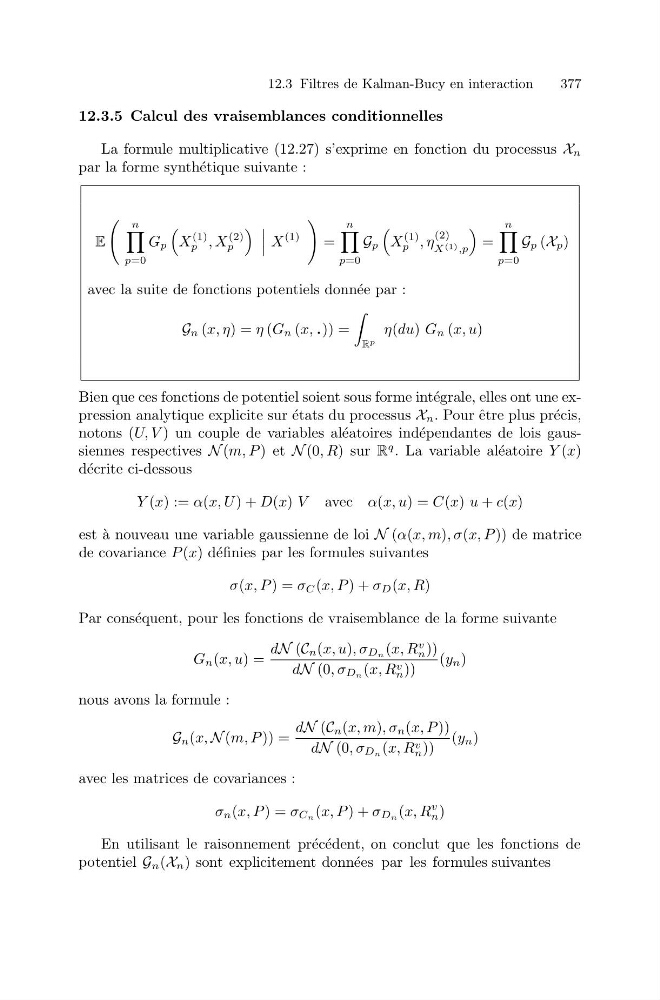
La formule multiplicative (12.27) s’exprime en fonction du processus X n
par la forme synth´ etique suivante :
E
n
p=0
G p
X
(1)
p , X
(2)
p
X
(1)
=
n
p=0
G p
X
(1)
p , η
(2)
X (1) ,p
=
n
p=0
G p (X p )
avec la suite de fonctions potentiels donn´ ee par :
G n (x, η) = η (G n (x, .)) =
R p
η(du) G n (x, u)
Bien que ces fonctions de potentiel soient sous forme int´ egrale, elles ont une expression analytique explicite sur ´ etats du processus X n . Pour ˆ etre plus pr´ ecis,
notons (U, V ) un couple de variables al´ eatoires ind´ ependantes de lois gaussiennes respectives N (m, P ) et N (0, R) sur R
q . La variable al´ eatoire Y (x)
d´ ecrite ci-dessous
Y (x) := α(x, U ) + D(x) V avec α(x, u) = C(x) u + c(x)
est ` a nouveau une variable gaussienne de loi N (α(x, m), σ(x, P )) de matrice
de covariance P (x) d´ efinies par les formules suivantes
σ(x, P ) = σ C (x, P ) + σ D (x, R)
Par cons´ equent, pour les fonctions de vraisemblance de la forme suivante
G n (x, u) =
dN (C n (x, u), σ Dn (x, R
v
n ))
dN (0, σ Dn (x, R v
n ))
(y n )
nous avons la formule :
G n (x, N (m, P )) =
dN (C n (x, m), σ n (x, P ))
dN (0, σ Dn (x, R v
n ))
(y n )
avec les matrices de covariances :
σ n (x, P ) = σ Cn (x, P ) + σ Dn (x, R
v
n )
En utilisant le raisonnement pr´ ec´ edent, on conclut que les fonctions de
potentiel G n (X n ) sont explicitement donn´ ees par les formules suivantes