

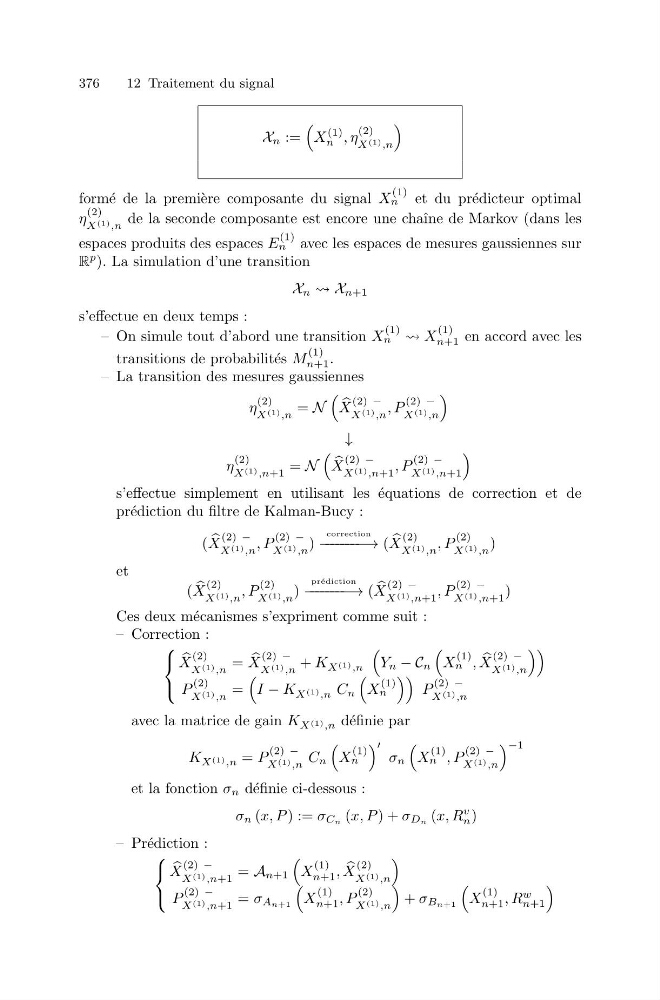
376
12 Traitement du signal
X n :=
X
(1)
n , η
(2)
X (1) ,n
form´ e de la premi` ere composante du signal X
(1)
n
et du pr´ edicteur optimal
η
(2)
X (1) ,n
de la seconde composante est encore une chaˆ ıne de Markov (dans les
espaces produits des espaces E
(1)
n avec les espaces de mesures gaussiennes sur
R
p ). La simulation d’une transition
X n X n+1
s’effectue en deux temps :
– On simule tout d’abord une transition X
(1)
n X
(1)
n+1 en accord avec les
transitions de probabilit´ es M
(1)
n+1 .
– La transition des mesures gaussiennes
η
(2)
X (1) ,n
= N
X
(2) −
X (1) ,n
, P
(2) −
X (1) ,n
↓
η
(2)
X (1) ,n+1
= N
X
(2) −
X (1) ,n+1
, P
(2) −
X (1) ,n+1
s’effectue simplement en utilisant les ´ equations de correction et de
pr´ ediction du filtre de Kalman-Bucy :
(
X
(2) −
X (1) ,n
, P
(2) −
X (1) ,n
)
correction
− − − − − − − −→ (
X
(2)
X (1) ,n
, P
(2)
X (1) ,n
)
et
(
X
(2)
X (1) ,n
, P
(2)
X (1) ,n
)
pr´ ediction
− − − − − − − −→ (
X
(2) −
X (1) ,n+1
, P
(2) −
X (1) ,n+1
)
Ces deux m´ ecanismes s’expriment comme suit :
– Correction :
⎧
⎨
⎩
X
(2)
X (1) ,n
=
X
(2) −
X (1) ,n
+ K X (1) ,n
Y n − C n
X
(1)
n ,
X
(2) −
X (1) ,n
P
(2)
X (1) ,n
=
I − K X (1) ,n C n
X
(1)
n
P
(2) −
X (1) ,n
avec la matrice de gain K X (1) ,n d´ efinie par
K X (1) ,n = P
(2) −
X (1) ,n
C n
X
(1)
n
σ n
X
(1)
n , P
(2) −
X (1) ,n
−1
et la fonction σ n d´ efinie ci-dessous :
σ n (x, P ) := σ Cn (x, P ) + σ Dn (x, R
v
n )
– Pr´ ediction :
⎧
⎨
⎩
X
(2) −
X (1) ,n+1
= A n+1
X
(1)
n+1 ,
X
(2)
X (1) ,n
P
(2) −
X (1) ,n+1
= σ An+1
X
(1)
n+1 , P
(2)
X (1) ,n
+ σ Bn+1
X
(1)
n+1 , R
w
n+1