

12.3 Filtres de Kalman-Bucy en interaction
373
12.3.2 Mesures gaussiennes conditionnelles
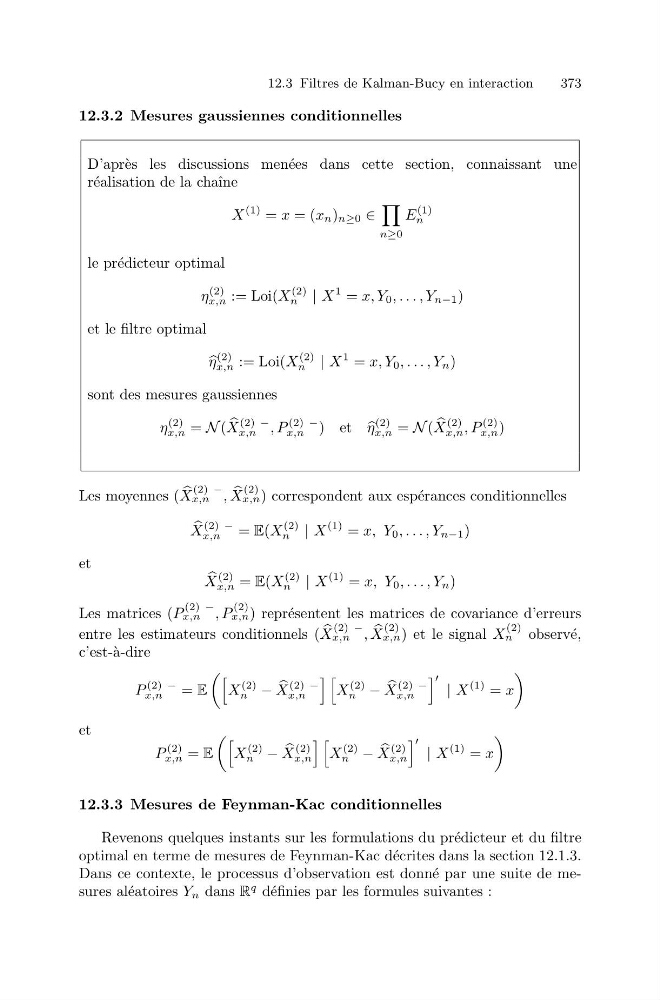
D’apr` es les discussions men´ ees dans cette section, connaissant une
r´ ealisation de la chaˆ ıne
X
(1) = x = (x n ) n≥0 ∈
n≥0
E
(1)
n
le pr´ edicteur optimal
η
(2)
x,n := Loi(X
(2)
n | X
1 = x, Y 0 , . . . , Y n−1 )
et le filtre optimal
η
(2)
x,n := Loi(X
(2)
n | X
1 = x, Y 0 , . . . , Y n )
sont des mesures gaussiennes
η
(2)
x,n = N (
X
(2) −
x,n , P
(2) −
x,n ) et
η
(2)
x,n = N (
X
(2)
x,n , P
(2)
x,n )
Les moyennes (
X
(2) −
x,n ,
X
(2)
x,n ) correspondent aux esp´ erances conditionnelles
X
(2) −
x,n
= E(X
(2)
n | X
(1) = x, Y 0 , . . . , Y n−1 )
et
X
(2)
x,n = E(X
(2)
n | X
(1) = x, Y 0 , . . . , Y n )
Les matrices (P
(2) −
x,n , P
(2)
x,n ) repr´ esentent les matrices de covariance d’erreurs
entre les estimateurs conditionnels (
X
(2) −
x,n ,
X
(2)
x,n ) et le signal X
(2)
n
observ´ e,
c’est-` a-dire
P
(2) −
x,n
= E
X
(2)
n −
X
(2) −
x,n
X
(2)
n −
X
(2) −
x,n
| X
(1) = x
et
P
(2)
x,n = E
X
(2)
n −
X
(2)
x,n
X
(2)
n −
X
(2)
x,n
| X
(1) = x
12.3.3 Mesures de Feynman-Kac conditionnelles
Revenons quelques instants sur les formulations du pr´ edicteur et du filtre
optimal en terme de mesures de Feynman-Kac d´ ecrites dans la section 12.1.3.
Dans ce contexte, le processus d’observation est donn´ e par une suite de mesures al´ eatoires Y n dans R
q d´ efinies par les formules suivantes :