

372
12 Traitement du signal
Pour chaque r´ ealisation de cette chaˆ ıne X
(1) =
X
(1)
n
n≥0
, la seconde composante X
2
n du signal est un processus lin´ eaire gaussien dans E
(2)
n := R
p , lui
mˆ eme observ´ e selon le mod` ele de filtrage lin´ eaire gaussien dans R
p+q suivant :
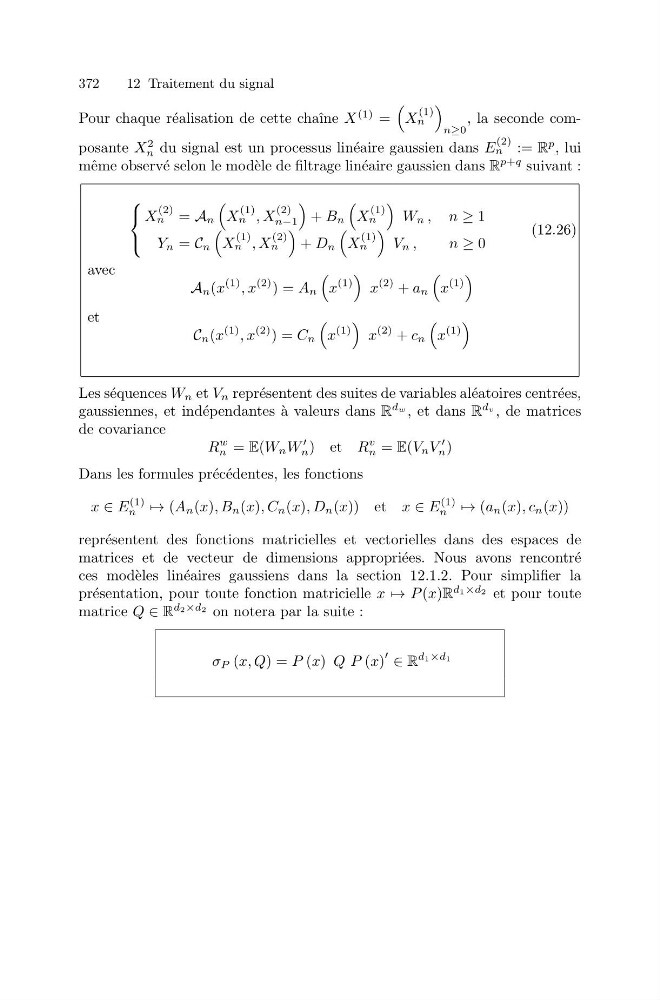
⎧
⎨
⎩
X
(2)
n = A n
X
(1)
n , X
(2)
n−1
+ B n
X
(1)
n
W n , n ≥ 1
Y n = C n
X
(1)
n , X
(2)
n
+ D n
X
(1)
n
V n ,
n≥ 0
(12.26)
avec
A n (x
(1) , x
(2) ) = A n
x
(1)
x
(2) + a n
x
(1)
et
C n (x
(1) , x
(2) ) = C n
x
(1)
x
(2) + c n
x
(1)
Les s´ equences W n et V n repr´ esentent des suites de variables al´ eatoires centr´ ees,
gaussiennes, et ind´ ependantes ` a valeurs dans R
dw , et dans R
dv , de matrices
de covariance
R
w
n = E(W n W
n ) et R
v
n = E(V n V
n )
Dans les formules pr´ ec´ edentes, les fonctions
x ∈ E
(1)
n → (A n (x), B n (x), C n (x), D n (x)) et x ∈ E
(1)
n → (a n (x), c n (x))
repr´ esentent des fonctions matricielles et vectorielles dans des espaces de
matrices et de vecteur de dimensions appropri´ ees. Nous avons rencontr´ e
ces mod` eles lin´ eaires gaussiens dans la section 12.1.2. Pour simplifier la
pr´ esentation, pour toute fonction matricielle x → P (x)R
d1×d2 et pour toute
matrice Q ∈ R
d2×d2 on notera par la suite :
σ P (x, Q) = P (x) Q P (x)
∈ R
d1×d1