

12.2 Une introduction au filtrage non lin´ eaire
365
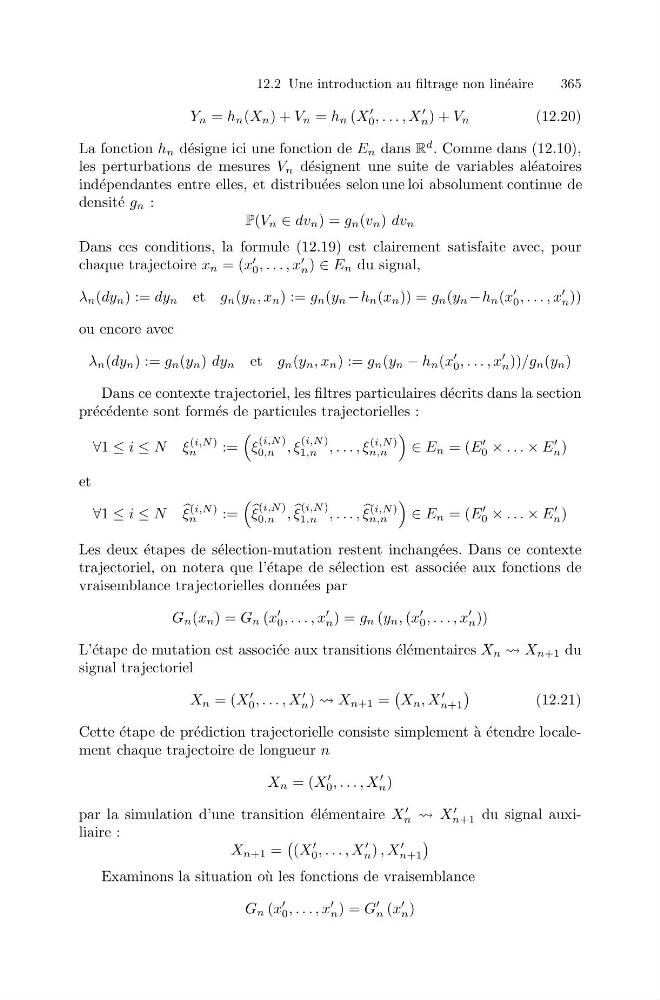
Y n = h n (X n ) + V n = h n (X
0 , . . . , X
n ) + V n
(12.20)
La fonction h n d´ esigne ici une fonction de E n dans R
d . Comme dans (12.10),
les perturbations de mesures V n d´ esignent une suite de variables al´ eatoires
ind´ ependantes entre elles, et distribu´ ees selon une loi absolument continue de
densit´ e g n :
P(V n ∈ dv n ) = g n (v n ) dv n
Dans ces conditions, la formule (12.19) est clairement satisfaite avec, pour
chaque trajectoire x n = (x
0 , . . . , x
n ) ∈ E n du signal,
λ n (dy n ) := dy n et g n (y n , x n ) := g n (y n −h n (x n )) = g n (y n −h n (x
0 , . . . , x
n ))
ou encore avec
λ n (dy n ) := g n (y n ) dy n et g n (y n , x n ) := g n (y n − h n (x
0 , . . . , x
n ))/g n (y n )
Dans ce contexte trajectoriel, les filtres particulaires d´ ecrits dans la section
pr´ ec´ edente sont form´ es de particules trajectorielles :
∀1 ≤ i ≤ N ξ
(i,N )
n
:=
ξ
(i,N )
0,n , ξ
(i,N )
1,n , . . . , ξ
(i,N )
n,n
∈ E n = (E
0 × . . . × E
n )
et
∀1 ≤ i ≤ N
ξ
(i,N )
n
:=
ξ
(i,N )
0,n ,
ξ
(i,N )
1,n , . . . ,
ξ
(i,N )
n,n
∈ E n = (E
0 × . . . × E
n )
Les deux ´ etapes de s´ election-mutation restent inchang´ ees. Dans ce contexte
trajectoriel, on notera que l’´ etape de s´ election est associ´ ee aux fonctions de
vraisemblance trajectorielles donn´ ees par
G n (x n ) = G n (x
0 , . . . , x
n ) = g n (y n , (x
0 , . . . , x
n ))
L’´ etape de mutation est associ´ ee aux transitions ´ el´ ementaires X n X n+1 du
signal trajectoriel
X n = (X
0 , . . . , X
n ) X n+1 =
X n , X
n+1
(12.21)
Cette ´ etape de pr´ ediction trajectorielle consiste simplement `
a ´ etendre localement chaque trajectoire de longueur n
X n = (X
0 , . . . , X
n )
par la simulation d’une transition ´ el´ ementaire X
n X
n+1 du signal auxiliaire :
X n+1 =
(X
0 , . . . , X
n ) , X
n+1
Examinons la situation o` u les fonctions de vraisemblance
G n (x
0 , . . . , x
n ) = G
n (x
n )