

12.2 Une introduction au filtrage non lin´ eaire
359
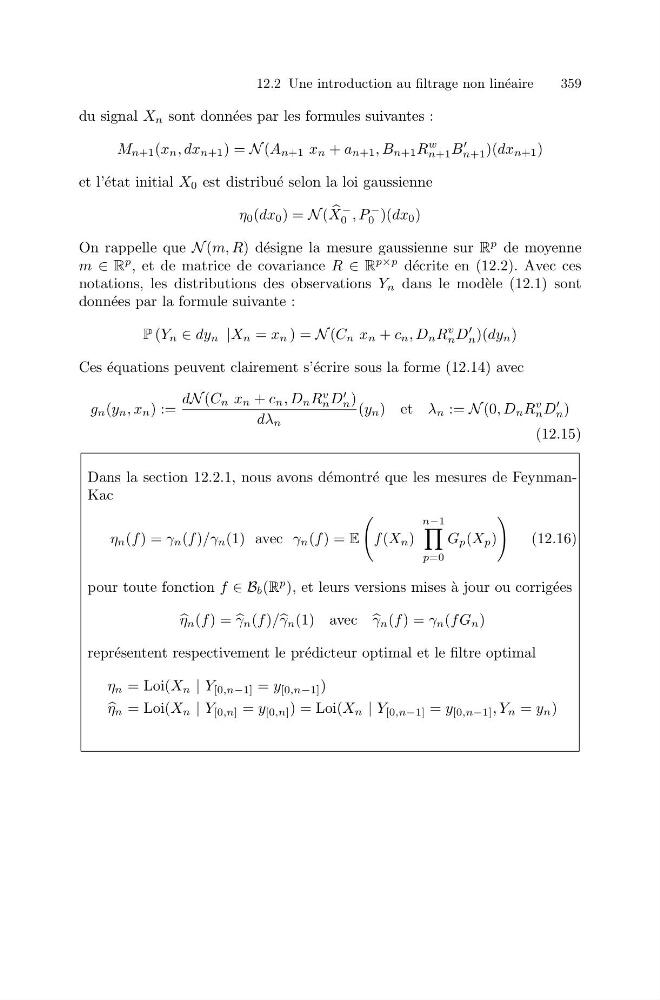
du signal X n sont donn´ ees par les formules suivantes :
M n+1 (x n , dx n+1 ) = N (A n+1 x n + a n+1 , B n+1 R
w
n+1 B
n+1 )(dx n+1 )
et l’´ etat initial X 0 est distribu´ e selon la loi gaussienne
η 0 (dx 0 ) = N (
X
−
0 , P
−
0 )(dx 0 )
On rappelle que N (m, R) d´ esigne la mesure gaussienne sur R
p de moyenne
m ∈ R
p , et de matrice de covariance R ∈ R
p×p d´ ecrite en (12.2). Avec ces
notations, les distributions des observations Y n dans le mod` ele (12.1) sont
donn´ ees par la formule suivante :
P (Y n ∈ dy n |X n = x n ) = N (C n x n + c n , D n R
v
n D
n )(dy n )
Ces ´ equations peuvent clairement s’´ ecrire sous la forme (12.14) avec
g n (y n , x n ) :=
dN (C n x n + c n , D n R
v
n D
n )
dλ n
(y n ) et λ n := N (0, D n R
v
n D
n )
(12.15)
Dans la section 12.2.1, nous avons d´ emontr´ e que les mesures de FeynmanKac
η n (f ) = γ n (f )/γ n (1) avec γ n (f ) = E
f (X n )
n−1
p=0
G p (X p )
(12.16)
pour toute fonction f ∈ B b (R
p ), et leurs versions mises `
a jour ou corrig´ ees
η n (f ) =
γ n (f )/ γ n (1) avec
γ n (f ) = γ n (fG n )
repr´ esentent respectivement le pr´ edicteur optimal et le filtre optimal
η n = Loi(X n | Y [0,n−1] = y [0,n−1] )
η n = Loi(X n | Y [0,n] = y [0,n] ) = Loi(X n | Y [0,n−1] = y [0,n−1] , Y n = y n )