

354
12 Traitement du signal
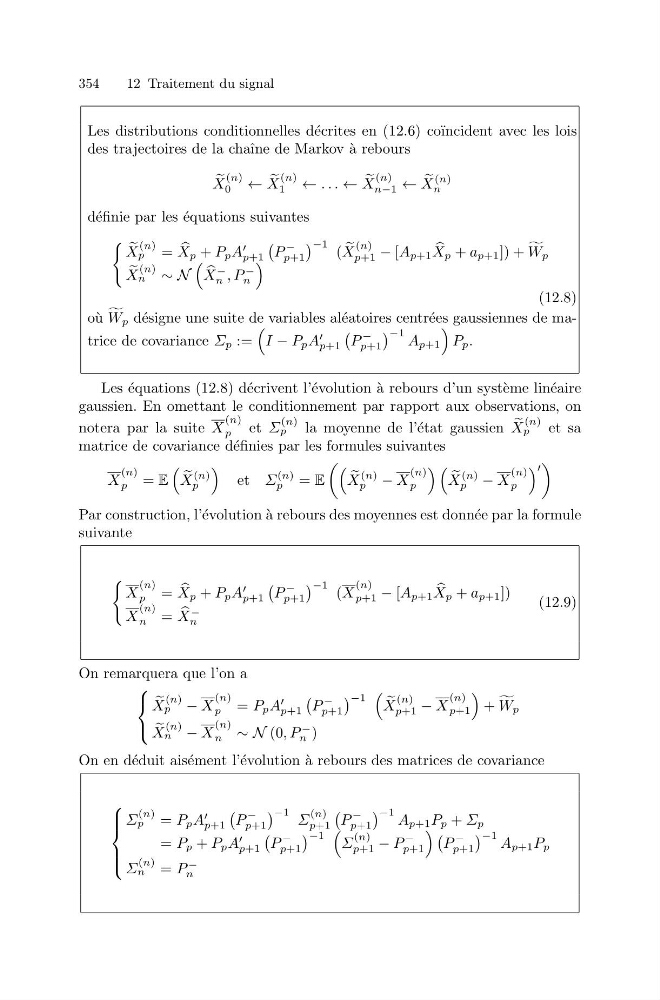
Les distributions conditionnelles d´ ecrites en (12.6) co¨ ıncident avec les lois
des trajectoires de la chaˆ ıne de Markov ` a rebours
X
(n)
0
←
X
(n)
1
← . . . ←
X
(n)
n−1 ←
X
(n)
n
d´ efinie par les ´ equations suivantes
X
(n)
p
=
X p + P p A
p+1
P
−
p+1
−1 (
X
(n)
p+1 − [A p+1
X p + a p+1 ]) +
W p
X
(n)
n
∼ N
X
−
n , P
−
n
(12.8)
o` u
W p d´ esigne une suite de variables al´ eatoires centr´ ees gaussiennes de matrice de covariance Σ p :=
I − P p A
p+1
P
−
p+1
−1 A p+1
P p .
Les ´ equations (12.8) d´ ecrivent l’´ evolution ` a rebours d’un syst` eme lin´ eaire
gaussien. En omettant le conditionnement par rapport aux observations, on
notera par la suite X
(n)
p
et Σ
(n)
p
la moyenne de l’´ etat gaussien
X
(n)
p
et sa
matrice de covariance d´ efinies par les formules suivantes
X
(n)
p = E
X
(n)
p
et Σ
(n)
p
= E
X
(n)
p
− X
(n)
p
X
(n)
p
− X
(n)
p
Par construction, l’´ evolution ` a rebours des moyennes est donn´ ee par la formule
suivante
X
(n)
p
=
X p + P p A
p+1
P
−
p+1
−1 (X
(n)
p+1 − [A p+1
X p + a p+1 ])
X
(n)
n =
X
−
n
(12.9)
On remarquera que l’on a
⎧
⎨
⎩
X
(n)
p
− X
(n)
p
= P p A
p+1
P
−
p+1
−1
X
(n)
p+1 − X
(n)
p+1
+
W p
X
(n)
n − X
(n)
n ∼ N (0, P
−
n )
On en d´ eduit ais´ ement l’´ evolution ` a rebours des matrices de covariance
⎧
⎪ ⎪ ⎨
⎪ ⎪ ⎩
Σ
(n)
p
= P p A
p+1
P
−
p+1
−1 Σ
(n)
p+1
P
−
p+1
−1 A p+1 P p + Σ p
= P p + P p A
p+1
P
−
p+1
−1
Σ
(n)
p+1 − P
−
p+1
P
−
p+1
−1 A p+1 P p
Σ
(n)
n = P
−
n