

352
12 Traitement du signal
12.1.5 Une version markovienne ` a rebours
Notre prochain objectif est d’exprimer les lois conditionnelles des trajectoires du signal
Loi((X 0 , . . . , X n ) | (Y 0 , . . . , Y n−1 ) = (y 0 , . . . , y n−1 ))
en termes de lois de trajectoires `
a rebours d’un processus de Markov, index´ e
par les observations. Ces mod` eles stochastiques sont une illustration des formulations markoviennes ` a rebours de mesures de Feynman-Kac d´ evelopp´ ees
dans la section 8.1.4.
En utilisant les notations bayesiennes abusives mais tr` es intuitives, ces
formules `
a rebours sont donn´ ees par les d´ ecompositions suivantes
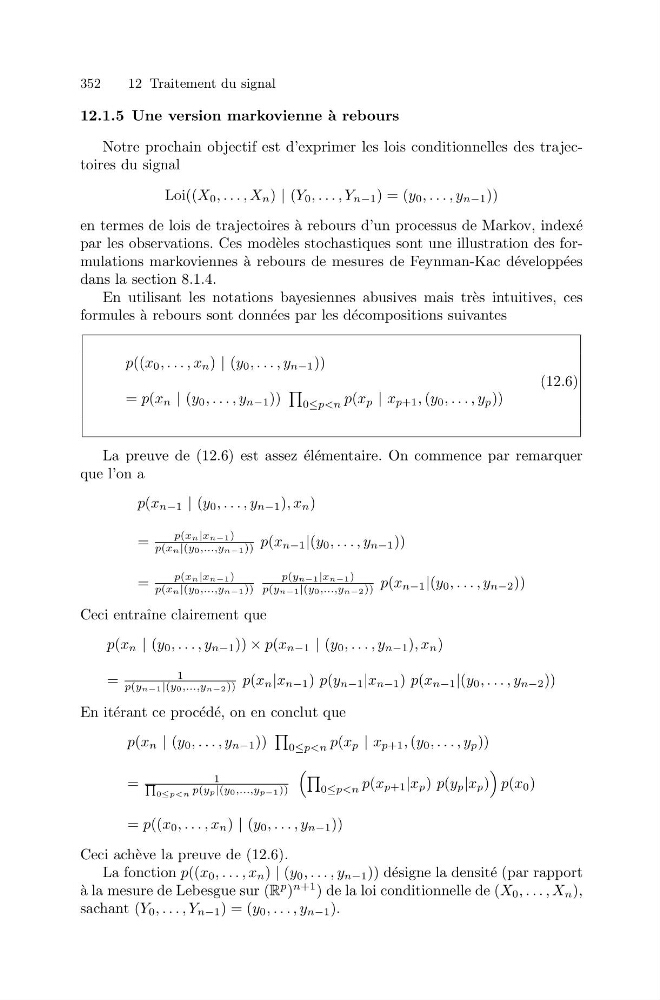
p((x 0 , . . . , x n ) | (y 0 , . . . , y n−1 ))
= p(x n | (y 0 , . . . , y n−1 ))
0≤p
La preuve de (12.6) est assez ´ el´ ementaire. On commence par remarquer
que l’on a
p(x n−1 | (y 0 , . . . , y n−1 ), x n )
=
p(xn|xn−1)
p(xn|(y0,...,yn−1)) p(x n−1 |(y 0 , . . . , y n−1 ))
=
p(xn|xn−1)
p(xn|(y0,...,yn−1))
p(yn−1|xn−1)
p(yn−1|(y0,...,yn−2)) p(x n−1 |(y 0 , . . . , y n−2 ))
Ceci entraˆ ıne clairement que
p(x n | (y 0 , . . . , y n−1 )) × p(x n−1 | (y 0 , . . . , y n−1 ), x n )
=
1
p(yn−1|(y0,...,yn−2)) p(x n |x n−1 ) p(y n−1 |x n−1 ) p(x n−1 |(y 0 , . . . , y n−2 ))
En it´ erant ce proc´ ed´ e, on en conclut que
p(x n | (y 0 , . . . , y n−1 ))
0≤p
1
0≤p
= p((x 0 , . . . , x n ) | (y 0 , . . . , y n−1 ))
Ceci ach` eve la preuve de (12.6).
La fonction p((x 0 , . . . , x n ) | (y 0 , . . . , y n−1 )) d´ esigne la densit´ e (par rapport
` a la mesure de Lebesgue sur (R
p )
n+1 ) de la loi conditionnelle de (X 0 , . . . , X n ),
sachant (Y 0 , . . . , Y n−1 ) = (y 0 , . . . , y n−1 ).