

12.1 Filtre de Kalman-Bucy
351
E((X n −
X
−
n )(Y n −
Y
−
n )
) = 0
et
(Y n −
Y
−
n ) = C n (X n −
X
−
n ) + D n V n
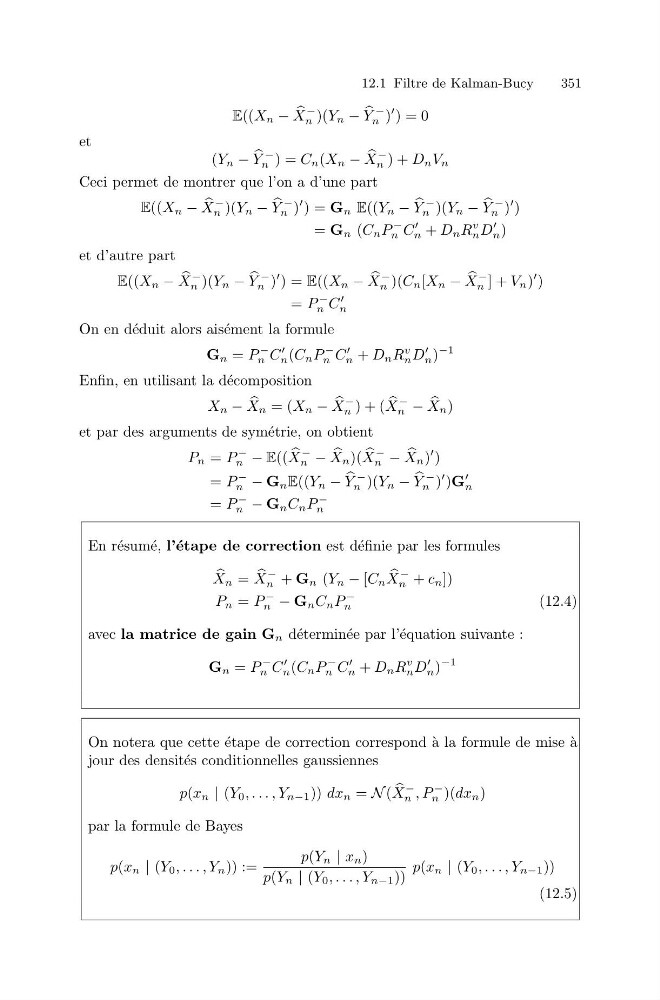
Ceci permet de montrer que l’on a d’une part
E((X n −
X
−
n )(Y n −
Y
−
n )
) = G n E((Y n −
Y
−
n )(Y n −
Y
−
n )
)
= G n (C n P
−
n C
n + D n R
v
n D
n )
et d’autre part
E((X n −
X
−
n )(Y n −
Y
−
n )
) = E((X n −
X
−
n )(C n [X n −
X
−
n ] + V n )
)
= P
−
n C
n
On en d´ eduit alors ais´ ement la formule
G n = P
−
n C
n (C n P
−
n C
n + D n R
v
n D
n )
−1
Enfin, en utilisant la d´ ecomposition
X n −
X n = (X n −
X
−
n ) + (
X
−
n −
X n )
et par des arguments de sym´ etrie, on obtient
P n = P
−
n − E((
X
−
n −
X n )(
X
−
n −
X n )
)
= P
−
n − G n E((Y n −
Y
−
n )(Y n −
Y
−
n )
)G
n
= P
−
n − G n C n P
−
n
En r´ esum´ e, l’´ etape de correction est d´ efinie par les formules
X n =
X
−
n + G n (Y n − [C n
X
−
n + c n ])
P n = P
−
n − G n C n P
−
n
(12.4)
avec la matrice de gain G n d´ etermin´ ee par l’´ equation suivante :
G n = P
−
n C
n (C n P
−
n C
n + D n R
v
n D
n )
−1
On notera que cette ´ etape de correction correspond ` a la formule de mise ` a
jour des densit´ es conditionnelles gaussiennes
p(x n | (Y 0 , . . . , Y n−1 )) dx n = N (
X
−
n , P
−
n )(dx n )
par la formule de Bayes
p(x n | (Y 0 , . . . , Y n )) :=
p(Y n | x n )
p(Y n | (Y 0 , . . . , Y n−1 ))
p(x n | (Y 0 , . . . , Y n−1 ))
(12.5)