

350
12 Traitement du signal
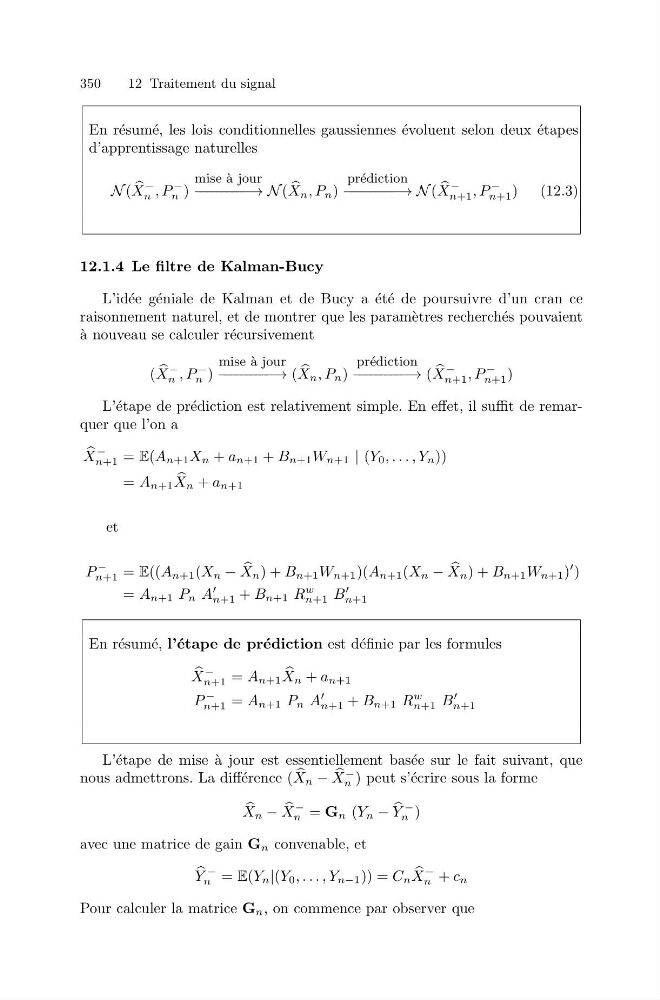
En r´ esum´ e, les lois conditionnelles gaussiennes ´ evoluent selon deux ´ etapes
d’apprentissage naturelles
N (
X
−
n , P
−
n )
mise ` a jour
− − − − − − − − − −→ N (
X n , P n )
pr´ ediction
− − − − − − − − − −→ N (
X
−
n+1 , P
−
n+1 ) (12.3)
12.1.4 Le filtre de Kalman-Bucy
L’id´ ee g´ eniale de Kalman et de Bucy a ´ et´ e de poursuivre d’un cran ce
raisonnement naturel, et de montrer que les param` etres recherch´ es pouvaient
` a nouveau se calculer r´ ecursivement
(
X
−
n , P
−
n )
mise ` a jour
− − − − − − − − − −→ (
X n , P n )
pr´ ediction
− − − − − − − − − −→ (
X
−
n+1 , P
−
n+1 )
L’´ etape de pr´ ediction est relativement simple. En effet, il suffit de remarquer que l’on a
X
−
n+1 = E(A n+1 X n + a n+1 + B n+1 W n+1 | (Y 0 , . . . , Y n ))
= A n+1
X n + a n+1
et
P
−
n+1 = E((A n+1 (X n −
X n ) + B n+1 W n+1 )(A n+1 (X n −
X n ) + B n+1 W n+1 )
)
= A n+1 P n A
n+1 + B n+1 R
w
n+1 B
n+1
En r´ esum´ e, l’´ etape de pr´ ediction est d´ efinie par les formules
X
−
n+1 = A n+1
X n + a n+1
P
−
n+1 = A n+1 P n A
n+1 + B n+1 R
w
n+1 B
n+1
L’´ etape de mise ` a jour est essentiellement bas´ ee sur le fait suivant, que
nous admettrons. La diff´ erence (
X n −
X
−
n ) peut s’´ ecrire sous la forme
X n −
X
−
n = G n (Y n −
Y
−
n )
avec une matrice de gain G n convenable, et
Y
−
n = E(Y n |(Y 0 , . . . , Y n−1 )) = C n
X
−
n + c n
Pour calculer la matrice G n , on commence par observer que